文章來源:財聞
華源證券發布了一篇石油石化行業的研究報告,報告指出,油價震盪下行,石油石化板塊整體走弱。
11月16日,華源證券發布了一篇石油石化行業的研究報告,報告指出,油價震盪下行,石油石化板塊整體走弱。
本周上市公司股價表現:本周石化行業整體走勢較弱,其中周漲幅前5為:和順石油(+18.41%)、岳陽興長(+10.71%)、統一股份(+5.96%)、中石化煉化工程(H)(+5.88%)、海油發展(+1.71%)。
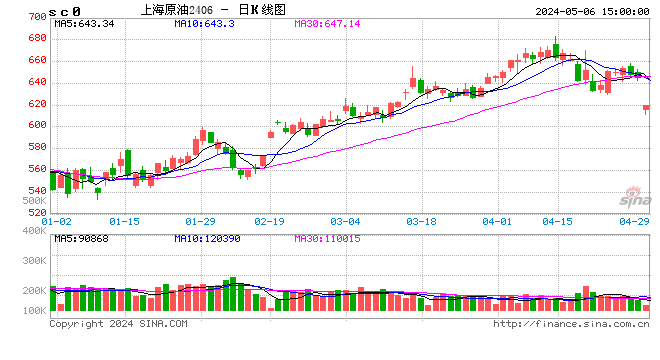
油價表現:油價中樞震盪下行。本周油價先跌後漲,整體下跌幅度較大,截至11月13日,WTI/Brent/Oman/俄油ESPO油價本周平均分別達到87.34/93.70/90.47/107.09美元/桶,按月上周-5.37%/-6.01%/-8.69%/-7.74%。我們認為本周油價下跌主要原因在於對美伊地緣衝突的預期有所下降,且卡塔爾等調解方繼續推動美伊談判,因此供應擔憂有所放緩,且聯儲局12月有概率加息25bp,或對於油價或也有所壓制。我們判斷,美伊地緣衝突短期仍存在較大不確定性,在美國新國會就職前,現任美國政府可能會利用有限的窗口期加劇美伊地緣衝突,或將造成油價的快漲快跌;中長期預期衝突可能朝向溫和方向發展,油價未來有望逐步迴歸基本面定價,油價中樞可能回落至合理區間。
原油基本面:供需均有恢復,原油有所累庫。庫存方面,截至11月6日,美國原油庫存(含戰略儲備)達到6.94億桶,按月上周+0.29%;截至11月13日,全球浮倉達到85504千桶,按月上周+2.03%。供應方面,美國原油產量略有提升,截至11月6日,美國原油產量達到1401萬桶/天,按月上周+0.07%;截至11月6日,美國石油鑽機達到463台,按月上周+0.22%。需求方面,美國煉廠需求有所恢復,截至11月6日,美國煉廠用於精煉的淨原油投入量達到1705萬桶/天,按月上周+1.93%,煉廠開工率達到95.20%,按月+0.70pct。
油服表現:半潛式平台日費仍在提升。日費方面,截至11月13日,自升式平台日費本周平均達到84340.08美元/天,按月上周-0.51%;半潛式平台日費本周平均達到231365.50美元/天,按月上周+2.46%。使用率方面,截至11月13日,自升式平台使用率本周平均達到75.61%,按月上周+0.35pct;半潛式平台使用率本周平均達到58.31%,按月上周-1.29pct。
煉廠價差:裂解價差繼續收窄。截至11月13日,東南亞321裂解價差本周平均達到20.61美元/桶,按月上周-0.29%;歐洲321裂解價差本周平均達到34.33美元/桶,按月上周-6.72%。截至11月14日當周,國內煉油價差達到2118.43元/噸,按月上周-2.81%。截至11月13日,國內主營煉廠汽油批零價差本周平均達到1775.0元/噸,按月上周+31.46%;主營煉廠柴油批零價差本周平均達到298.2元/噸,按月上周+3.54%。
投資分析意見:油價仍然處於高位,預計全球油氣資本開支有望提升,油服板塊景氣向好,建議關注【海油工程】【中石化煉化工程】等;若油價維持中高水平,油氣開採和煤化工、氣頭化工等領域盈利有望維持較高水平,建議關注估值較低的【中國海油】【衛星化學】【寶豐能源】等。
風險提示。油價大幅波動;全球油氣投資不及預期;石油需求修復不及預期等