作者 | 嗅態 石燦
11月12日,北京,百度世界2026。李彥宏站在台上講得最多的內容,是關於組織的。沒有一款準備與豆包、千問正面爭奪用戶的新應用,他把話題引向了企業內部,AI究竟怎樣改變人們做事的方式。
李彥宏打了一個比方。企業買來AI,像給老工廠裝上了電機。如果車間佈局和工作流程照舊,生產效率很難有根本變化。他提出的破題方法是打破崗位邊界、沉澱員工經驗、讓工作流程形成閉環,強調結果要能夠衡量,系統才能根據反饋不斷改進。
同一天,百度發布文心大模型5.5 Flash預覽版、模型交易平台「詞元所」和天池1024卡超節點。崑崙芯M100已上市,M300計劃於明年推出。百度披露,蘿蔔快跑業務覆蓋全球28座城市,累計自動駕駛里程超過3.5億公里。
百度當天拿出了芯片、模型、算力和智能體產品,發布內容並不少。但要挑出一款能像微信之於騰訊、抖音之於字節跳動那樣的新代表作,答案依舊模糊。熟悉的評價跟着來了,「百度又起了個大早,趕了個晚集。」
這句話說了很多年。移動分發、語音交互、自動駕駛、大模型,百度都動身很早,卻沒能在搜索之後再造出一款同等影響力的消費級產品。但消費應用之外,百度的另一條線從未停止過。自動駕駛從2013年前後一直做到今天;崑崙芯已申請分拆上市,目標估值直指500億美元;愛奇藝獨立上市,外賣業務則賣給了餓了麼。比起執着於單一賽道的成敗,百度更像在根據不同業務的成熟度和適配度,動態調整手裏的籌碼。
外界判斷百度時,可能拿錯了尺子。人們習慣用「贏家通喫」的尺度去衡量巨頭,默認誰先看到機會,誰就該把市場拿下來。百度的許多動作,更像是在同時買入不同技術方向的「期權」。
這究竟是有紀律的資本配置,還是戰線太長、顧此失彼,最終要用數據說話。
錯位的尺子
「起了個大早,趕了個晚集」——這句話說的是,一個人天沒亮就出門,本以為能搶佔先機,結果因為種種原因,到集市時已經晚了,好位置、好買賣都被別人佔了。商業競爭中有一個與之相關的概念,叫先發優勢。
1988年,馬文·利伯曼和戴維·蒙哥馬利在《戰略管理期刊》發表論文,歸納了先行者可能獲得的三種優勢。先掌握技術,先佔有稀缺資源,讓消費者換用其他產品時付出更高的成本。互聯網的網絡效應又強化了先行者的地位,用戶規模越大,後來者追趕往往越困難。
但進入市場早,並不意味着一定能贏。先行者可能花費大量資金探索技術和市場,後來者卻能利用已有經驗,推出更成熟的產品。
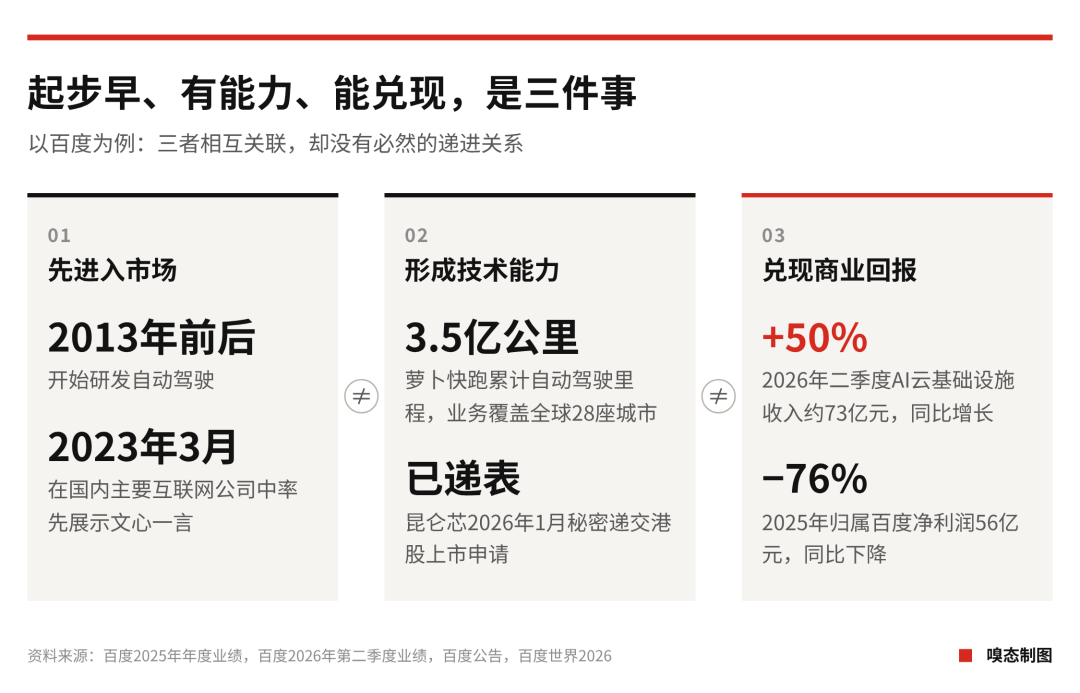
用「起了個大早,趕了個晚集」評價百度,有一定的事實依據。百度很早進入多個技術方向,卻沒有在每個市場都取得領先地位。但這一說法也容易讓人忽略,先進入市場、積累技術能力和獲得商業回報,本來就是三件不同的事。
利伯曼和蒙哥馬利在1998年的回顧研究裏強調,先發優勢取決於企業手裏的資源以及市場條件。第一個進場的人有機會積累經驗,也要替行業承擔摸索的成本。後來者看清需求再進場,未必喫虧。
大模型就是一個例子。2023年3月,百度率先向外界展示文心一言,在國內主要互聯網公司中搶得發布先機。此後模型能力不斷更新,開源模型加快追趕速度。用戶最終關心的仍然是回答質量、使用便利和價格。早發布可以換來關注和經驗,卻不會自動成為持久的產品壁壘。
另一個常被用來理解百度的理論是克里斯坦森的「創新者窘境」。搜索廣告多年貢獻利潤,也讓百度形成了圍繞成熟業務運轉的組織方式。新機會被看見,不代表資源就能及時跟上。今年6月,有一篇文章批評百度做得太「散」,賽道進得多,技術儲備不少,卻缺少真正成為主場的新業務。這在消費產品上確實成立。
搜索之後,百度沒有再做出一款具有同等影響力的國民級消費產品,信息流、短視頻和個人AI應用都有競爭對手跑在前面。但一家基金買了十隻股票,不能只拿其中一隻的升跌判斷水平,要把買入成本、持有時間、退出收益放在一起計算才更客觀。用消費產品的勝負,同樣概括和解釋不了百度在芯片、雲計算和自動駕駛上的全部投入。
應用下載榜和日活用戶能說明消費產品的競爭位置,卻看不見一家企業賣出去多少芯片、雲服務有多少付費客戶、自動駕駛一單究竟賺不賺錢。百度越來越多的業務,恰好發生在這些排行榜之外。
「晚集」這句話最容易造成的誤解,是把看對方向、做出技術和賺到錢當成同一件事。百度在一些方向上走得早,也確實積累了能力,商業回報卻沒有同步到來。三件事要分開判斷。
期權的進退
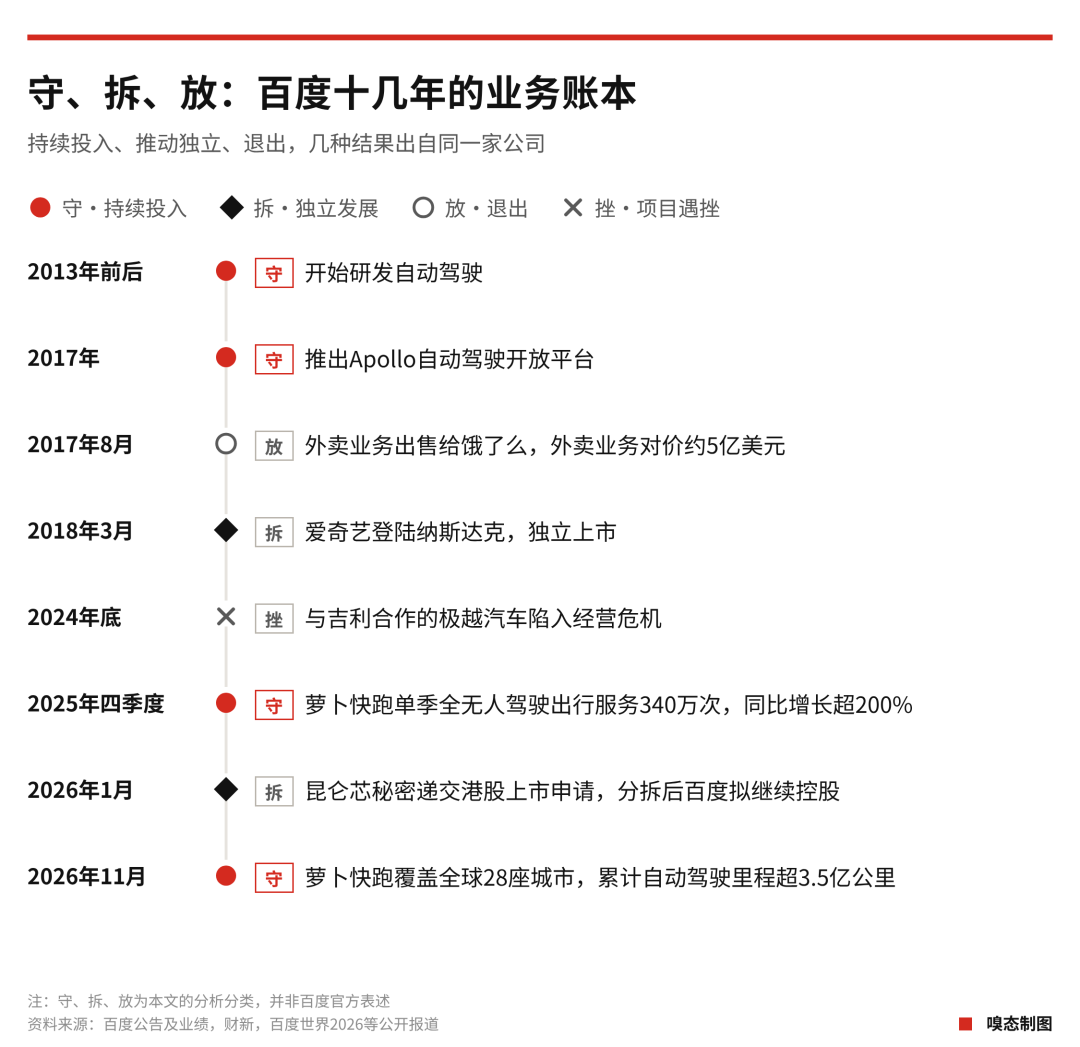
把百度這些年的業務拆解開看,有三種結局。自動駕駛繼續做,崑崙芯謀求獨立上市,外賣則被賣掉。守、拆、放,構成了百度過去十餘年業務圖譜的行為特徵。每種選擇都涉及資金投入和資源分配,最終是否划算,要看投入了多少,又收回了多少。
守住的是自動駕駛,也是百度持續投入時間最長的方向之一。2013年前後開始研發,2017年推出Apollo開放平台,經歷多年技術測試和市場拓展。百度披露,2025年第四季度蘿蔔快跑完成340萬次全無人駕駛出行服務,按年增長超過200%;截至2026年2月,累計提供出行服務超過2000萬次。
本屆世界大會上,百度披露,蘿蔔快跑已覆蓋全球28座城市,累計自動駕駛里程超過3.5億公里,其中全無人駕駛里程超過2.4億公里,累計服務訂單超過2300萬單。目前,蘿蔔快跑已在迪拜和阿布扎比開展全無人駕駛出行服務。
拆分走的是資本化路徑。愛奇藝在2018年3月登陸納斯達克,小度曾引入外部資本。崑崙芯則進入擬獨立上市階段。百度2026年1月公告,崑崙芯已向港交所祕密遞交上市申請,分拆後百度擬繼續控股。6月底,The Information報道稱,崑崙芯尋求約500億美元的目標估值。從內部芯片項目發展到尋求獨立上市,百度多年投入的一項技術業務,已經有了獨立孖展和發展的機會。
放棄的業務則考驗止損的決斷。2017年8月,百度把外賣業務賣給餓了麼。據財新報道,外賣業務對價約5億美元,另有約3億美元涉及流量資源合作。交易發生時,市場已陷入高強度補貼競爭,百度選擇退出。與吉利合作的極越汽車在2024年底陷入經營危機,則是另一種結果。技術投入、產業合作和最終經營成敗之間,並沒有必然聯繫。
金融學裏的期權,買的是未來作出選擇的權利。管理學把這個思路用到技術投資上,稱作實物期權。1999年,麗塔·麥格拉思在《管理學評論》討論了企業如何用有限的早期投入探索不確定的機會,再根據技術進展和市場變化決定追加投資或退出。
按照這種思路,十個項目裏有幾個沒有做成,不足以說明整盤投資失敗。企業需要計算所有項目的投入和回報,才能判斷整套投資策略是否有效。
從這個角度看,百度的許多經營行為,並不符合外界對互聯網帝國的慣常想象。
所謂帝國式經營,是指企業進入某一個市場後,集中資源爭奪主導地位,利用用戶規模、市場份額和網絡效應建立優勢,再從已有平台向其他業務擴張。全世界範圍內,商業浪潮一層又一層泛起,不同階段誕生了不同時期的超級商業公司,它們都體現了這種經營特點,但隨着階段性周期到來,它們又面臨着分崩離析的宿命。
百度在搜索市場也曾建立過類似的優勢。但在搜索之外,它對許多業務採取了不同的處理方式。自動駕駛長期持有,崑崙芯謀求獨立上市,外賣最終退出。它進入這些市場,積累技術和經營能力,再根據業務的發展決定下一步投入多少資源。
帝國式經營重視市場控制權,期權式經營則重視未來選擇權。前者希望把一個市場做成自己的主場,後者允許不同業務走向不同的結局。兩種方式可以存在於同一家公司,也會隨着業務發展發生變化。
從這個意義上說,百度並不完全按照帝國式擴張的邏輯經營。李彥宏對芯片、雲計算和自動駕駛的長期投入,更接近在多個技術方向上積累能力、保留髮展機會。外界習慣期待百度在每個新市場都建立自己的帝國,但百度並沒有把所有業務都推向同一個終點。
1991年,美國組織理論學者、斯坦福大學教授詹姆斯·馬奇提出「探索與利用」理論。他認為,企業既要探索新的發展機會,也要經營好已有業務,兩者需要爭奪有限的資金、人才和管理資源。百度長期投入多個技術方向,積累了技術能力,也承擔了資源分散的成本。
因此,「趕晚集」用來評價百度在消費市場上的失利,有其道理。但用它概括整家公司,就忽略了百度在芯片、雲計算和自動駕駛等領域的長期積累。
造一座工廠
李彥宏長期從事技術工作,他的履歷能為理解百度的選擇提供一些線索。不過,人心裏究竟怎麼想,不能靠一場演講猜出來。更可靠的證據,是公司多年把錢投資的方向。
這次世界大會上,李彥宏用了一個工業時代的例子來解釋AI。電動機發明以後,很多工廠只是把蒸汽機換成電動機,原來的廠房佈局、生產流程沒有改變,生產效率的提升也就有限。直到人們圍繞電力重新設計工廠,電動機的價值才真正發揮出來。
李彥宏認為,今天的企業使用AI,也遇到了類似的問題。很多公司給員工配備了AI工具,卻仍然按照原來的崗位、部門和審批流程運轉。員工完成一項工作可能更快了,但整個公司的效率未必有多大變化。
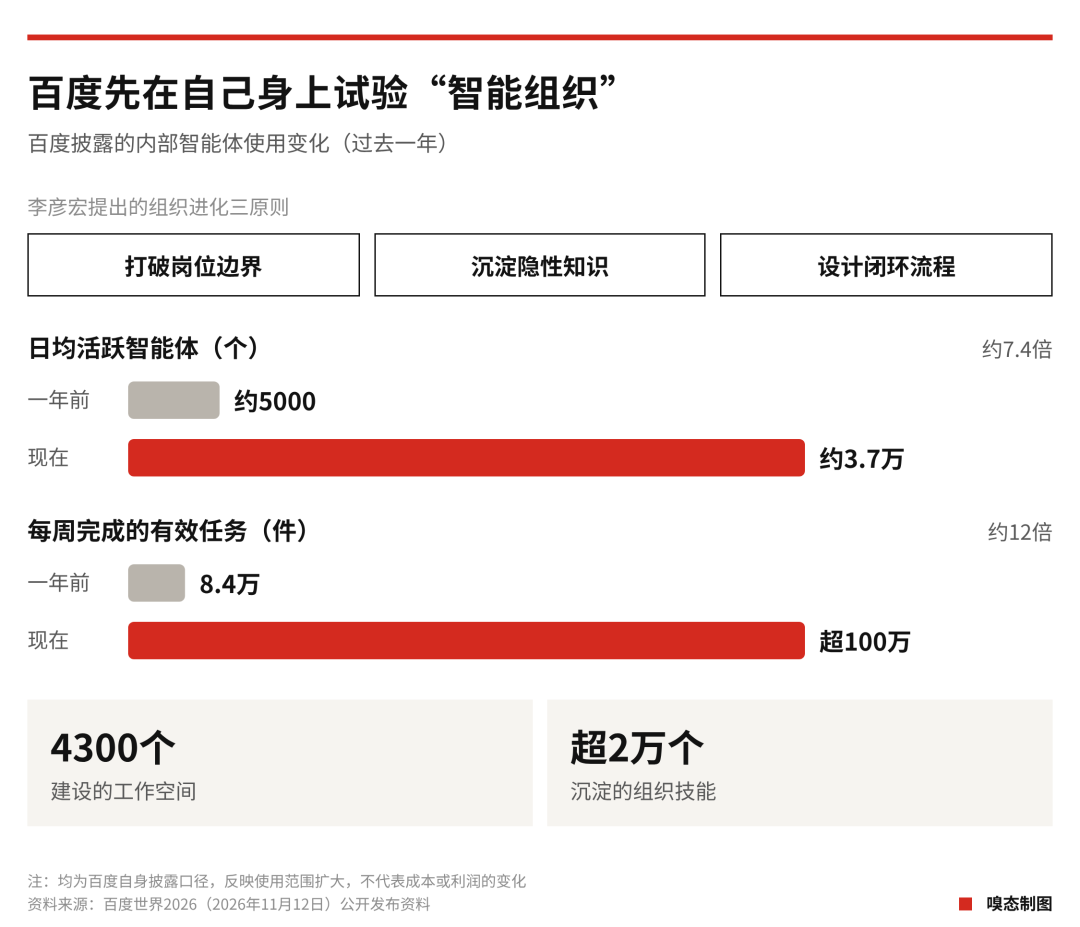
他提出的智能組織,就是希望把AI帶來的個人效率轉化為組織效率。員工掌握的經驗可以沉澱下來,讓其他人和智能體重複使用。原來需要幾個部門接力完成的工作,可以圍繞任務重新安排。工作完成以後,系統還要知道結果怎麼樣,下一次能不能做得更好。
在他的設想裏,未來崗位可能逐步收斂到兩類,一類負責創造新東西的Builder,一類負責建立聯繫和信任的Seller。這個判斷還需要實踐檢驗,但它透露了李彥宏對AI的一種理解。他關心的不只是機器能替人做多少工作,還有企業能不能圍繞機器重新安排生產,以至於出現新的生產關係和新的生產製度。
百度公布了一組內部使用數據。過去一年,日均活躍智能體從約5000個增至3.7萬個,每周完成的有效任務從8.4萬件增至超過100萬件。公司還建了4300個工作空間,沉澱超過2萬個組織技能。規模增長很快,但這些工作究竟節省了多少錢、帶來多少新增收入,百度還需要拿出更具體的數字。
從這個角度看,李彥宏想造的工廠,有兩重含義。一重是技術工廠,長期建設芯片、模型、雲計算等能力,為不同產品提供基礎。另一重是組織工廠,讓技術進入到具體的業務之中,形成可以重複使用、不斷改進的生產流程。前者解決技術從哪裏來,後者解決技術怎麼變成生產力。
「詞元所」也是一個可以觀察的例子。百度希望在模型供應商和使用企業之間,提供模型驗證、能力測試與信用評價。按百度當天披露的數據,平台上線約一個月,已有超過100個供應資源,日均調用超過5000萬次,日均Token使用量超過7000億。
這種取向在李彥宏身上有長期的延續性。他是工程師出身,早年在美國做信息檢索,回國創辦百度,最早賣的就是搜索技術。2017年前後,他提出百度要「All in AI」,請來微軟前高管陸奇擔任總裁,推動AI業務全面提速。陸奇在百度只待了一年多,2018年離開。外界當時把這看作百度轉型受挫的信號。但從那之後,自動駕駛、芯片、雲這些重投入、長周期的業務,百度一直沒有停步。
他在會上把今天的具身智能比作2016年前後的無人駕駛。依據這個參照來看,他願意把技術成他在會上把今天的具身智能比作2016年前後的無人駕駛。這個參照說明,他願意把技術成熟放在十年左右的周期裏討論。一旦落到日常經營上,時間差就變成了壓力。技術可以慢慢成熟,企業的錢和市場機會卻未必一直等得起。
自動駕駛做了十多年,芯片也逐漸找到外部客戶,百度並不缺少坐冷板凳的耐心。只是技術領先和商業閉環之間隔着一堵牆。百度內部可以搭出幾千個工作空間,讓智能體每天處理上百萬件任務,但走出自己的園區,外部客戶不會為流程順暢買單,他們只為降本或增收付費。
說李彥宏沒變,可以指他對技術和系統能力的長期重視。說百度沒變,則會忽略它的收入結構和業務重心正在移動。李彥宏今天談智能組織,恰好給了外界一個新的檢驗辦法。百度能否先把自己的組織改造好,讓技術更高效地走向市場。
成本的考題
技術探索要花錢,保留多條路線更要花錢。百度原來靠搜索廣告養新業務,如今廣告增長承壓,AI基礎設施的投入卻越來越大。兩頭的變化,讓選擇變得更難。
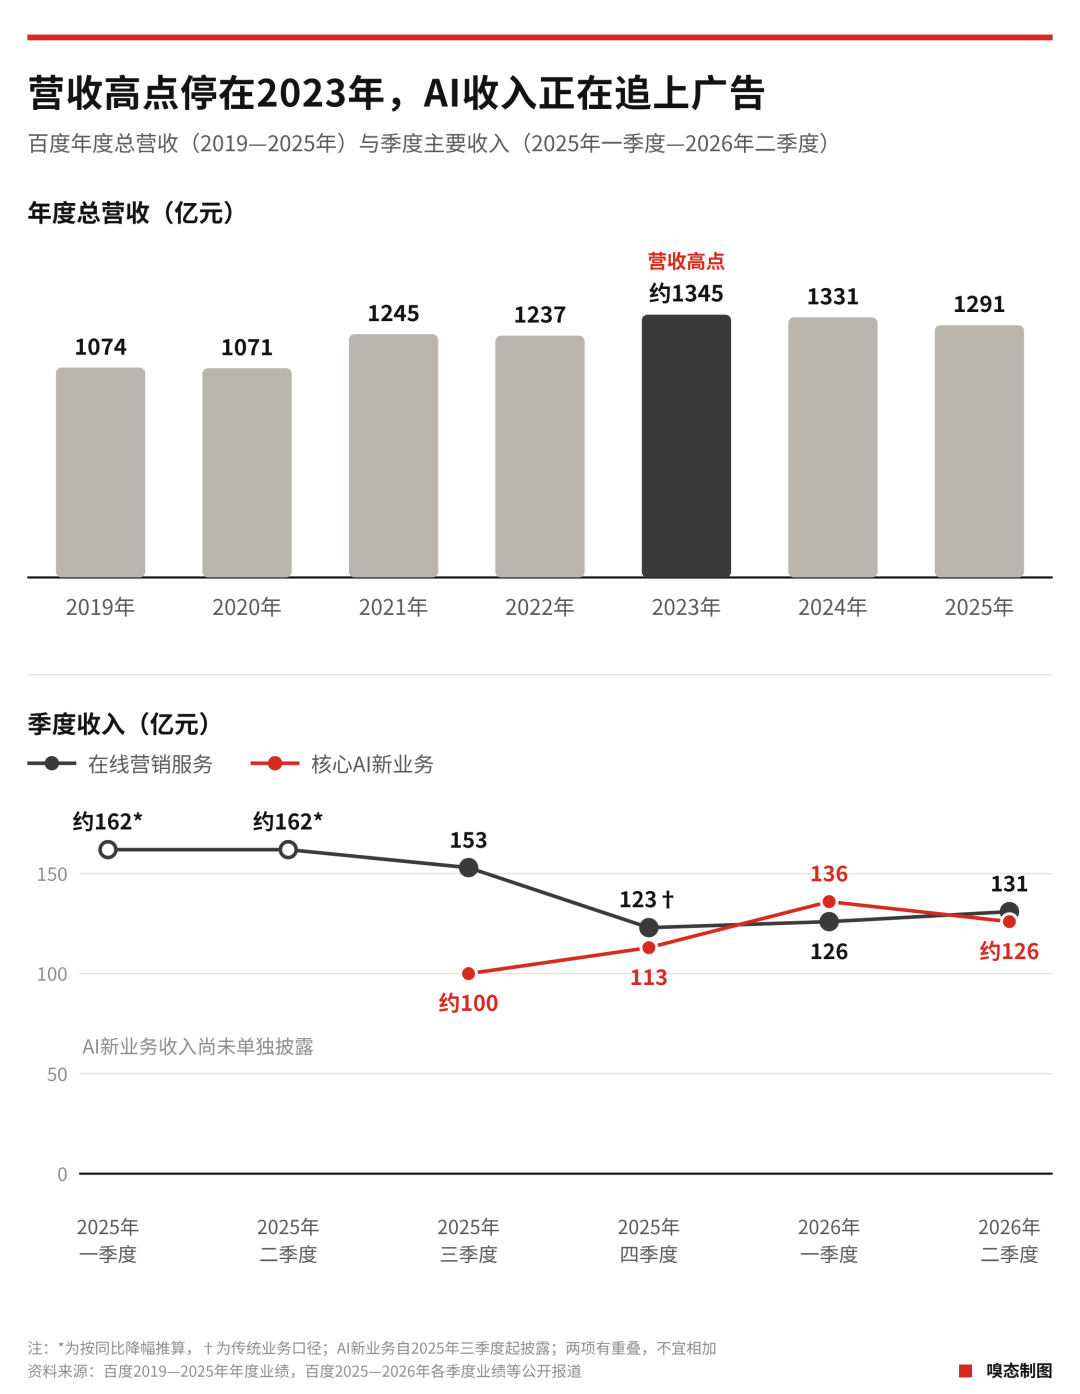
百度的總營收在2023年達到約1345億元的高點,2024年為1331億元,2025年進一步降到1291億元,按年下降3%。2025年歸屬百度的純利為56億元,按年下降76%,剔除長期資產減值的影響後為194億元,也下降了18%。
今年8月公布的二季度財報延續了這種壓力。當季百度營收313億元,按年下降4%,歸屬百度純利約23億元,按年下降約68%。一般性業務中的在線營銷服務收入約131億元,按年下降19%。廣告下滑與用戶習慣、客戶預算和市場競爭都有關係,不能全部歸到AI搜索頭上。
錢從舊業務流出的速度變慢,流向新業務的速度卻在加快。第二季度,百度資本開支達到113.9億元,上年同期約38億元。經營現金流約34.4億元,自由現金流約負79.5億元。同期AI雲基礎設施收入約73億元,按年增長50%,核心AI新業務收入約125億元,按年增長25%。收入確實在長,但投入也在增加。
牛在變瘦,期權在變貴。對百度而言,最難的判斷已經不是要不要做AI,而是每個項目還能投多久、投多少錢,繼續投的回報能否抵過資金成本和被放棄的其他機會。
消費端的壓力一直存在。2023年3月,百度率先發布文心一言,卻沒能把先發優勢轉化為獨立應用的用戶規模。豆包、千問、元寶相繼爭奪個人AI入口,百度仍然主要依靠百度App觸達用戶。AI被大量接入搜索業務,但百度至今沒有培育出一款與搜索相當的獨立消費產品。
百度將大量資源投入雲計算、大模型和芯片,商業化周期比消費應用更長。與此同時,搜索廣告收入持續下滑,新業務尚未形成足夠的利潤支撐。百度面臨的問題已經很具體,新業務能否在傳統業務繼續衰退之前,承擔起公司的增長和盈利責任。
崑崙芯的發展提供了另一種可能。據媒體報道,崑崙芯尋求約500億美元的上市目標估值,一度高於百度同期的股票市值。一項最初服務於百度內部需求的芯片業務,經過多年投入,已經發展到能夠獨立孖展、尋求上市的階段。百度長期積累的技術能力,正在形成新的商業資產。
1995年,菲利普·伯傑和伊萊·奧費克研究美國多元化企業時發現,樣本中的多元化經營與約13%至15%的價值折價相關。複雜業務可能因為投資者難以判斷價值而被低估,也可能因為內部資源配置低效而損失價值。崑崙芯的獨立上市進程,讓百度不同業務的價值有了被分別衡量的機會。
但技術資產形成以後,經營問題仍然存在。百度進入新技術領域往往很早,也願意長期投入,卻沒有在每個方向上都取得相應的商業回報。芯片需要持續獲得外部訂單,自動駕駛需要提高車輛利用率,AI雲需要把收入增長轉化為利潤。每項業務都有自己的經營規律,單靠技術領先無法解決。
接下來,崑崙芯的上市定價、蘿蔔快跑的運營成本、AI雲和智能體的盈利能力,都將成為檢驗百度投資效率的重要指標。李彥宏提出的智能組織,也要接受同樣的檢驗。