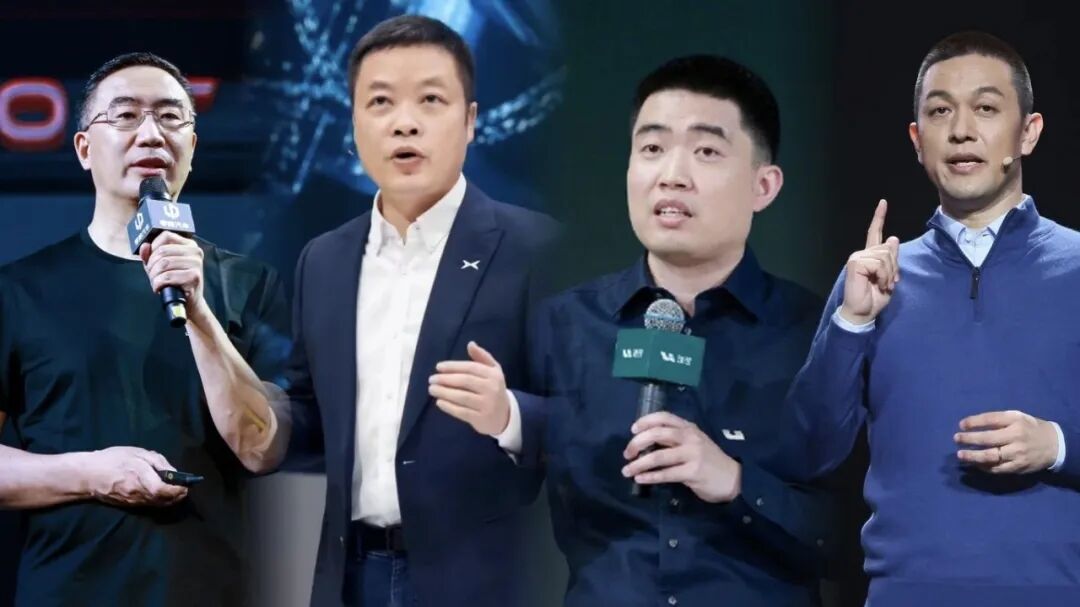
說實話,到現在還活着的造車新勢力,多少都有兩把刷子。蔚來、理想、小鵬、零跑,基本上已經成為中國新能源汽車市場中不可忽視的力量。
論產品銷量,它們已經建立起不小的市場規模;論技術研發,各自都有拿得出手的核心能力;論資金儲備、供應鏈管理和市場經驗,也都不再是當年那些靠孖展講故事的新造車公司。
所以,從商業角度來看,蔚、小、理、零絕對算得上是汽車市場上,為數不多的優質資產。
換句話說,一些電動化轉型困難的傳統車企,與其接收已經被市場淘汰的X馬、X吒等品牌,想盡辦法把蔚小理零收入囊中,纔是風險更低的打法。
傳統車企不缺工廠,不缺供應鏈,也不缺資金和渠道。它們真正缺少的,是一套經過市場驗證的新能源產品開發體系,以及能夠適應智能汽車時代的技術和組織能力。
但問題也恰恰出在這裏。
以蔚小理零為代表的造車新勢力,從誕生之初就帶着顛覆傳統汽車工業的使命。十多年的掙扎、競爭和投入,好不容易纔在新能源汽車時代站穩腳跟,誰又願意輕易交出控制權,改旗易幟?
除非,加錢!加大錢!
那麼,站在「中國汽車產業大整合」時代課題上,一個問題躍然紙上:傳統車企究竟有沒有必要整合造車新勢力?而蔚小理零,又該做出怎樣的選擇?
01
零跑、小鵬,已經走在了前面
如果說過去傳統車企與造車新勢力的關係,更像是「你死我活」的生死大敵,那麼現在,經過一而再再而三的市場洗禮,雙方正在變成股東、合作伙伴,甚至是技術供應商與客戶,抱團取暖。
零跑和小鵬,就是兩個很有代表性的例子。
2023年,Stellantis集團以約15億歐元投資零跑,獲得約20%的股份。隨後,雙方成立零跑國際,由Stellantis負責中國以外市場的銷售和渠道運營,零跑則提供產品和技術支持。
這筆合作的價值,遠遠不止一筆孖展,更是為零跑出海,打下了堅實基礎。
於零跑而言,Stellantis擁有遍佈全球的品牌、經銷商網絡和生產資源,可以進一步借勢,降低出海的資金投入和運營成本。
對於Stellantis而言,零跑經過市場驗證的電動化技術和產品開發能力,則提供了一條更快進入中國新能源技術體系的路徑。
雙方的合作也在繼續深入。從整車銷售到零部件供應,再到電驅系統開發和平台技術合作,零跑正在把自己的技術能力變成可以對外銷售的商品。
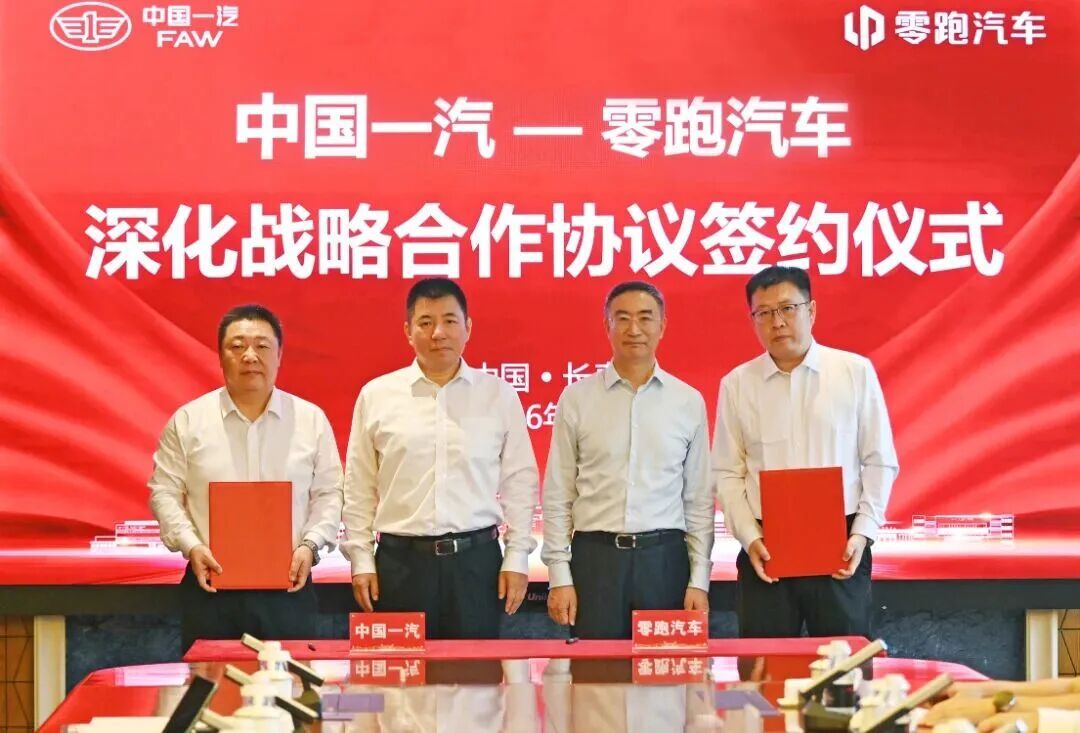
另一邊,中國一汽也在向零跑靠攏。
2025年底,一汽與零跑達成股權投資合作。2026年8月,雙方進一步簽署深化戰略合作協議,合作範圍擴大至新能源整車、智能駕駛、動力總成、動力電池、智能底盤等多個領域。
9月,零跑又計劃參與一汽旗下旗新動力的孖展,並與一汽旗下電池企業開展技術合作。
這已經不只是簡單的採購關係。零跑向一汽開放技術能力,一汽則通過資本、產業資源和零部件體系,與零跑建立更深的聯繫。
對零跑而言,股份換來的不僅僅是資金,還有海外市場入口和大型汽車集團的產業訂單;對一汽而言,則是以相對較低的時間成本,獲得一套已經經過市場檢驗的新能源技術和產品開發能力。
再看小鵬與大衆。
2023年,大衆以約7億美元收購小鵬4.99%的股份,雙方隨後展開平台、軟件和電子電氣架構等領域的合作。
2026年3月,雙方首款聯合開發車型與衆08正式量產下線。從達成合作到車型投產,僅用了約24個月。
這意味着,小鵬的技術已經開始進入到大衆的產品體系之中。
更重要的是,雙方的合作並沒有停留在一款車上。小鵬參與開發的CEA電子電氣架構,已經從大衆純電車型擴展至其他車型平台。
對於大衆而言,這是縮短中國市場技術迭代周期的重要一步;對於小鵬而言,則代表着自己的技術,有機會通過大衆龐大的車型規模實現另一種商業化。
2026年第二季度,小鵬服務及其他收入達到27億元,按年增長93.9%,增長主要來自向汽車製造商提供技術研發服務,以及零部件銷售增加。同期,公司綜合毛利率達到20.7%。
車企向其他車企輸出技術,在過去並不多見。但在智能電動汽車時代,這種事情正在變得越來越普遍。
當然,小鵬還有自己的全球化業務,也在佈局人形機器人、自動駕駛等新方向。它的業務邊界正在不斷擴大。
但這也帶來一個新的問題:當一家新勢力的技術可以賣給大衆,當它的研發成果能夠服務更多汽車企業,它是否還必須依靠自己賣車來證明商業價值?
從這個角度來看,小鵬未來被大型汽車集團進一步整合,並非沒有可能。
但需要強調的是,技術合作、股權投資和整車業務被收購,完全是三回事。大衆目前並沒有公開宣佈收購小鵬控制權,小鵬接手大衆德國關閉工廠的說法,也得讓子彈再飛一會兒。
02
蔚來、理想,正在謀求新增量
與零跑、小鵬相比,蔚來和理想的選擇有所不同。它們同樣需要尋找新增量,但並沒有把整車業務交給其他企業。
過去幾年,蔚來一直在建設自己的換電體系。這套體系投入巨大,短期內很難僅靠蔚來自己的銷量實現規模效應。
但換一個角度,如果這套換電網絡能夠服務到更多的品牌,情況就完全不同了。
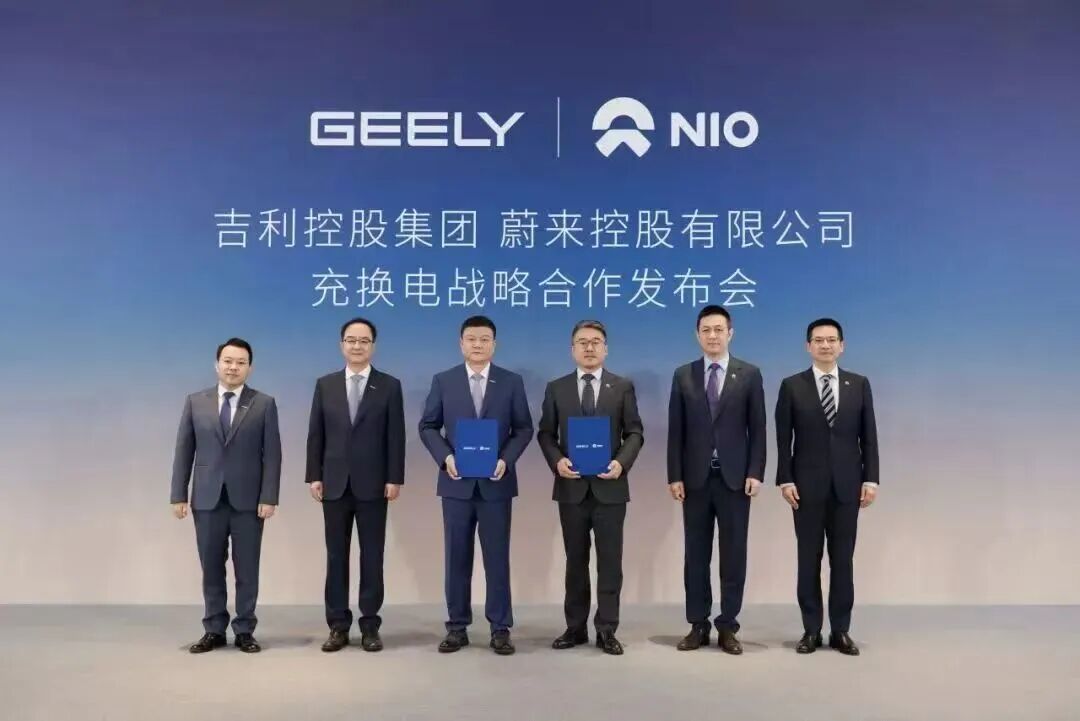
9月28日,蔚來與吉利宣佈在充換電領域開展全面戰略合作。吉利將以易易互聯100%股權及6.4億元現金入股蔚來能源,交易完成後持有蔚來能源30%股權;蔚來則將持有吉利旗下浩瀚能源10%股權,雙方推動充電資源互聯互通。
這是一種很有意思的整合方式。
蔚來沒有把整車業務交出去,吉利也沒有收購蔚來汽車,但雙方通過能源業務的股權合作,把各自的基礎設施和運營資源連接在一起。
對蔚來來說,吉利帶來了資金、營運車輛換電業務,以及更多潛在用戶,能夠提高換電網絡的利用效率。
而對於吉利來說,則可以利用蔚來已有的換電技術和服務體系,降低自己進入換電市場的成本。
這筆賬相對容易算清楚。
如果未來有更多汽車企業加入,蔚來的換電網絡就有機會從一家車企的配套設施,變成整個汽車產業共享的能源基礎設施。
這或許比單純賣車更有想象空間。
理想的思路則有所不同。
理想過去最成功的商業模式,是通過增程產品切入家庭用戶市場,依靠相對集中的產品矩陣和較高的單車盈利能力,建立起自己的經營體系。
進入純電時代之後,理想為補增程車型的窟窿,開始進一步向產業鏈上游延伸。
今年,理想加速推進自研電池戰略,部分車型已經開始搭載自研電池。理想方面也明確表示,自研電池的目標不只是降低成本,更重要的是打通電芯、整車和電池管理系統之間的數據與技術體系。
也許是「血」足夠厚,目前理想並沒有官宣要與哪家車企合作。不過,北汽已經主動伸出了一隻手。
9月10日,北汽集團赴理想汽車走訪交流,雙方圍繞電池、智能駕駛等領域探討合作可能。
過去,理想更習慣把技術留在自己的產品體系裏。如今,隨着研發投入不斷增加,如何讓這些技術產生整車銷售之外的價值,也成為它需要考慮的問題。
很顯然,蔚來和理想都在尋找汽車銷售之外的新增量。
它們並非沒有被整合的可能性,至少北汽和江淮應該都會很樂意。但相較於直接出售整車業務,蔚來、理想先把自己的優勢資源獨立出來,尋找合作伙伴,或許纔是更現實的解法。
03
整合已經開始,但未必是收購
把視線從蔚小理零這四家造車新勢力,轉向整個汽車產業,這場中國汽車時代的大整合,早就不只是新勢力與傳統車企之間的事情。
國央企率先承擔起責任,長安、東風的整合此前一度引發大量關注。雖然相關進展進入相對沉寂階段,但一汽與廣汽的合作已經邁出了實質性一步。
2026年10月,中國一汽、豐田汽車和廣汽集團簽署新的戰略合作框架協議。根據協議,廣汽集團擬通過發行股份的方式購買中國一汽持有的一汽豐田50%股權。
交易完成後,一汽豐田仍將作為獨立運營主體存續,中國一汽則成為廣汽集團的重要戰略股東。未來,一汽豐田與廣汽豐田將在研發、採購、生產和銷售等方面加強協同。
這背後的邏輯並不複雜。汽車行業競爭越來越激烈,企業需要減少重複投入,把有限的資金和資源用在更有效率的地方。
而這種資源重組,也已經延伸到傳統車企旗下的新能源品牌。
11月12日,長安汽車通過上海聯合產權交易所掛牌轉讓所持阿維塔10%股權,轉讓底價31.828億元。按照掛牌價格計算,阿維塔整體估值約318.28億元。
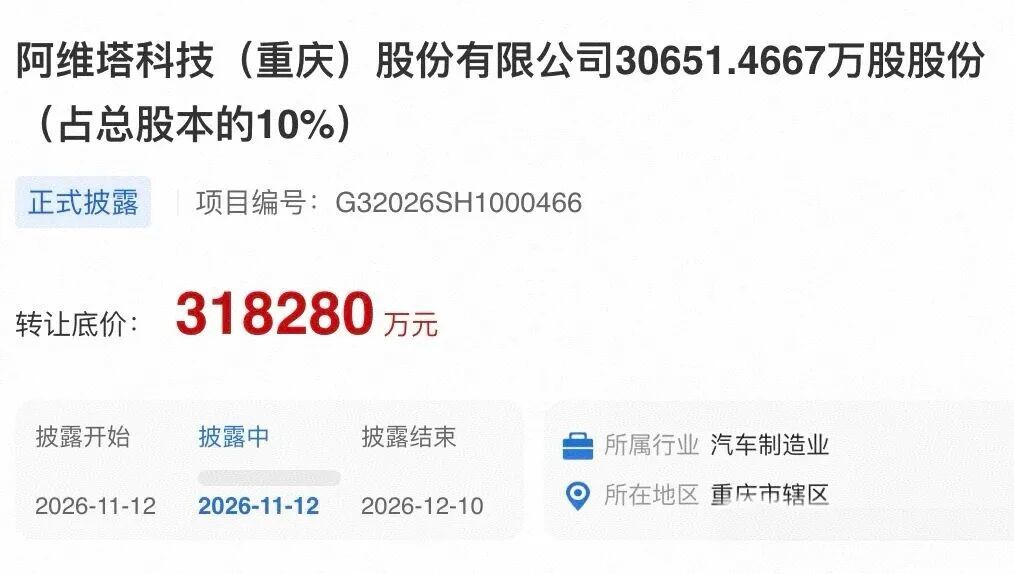
需要注意,這次轉讓的是長安汽車持有的阿維塔股份,並非阿維塔主動出售自己的股份。交易完成後,長安仍將保持阿維塔第一大股東地位。
阿維塔方面也表示,希望引入能夠在高端品牌渠道建設、海外市場拓展等方面提供幫助的戰略投資者。
長安沒有退出阿維塔,而是希望通過部分股權轉讓,為品牌引入新的產業資源。這與一汽投資零跑、大衆投資小鵬背後的思路相通——借力打力。
過去談汽車行業整合,大家想到的往往是收購品牌、接手工廠、合併企業。但從目前已經發生的合作來看,整合的範圍正在變得更廣。
技術可以授權,平台可以共用,供應鏈可以協同,換電網絡可以開放,股權也可以重新組合。企業之間不一定要合併,照樣能夠把最有價值的資源連接起來。
很顯然,產業的邊界還會持續消融,新勢力和傳統車企之間,盟友與對手的身份,隨時都可能互換。
那麼,未來蔚小理零一定會被收購嗎?
就目前而言,一汽與零跑,大衆與小鵬,吉利與蔚來,北汽與理想都有了不同程度的聯繫。但說收購,還為時尚早。
只不過,可以確定的一點:接下來的汽車江湖,不會有永遠的對手,也沒有永遠單打獨鬥的玩家。因為,「整合」已經開始了。