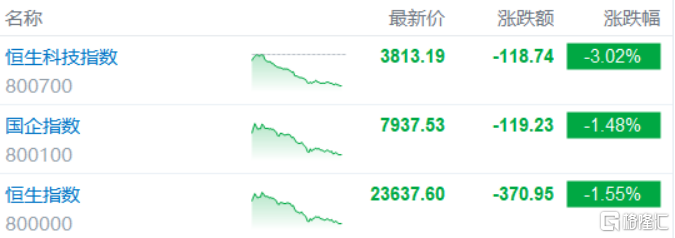
11月13日,港股三大指數呈現低開低走、全天單邊下跌的格局,市場情緒表現弱勢。科網股與半導體板塊是主要拖累,恒生科技指數領跌,最終大幅下跌3.02%報3813點,恒生指數跌1.55%報23637點,國企指數跌1.48%報7937點。
盤面上,大型科網股集體下跌拖累大市走低,小米跌3.74%,阿里巴巴跌3.46%,百度、美團、騰訊跌超3%,尤其是快手跌4.5%創歷史新低!存儲半導體股、PCB概念股、光通信概念股大幅下跌,其中,勝宏科技跌13.46%,中際旭創跌超9%,建滔積層板跌超8%,華虹宏力、瀾起科技、兆易創新紛紛下挫,AI「雙雄」智譜、MINIMAX跌幅明顯;內房股、汽車股、黃金股、生物醫藥股、保險股、光伏股、航空股普跌。另一方面,內銀股逆勢再度撐市,農業銀行、工商銀行升逾1%;石油股全天活躍,豬肉概念股、家電股、乳製品股等部分消費概念逆勢上漲。
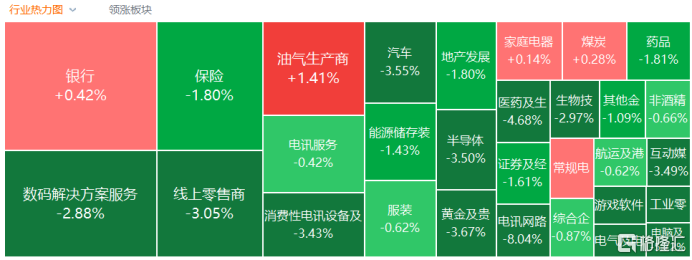
具體來看:
大型科網股集體下跌拖累大市走低,小米跌3.74%,阿里巴巴跌3.46%,百度、美團、騰訊跌超3%,尤其是快手跌4.5%創歷史新低!
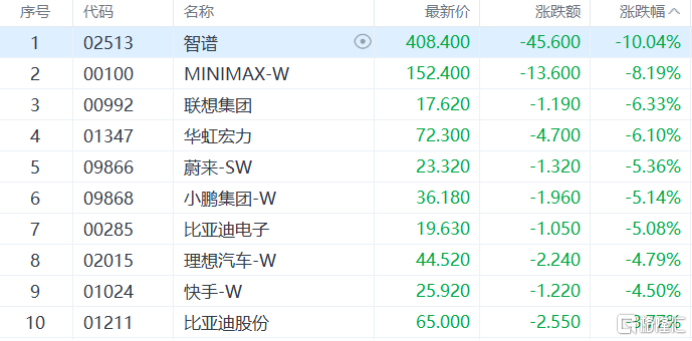
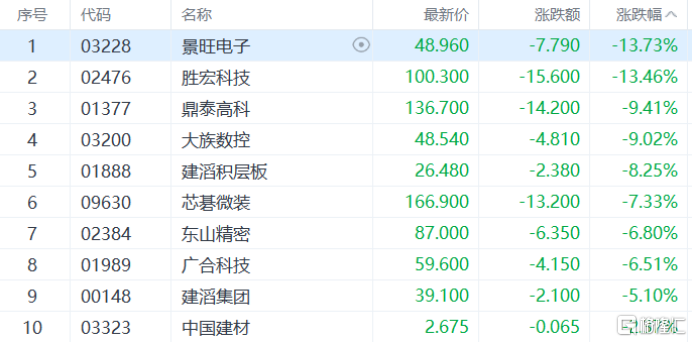
存儲半導體股、PCB概念股、光通信概念股重挫,勝宏科技跌13.46%,中際旭創跌超9%,建滔積層板跌超8%,華虹宏力、瀾起科技、兆易創新紛紛下挫。
消息面上,英偉達宣佈黃仁勳辭去總裁、首席執行官及董事會成員職務,即刻生效,首席財務官Colette Kress任臨時CEO。市場關注繼任管理層能否延續進取戰略,部分分析人士認為該人事風波會影響深度綁定英偉達的PCB等算力硬件廠商。
中信期貨指出,短期黃金維持震盪承壓判斷,重點關注本周PPI、聯儲局表態及短端利率走勢。若價格壓力繼續超預期,更大幅度加息的討論可能進一步壓制金價;若通脹動能緩和、美元與實際利率回落,疊加ETF持續流入,黃金纔有望形成更穩固的修復。
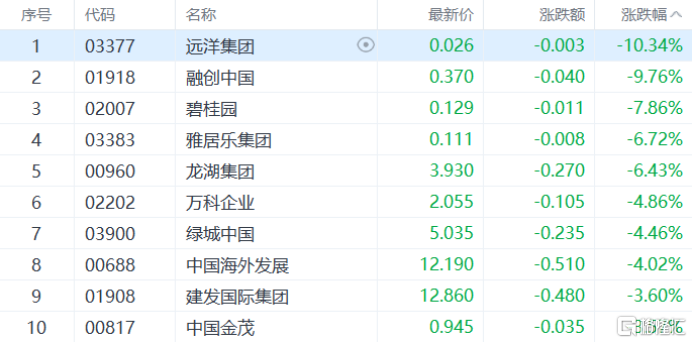
內房股走弱,遠洋集團跌超10%,融創中國跌超9%,碧桂園跌7%。
大和發布研報稱,中國房地產市場10月銷售收縮幅度擴大,百強開發商按建築面積及金額計算的合約銷售分別按年下降22%及17%,較9月的按年下降8%及14%進一步惡化,但按月大致持平。該行相信,最新數據尚未充分反映預售改革影響。
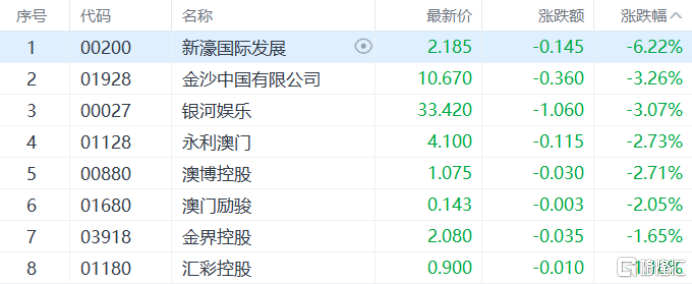
博彩股弱勢,新濠國際發展跌超6%。
花旗研報顯示,澳門11月首八日博彩收入約52億澳門元,日均約6.5億澳門元,較2025年11月日均低8%,較10月最後六日日均低3%,顯示弱勢尚未明顯復甦。該行維持11月博彩收入預測205億澳門元,預計按年下降3%,並認為復甦可能需要更長時間才能顯現。
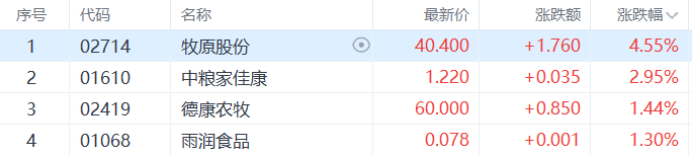
豬肉概念股走強,牧原股份漲4.55%。
消息面上,據行情寶數據,11月13日全國生豬出欄均價8.60元/公斤,較前一日小幅上漲0.03元/公斤,呈現溫和修復態勢,華北、華中及華東地區為主力上漲區域。國投證券指出,川渝地區豬價企穩回升,或側面反映當地供給壓力已有明顯緩解。
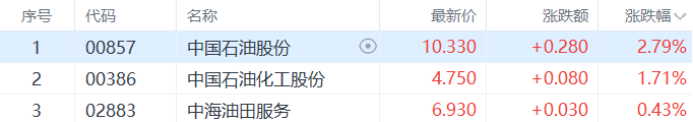
石油股拉升,中國石油股份漲2.79%。
消息面上,當地時間11月12日,特朗普在社交媒體平台Truth Social上發文稱:「我們不需要與伊朗達成協議。那樣的日子早已過去了。」 特朗普這番「不需要協議」的表態,直接給外交緩和的預期潑了冷水,令市場對中東供應中斷的擔憂重新升溫。
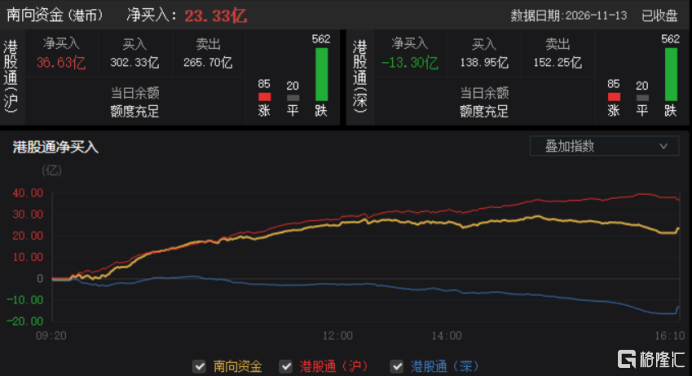
今日,南向資金淨買入23.33億港元,其中港股通(滬)淨買入36.63億港元,港股通(深)淨賣出13.3億港元。
展望後市,國泰君安國際表示,港股市場將延續震盪向上的態勢。一方面,港股估值相對全球主要資本市場依然處於明顯的「價格窪地」,具備中長線配置性價比。另一方面,當前市場的籌碼結構更為健康,在面對宏觀利好催化時,往往能展現更強的彈性與韌性。