圖片來源:視覺中國
藍鯨新聞11月11日訊(記者 代紫庭)11月11日,青島食品公告稱,公司控股股東青島華通國有資本投資運營集團有限公司(以下簡稱「華通集團」)與青島啤酒集團有限公司(以下簡稱「青啤集團」)簽署股份轉讓協議,擬將所持5701.76萬股股份、佔公司總股本29.24%的股權,以9.65億元的價格轉讓給青啤集團。交易完成後,青啤集團將成為青島食品新的控股股東及第一大股東,實際控制人則變更為青島市國資委。
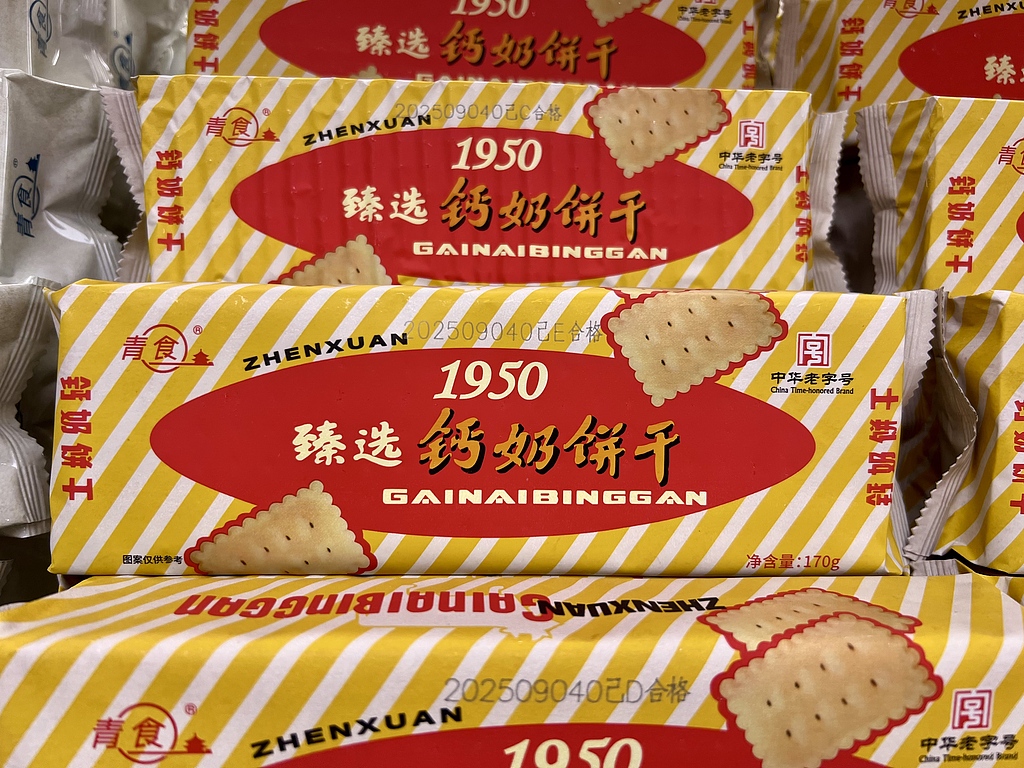
這意味着,青啤集團的業務版圖將從啤酒、水飲進一步延伸至休閒食品。而對於以鈣奶餅乾聞名的青島食品而言,這次股權變更能否帶來新的渠道資源,也成為市場關注的焦點。
9.65億元擬拿下29.24%股權,青島食品股價已升逾一倍
從股權結構來看,本次交易完成前,華通集團持有青島食品9113.49萬股股份,佔總股本的46.74%,為控股股東;青啤集團此前並未持有青島食品股份。
交易完成後,青啤集團將持有5701.76萬股,佔總股本的29.24%,成為第一大股東及控股股東。華通集團持股則降至3411.73萬股,佔總股本的17.50%,退居第二大股東。
需要注意的是,本次受讓方是青啤集團,而非上市公司青島啤酒股份有限公司。青啤集團由青島市國資委100%持股,同時也是上市公司青島啤酒的控股股東。交易雙方華通集團與青啤集團雖然同屬青島市國資委旗下企業,但根據公告,雙方不構成關聯關係及一致行動人關係。
這並非青島食品第一次經歷股權結構調整。2020年5月,原股東青島益青國有資產控股公司、青島市經濟開發投資有限責任公司將合計持有的62.33%股權無償劃轉至華通集團,華通集團由此成為青島食品第一大股東。2021年10月,青島食品登陸深交所主板,華通集團持股比例因IPO發行攤薄至46.74%。此次股權轉讓,則意味着青島食品的控股股東將再次發生變化。
根據公告,本次股份轉讓價格為16.9246元/股,總價款9.65億元,最終價格以青島市國資委批覆為準。定價綜合參考公告日前30個交易日每日加權平均價格的算術平均值、最近一個會計年度經審計的每股淨資產等因素。
股權轉讓消息也讓青島食品成為近期資本市場的關注對象。
青島食品股價近期持續走高。10月26日至11月2日,公司股價連續六個交易日漲停,累計上漲77.14%。10月27日晚間,公司披露控股股東籌劃股權轉讓事項。11月10日收盤,青島食品報25.12元/股,較10月23日上漲約102.9%,股價已經翻倍。11月11日開盤報24.99元/股,仍較10月23日上漲約101.86%。
從啤酒到餅乾,青啤集團的「啤酒+」能否打開新空間
青啤集團將目光投向青島食品,並非其第一次向啤酒之外的消費品領域延伸。
近年來,青啤集團持續推進非啤酒業務佈局。2025年,青啤集團整合青島飲料集團,此後又推進水飲資產整合,將雲南大山飲品等資產納入相關業務體系。從啤酒到礦泉水、飲料,再到此次休閒食品,青啤集團的業務版圖正在進一步擴展。
啤酒行業專家方剛認為,此次交易更像是國資體系內的資源整合。對青啤集團而言,青島食品不僅意味着獲得一個休閒食品上市平台,也意味着將「青食」這一老字號品牌納入旗下,為「啤酒+」業務佈局提前卡位。不過,由於休閒食品與啤酒主業的業務交集相對有限,此次整合短期更偏向財務並表,真正的業務協同仍需要時間。
對於青島食品而言,青啤集團最直接的幫助,可能來自渠道資源。
青島食品前身是1950年創立的青島食品廠,以「青食」牌鈣奶餅乾聞名,產品還包括花生醬、巧克力糖果及其他休閒食品等100多個品種。2025年,公司實現收入5.45億元,按年增長3.67%;股東應佔溢利1.11億元,按年增長13.74%。
2026年前三季度,青島食品實現收入4.49億元,按年增長6%;股東應佔溢利1.02億元,按年增長10.38%。從業績表現來看,公司仍保持增長,但整體營收規模並不大。
從產品結構來看,青島食品對餅乾業務的依賴仍然較高。2026年上半年,餅乾產品實現收入2.51億元,佔主營業務收入約86%,毛利率為47.43%;花生醬收入約2399萬元,佔比8.23%,毛利率僅為10.91%。鈣奶餅乾仍是公司最重要的收入來源,新品雖然保持一定增長,但收入貢獻仍然有限。
區域市場同樣是青島食品需要突破的地方。公司此前在公開信息中表示,目前銷售區域仍集中在山東省內,省外及海外市場收入佔比較低。近年來,公司已通過零食折扣渠道、文旅渠道、校園渠道以及特通渠道拓展省外市場,但如何讓區域老字號真正走向全國,仍是公司需要解決的問題。
方剛認為,青啤集團的渠道網絡存在潛在複用空間,可以為青島食品省外鋪貨提供通路,但能否真正突破區域市場限制,還要看消費者對品牌和產品的認可度,以及青啤集團是否會將青島食品納入渠道優先推廣的品類。
從渠道屬性來看,雙方也並非天然適配。啤酒主要面向餐飲、夜場等即飲消費場景,餅乾則更多依賴商超、便利店和量販零食渠道,雙方終端重疊有限。雖然在經銷商資源、物流倉儲和品牌推廣方面存在一定協同空間,但渠道能否真正複用,還需要考慮不同產品的終端需求和經銷商經營意願。
方剛也指出,相較於水飲業務,休閒食品與啤酒的交集更弱。因此,此次佈局的試探意味可能大於戰略重倉。對於青啤集團而言,擁有渠道網絡並不意味着能夠直接複製啤酒業務的成功經驗,如何將資源轉化為青島食品的實際銷量,纔是後續整合的關鍵。
從青島食品自身來看,短期增長更依賴省外市場拓展,中期則需要培育第二個核心單品。長期依賴鈣奶餅乾,雖然能夠維持品牌辨識度和一定的盈利能力,但也意味着公司增長容易受到單一產品和區域市場的限制。在方剛看來,此次整合最大的難點在於運營落地。青啤集團需要解決的,不只是把青島食品納入旗下,更是如何讓原有渠道、品牌和產品體系真正產生協同效應。
不過,交易尚未完成,青啤集團也明確承諾36個月內沒有重組上市或注入關聯方資產的安排。最終,這場啤酒與餅乾的跨界組合能否產生真正的化學反應,還要看青島食品能否走出山東,以及能否在鈣奶餅乾之外培育新的增長支點。