通財經APP獲悉,長期以來聚焦智能手機芯片的半導體巨頭高通(QCOM.US)股價近日跟隨費城半導體指數以及廣泛的美股市場科技股邁向反彈步伐,但是其反彈力度遠遜於多數熱門AI半導體與存儲芯片股票,並且也不及有着「全球AI算力交易風向標」稱號的費城半導體指數。華爾街金融巨頭伯恩斯坦在與高通管理層進行交流之後,認可高通業務多元化進展——尤其是認可高通進軍數據中心CPU以及AI推理芯片的雄心壯志,但是該機構維持「與大盤一致」這一謹慎評級以及155美元目標價,意味着在該機構看來高通潛在下跌空間高達12%。
伯恩斯坦分析師團隊對高通的核心判斷在於,數據中心業務已有客戶、出貨和收入目標支撐,但收入起量會顯著早於利潤率改善;攜手亞馬遜等雲計算大客戶們打造出的雲廠定製化AI推理芯片與數據中心高速互連繫統,有望先支撐高通2027財年大約為50億美元的數據中心業務收入目標。自研服務器CPU與面向多家客戶銷售且對標英偉達AI GPU的高通專有AI推理芯片隨後接力,纔有望改善產品組合。與此同時,蘋果基帶收入下降、手機需求偏弱和研發投入上升,仍會嚴重壓制近期盈利。
亞馬遜等客戶的定製AI芯片與高速互連產品率先放量,支撐高通2027財年50億美元的數據中心收入目標。以Meta為首發大客戶的服務器CPU與高通自有推理AI加速器將隨後接力,助力高通自身的數據中心業務邁向2029財年逾150億美元的宏大收入目標,並有望改善芯片業務的毛利結構。此外,伯恩斯坦還預計,蘋果基帶收入下滑、低毛利定製芯片佔比上升及研發投入增加,將使高通2027財年調整後每股盈利按年下降約16.8%。
AI算力與半導體板塊上演大反攻,高通未能實現亮眼漲幅
截至美東11月5日美股收盤,美股科技股遭遇近年來最大規模重創,費城半導體指數與納斯達克100指數分別重挫12.25%和6.36%,高通下跌9.49%。11月6日,三者分別反彈4.21%、1.35%和5.52%。當天,谷歌母公司Alphabet披露三季度新建高通倉位,期末持倉市值約5.48億美元,為高通的反彈增添了個股層面的催化。
截至11月6日的一周,費半和納斯達克100分別累計下跌12.15%和4.91%,高通則顯得堅挺,在美股乃至全球市場半導體暴跌之際反而實現逆勢上漲0.38%。然而在11月11日,美股AI算力主題以及與AI密切相關聯的半導體股再度大幅走強,費半上漲5.66%,納斯達克100上漲2.28%,然而高通單日僅僅上漲1.75%,當日漲幅落後於兩大指數。
11月5日的拋售同時反映了板塊與高通自身的壓力。美國中期選舉後,市場重新評估AI監管、數據中心建設和資本開支的前景,前期擁擠的算力交易急劇回撤。高通還遭遇手機芯片業績低於預期:第四財季該業務收入51.4億美元,按年下降26%,低於Visible Alpha調查顯示的52.5億美元這一華爾街分析師一致預期。
Alphabet的最新13F為高通上周五的反彈增加了個股催化。11月6日公開的申報顯示,截至9月底,Alphabet新披露持有高通2,976,982股普通股,期末市值約5.48億美元。。高通與谷歌已有Android、Googlebook等合作,股權投資強化了市場對雙方關係的關注。
本周三的美股AI算力主題與半導體全面大反彈則是獲得了新的經營數據支撐。CoreWeave業績超預期,預計未來三個月獲得約90億美元客戶預付款和保證金,股價上漲約24.7%。Anthropic披露的營收高速增長和約9009億美元跨年度採購及租賃承諾,則增強了市場對應用變現和長期算力需求的信心。
截至周三美股市場收盤,費半全部成分股均實現收漲,美光和閃迪分別大漲11.89%和13.69%,AMD漲7.32%,博通與英偉達分別漲約4%和2.9%。存儲股此前回撤較深,反彈也更強。高通當日僅漲1.75%,說明板塊風險偏好回暖可以抬升股價,市場仍會單獨衡量它的手機業務壓力與數據中心盈利兌現節奏。
高通的數據中心「三步走計劃」:定製硅先創收,CPU與自有推理芯片再接力
高通在AI數據中心領域的雄心壯志般強勁增長規劃,第一步是定製化AI芯片與數據中心內部高速互連(High-Speed Interconnect)。高通重申FY27(即2027財年)數據中心收入50億美元,預計首季超過6.5億美元,財年末年化收入運行率約70億美元。按電話會口徑,FY27收入主要來自兩家超大規模客戶的定製AI加速器,其次是連接產品。
AWS定製加速器已於10月開始出貨,光連接產品計劃於11月放量。伯恩斯坦轉述,亞馬遜的多年、多代項目覆蓋Annapurna多個主流芯片家族,由亞馬遜掌握核心設計,高通提供ASIC實施、量產良率管理及互連IP。這是一筆幫助雲巨頭把自研芯片做出來、交付出去的生意,與高通銷售自有推理端AI加速器的收入和毛利結構不同。
伯恩斯坦轉述管理層稱,未來約兩年半的相關收入已有合同覆蓋或正在簽約,Amazon(亞馬遜)、Meta、HUMAIN及Alphawave原有客戶可覆蓋FY29超過150億美元數據中心收入目標的大部分。這裏尤其要看清亞馬遜協議的金額:SEC文件中的600億美元,是十年認股權證歸屬所關聯的潛在採購支付上限。歸屬分批取決於商業安排、具約束力的訂單及實際採購里程碑,部分股份已基於初步採購承諾歸屬,後續相關權證金額還會隨收入確認計入收入抵減。這個結構既顯示客戶合作深度,也解釋了為什麼不能直接把上限寫入已鎖定收入。
第二步是Dragonfly C1000服務器CPU。高通將自研Oryon核心擴展至250核以上的小芯片設計(Chiplet),面向通用服務器、AI智能體任務編排及加速器主控節點。CPU負責通用計算和任務協調,高速PCIe與CXL則幫助它連接加速器、網卡及存儲。
Meta是首發客戶。伯恩斯坦記錄的節奏是2027年送樣、FY28下半年開始貢獻收入,高通與Meta的公開公告則把C1000投產安排在2028年下半年。管理層提及的近十餘個潛在CPU機會,下一步仍要等客戶拿到實際芯片後驗證和轉單。
第三步是AI200、AI250、AI300構成的推理加速器路線。AI200採用LPDDR5X,AI250引入第一代高帶寬計算(High Bandwidth Compute,HBC),AI300則採用第二代HBC。高通瞄準大模型逐詞生成(Decode)階段反覆讀取模型權重與鍵值緩存(KV Cache)的瓶頸。HBC通過3D鍵合讓部分高流量運算在靠近DRAM的位置完成,減少數據搬移,從而爭取更好的每瓦推理吞吐量與每百萬Token成本。
高通預計AI250於2027年商業送樣、AI300於2028年送樣。報告中管理層所稱的約4倍密度、15倍帶寬以HBM為比較對象,高通公開披露的AI250每卡133 TB/s有效帶寬、約為AI200的18倍則使用另一基準。兩組數字衡量的對象不同,最終商業競爭力則需要看同等模型質量和延遲下的吞吐、整機成本與軟件適配。
伯恩斯坦為何認可轉型,卻仍把目標價定在155美元?
首先是手機業務的收入缺口。管理層預計自然年2027年全球手機市場持平至小幅下降,認為中國安卓業務已於6月觸底,三星份額可穩定在約70%。但FY26約240億美元手機業務收入中,蘋果約佔三分之一。
伯恩斯坦分析師團隊測算,蘋果相關芯片收入可能在FY27降至約15億美元,FY28接近零。即使安卓業務靠提價和雙旗艦策略實現持平至溫和增長,蘋果芯片收入下降的量級仍然很大。另一邊,蘋果等客戶的長期專利許可已經續簽,下一輪主要續約窗口在FY30至FY33。因此,高通需要消化的是蘋果基帶銷售減少,專利授權業務(QTL)則獲得了更長的收入可見度。
其次是數據中心增收與利潤率改善之間的時間差。管理層認為,現有芯片業務毛利率有望隨提價傳導,在FY27下半年回到長期區間下沿,約48%。同期低毛利定製ASIC的收入佔比上升,仍會壓低整體QCT毛利率。定製硅業務本身可增厚經營利潤率,但CPU等新產品的研發投入同步增加,拖累爬坡階段的增量盈利。
伯恩斯坦援引管理層言論稱,管理層預計,隨着自研CPU等面向多家客戶銷售的產品於FY28起放量,整體QCT毛利率纔有望於FY29回到48%–50%,經營利潤率也向30%的目標靠攏。伯恩斯坦研究報告提及的7%–8%人員調整,管理層將其定位為技能與人員重配,數據中心和軟件仍在增加資源。
汽車業務是高通目前已有規模驗證的第二增長曲線。高通第四財季汽車業務首次突破20億美元、按年增長89%,管理層對FY29達到100億美元有較強信心。數字座艙、連接和高級駕駛輔助系統(ADAS)推動單車芯片價值上升,研報稱第五代平台在部分車型的單車內容價值可接近1000美元。軟件變現仍有潛力,現有目標未計入這部分貢獻。物聯網方面,原先約40億美元PC芯片目標已被重新表述為約60億美元PC加個人AI設備,因此不能把差額全算成PC上修。FY29約140億美元的物聯網目標也只含很少機器人貢獻。
伯恩斯坦預計,高通營收將在2027財年先恢復增長,盈利則到2028財年才明顯回升。按研報口徑,高通2026財年營收為432.40億美元,息稅前溢利(EBIT)為86.57億美元,調整後每股盈利為10.54美元。2027財年,伯恩斯坦預計營收增至443.09億美元,按年增長約2.5%,但EBIT降至57.08億美元,調整後每股盈利下滑約16.8%至8.77美元。
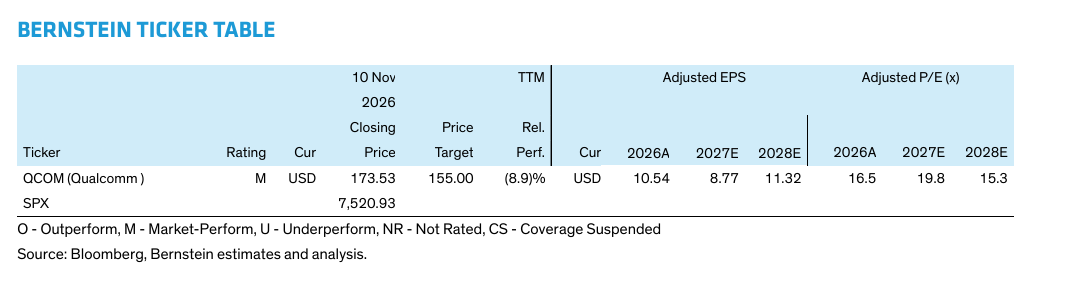
定製AI芯片先帶來收入增量,但較低的毛利率、蘋果基帶收入減少及新產品研發投入仍壓制盈利。到2028財年,隨着服務器CPU等自研產品逐步放量,伯恩斯坦預計營收升至513.17億美元,EBIT回升至87.62億美元,調整後每股盈利按年增長約29.1%至11.32美元。
伯恩斯坦的這組預測可謂把市場分歧寫得很清楚——FY27營收預計增長約2.5%,調整後EPS卻預計下降約16.8%;FY28才預計反彈約29.1%。伯恩斯坦以FY28調整後EPS 11.32美元和約14倍估值為依據,將目標價定為155美元。相對報告採用的11月10日收盤價173.53美元,隱含約10.7%下行空間。相對11月11日收盤價176.57美元,隱含約12.2%下行空間。
對於投資者們而言,谷歌母公司Alphabet建倉提供的是資本層面的認可,亞馬遜AWS出貨和Meta送樣纔是業務兌現的證據。高通能否獲得持續重估,要看FY27的定製硅與互連收入能否按期爬坡,以及FY28的CPU和自有推理芯片能否接力改善毛利率。後者決定這場轉型能在多大程度上抵消手機業務的下滑,並推高每股盈利。