近一個月漲幅逾25%,超過70%的收入來源於肯德基的百勝中國(09987),發布雙增業績後市值還能否維持在上升通道?
智通財經APP了解到,11月3日,百勝中國發布2026年第三季度財報,實現收入34.77億美元,按年增長8%;股東應佔溢利3.11億美元,按年增長10%;前三季度,該公司收入98.86億美元,按年增長10%,股東應佔溢利8.64億美元,按年增長10%,歸母純利率為8.74%。此外,前三季度每股攤薄盈利2.49美元,按年增長17.45%。
這已是該公司連續第十個季度實現系統銷售額、經營利潤及經營利潤率的按年增長,且公司積極回報股東,在第三季度向股東回饋3.62億美元,其中包括2.63億美元的股票回購和9900萬美元的現金股息,前九個月,共計向股東回饋10.80億美元。受該業績影響,其股價次日拉高,連續兩個交易日漲幅超4%,而近一個月股價漲幅超25%。
業績穩健,兩大核心品牌雙輪驅動
百勝中國業績增長主要來源於三個維度:一是門店淨增長,Q3淨新增692家,創單季歷史新高,門店總數19989家,其中19%為加盟店,Q3新店中44%由加盟商開出;二是交易量的增長,同店交易量按年增長3%,連續第15個季度正增長;三是「以價換量」,比如肯德基客單價按年下降5%,但同店交易量增長5%。
「以價換量」但並未犧牲利潤,Q3該公司餐廳利潤率17.8%,按年提升0.5個百分點,經營利潤率13.0%,按年提升0.5個百分點,連續第10個季度擴張。
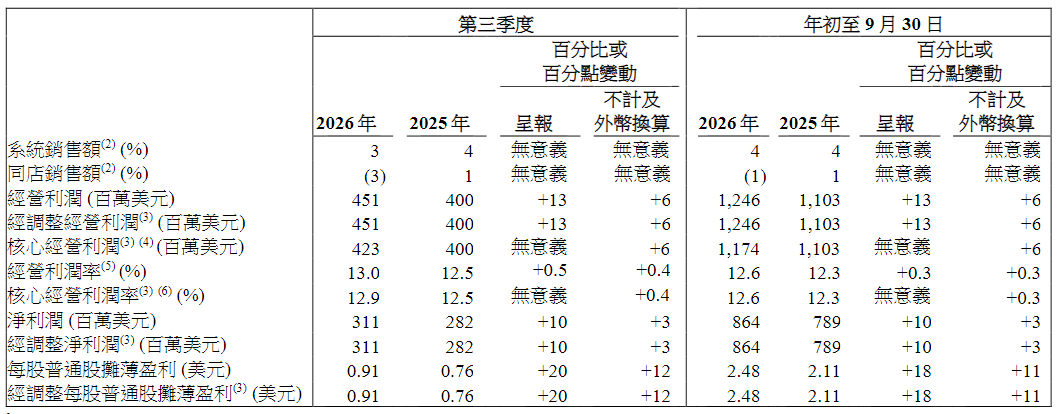
圖片來源:公司財報
分品牌看,肯德基是壓艙石,Q3收入25.97億美元,按年增長8%,佔公司收入的74.7%;經營利潤4.25億美元,按年增長10%,佔公司經營利潤的94.2%;經營利潤率16.3%,按年提升0.3個百分點;餐廳利潤率18.6%,按年提升0.1個百分點。外賣銷售按年增長7%,佔肯德基銷售額的54%。
而必勝客是第二引擎,Q3收入6.65億美元,按年增長5%;經營利潤0.73億美元,按年增長29%;經營利潤率11.0%,按年提升2.1個百分點;餐廳利潤率15.3%,按年提升1.9個百分點。8月該公司完成對中國大陸必勝客品牌所有權的收購後,原先支付給品牌方的許可費不再流出,直接增厚了利潤。此外,必勝客同店交易量按年增長5%,連續第15個季度增長;外賣銷售按年增長8%,佔比53%。
值得注意的是,百勝中國財務健康,資產負債率為50.9%,現金流充沛,每年都有大量的經營活動現金淨流入,2026年前三季度淨流入達14.81億美元,截至9月,其擁有現金等價物5.35億美元,短期投資11.32億美元,合計為16.67億美元。充裕的現金流為該公司業務拓展以及提升股東回報帶來保障。
跑贏行業,逆勢擴張估值仍處低位
從行業來看,今年餐飲行業弱復甦,2026年1—9月,全國餐飲收入41969億元,按年增長2.4%,增速按年回落0.9個百分點;限額以上單位餐飲收入12528億元,按年增長1.3%。而百勝中國系統銷售額增長3%,總收入增長10%,旗下兩大核心品牌肯德基及必勝客均高於全國餐飲收入的增速。
這得益於該公司逆風擴張,Q3淨新增692家門店,前三季度淨新增1888家,全年目標從「淨增超1900家」上調到「超2400家」,門店總數將突破20500家,2028年的目標是25000家,其中肯德基17000家、必勝客6000家。在城市佈局方面,該公司計劃未來三年進入2000多個尚未觸達的低線城市。
百勝中國重視股東回報,Q3公司向股東返還3.62億美元,其中2.63億美元用於回購,0.99億美元用於派息,前三季度累計返還10.80億美元,全年計劃15億美元。董事會宣佈每股派息0.29美元,將於12月22日支付,同時批准增加10億美元回購授權,剩餘額度約13億美元。
此外,自2027年起,該公司計劃將約100%自由現金流,扣除支付給子公司少數股東的股息後回饋股東,預計在2027年和2028年期間,股東回報平均每年約為9億美元至逾10億美元,並在2028年突破10億美元。截止目前,該公司股息率為2.28%,PE(TTM)為17倍,PB為3.2倍。
那麼百勝中國估值高嗎?和全球同行比,這個估值不算貴。麥當勞的PE(TTM)22倍,比百勝中國高出29.4%。在業績方面,百勝中國略勝一籌,EPS三年複合增速預期14.5%,遠高於麥當勞的5.8%;股東回報率8.9%,是麥當勞的2.4倍。該公司現金回報率高,且具備清晰的股東回報計劃,獲得各大投行看好。
其中晨星發布研報稱,百勝中國第三季度收入按年增長2%,剔除匯率波動影響後,核心經營利潤增長6%,儘管8月惡劣天氣及外賣補貼減少導致同店銷售額下降,但公司業績仍保持增長。該投行維持對該公司每股公允價值預測600港元,認為當前股價較公允價值折讓40%,估值明顯偏低。
綜合來看,百勝中國三季度業績表現強勁,肯德基和必勝客兩大核心品牌均實現了穩健增長,高於行業水平,其門店逆勢擴張,尤其是低線城市的佈局,此外公司「以價換量」,交易量季度保持增長趨勢,但盈利能力仍保持提升。該公司重視股東回報,每年約為9億美元至10億美元回報股東。
百勝中國市值已連續三年上漲,目前估值仍處於較低水平,基於強勁的基本面以及股東回報水平,疊加獲得投行認可,公司長期具備較高的值博率。