文|整點消費
在飲料界,誰不想做下一個「可口可樂」?
圖源:大窯飲品
曾經作為「國產汽水之光」的大窯,在被全球另類資管機構KKR拿下85%股權之後,一切都變得更加「穩準狠」了:加速團隊汰換、頻頻推新……從市場動作來看,大窯的目標很明確:把產品從餐飲渠道擺進更多的流通終端,以經典玻璃瓶為原點,加速更多品類、更多場景下的品牌滲透。
當然,對大窯而言,更迫切的或許並不是成為「下一個可口可樂」,而是如何應對當下的市場頹勢與盈利壓力。
大窯「壓力」更大了
在國內碳酸飲料市場,大窯一度成為最有可能和「兩樂」掰手腕的國產汽水品牌,有公開數據稱其2023年營收約32億元,2025年甚至攀升至50億元,其體量是冰峯的10倍、北冰洋的3倍……不過,這些數據都沒得到大窯官方的確認。
大窯此前還堅稱「不可能被外資收購或控股」,終於讓國內消費者看到了國產汽水的「新曙光」。但在2025年,大窯正式告別了自己的「國貨」身份,投入KKR麾下。根據雙方的交易公示文件顯示,2024年,遠景國際有限公司(背後的實體即大窯飲品)在中國境內碳酸飲料市場的份額位於5-10%的區間,僅次於可口可樂和百事,但這絲毫不影響大窯的百億估值。
或許是奔着成為下一個「可樂」,KKR入主大窯之後,在今年1月正式邀請從衛龍美味CEO一職上辭任的孫亦農來出任CEO。
不過,「穿上洋裝」的大窯並沒迎來好時候——國內飲品市場集體「過冬」,碳酸飲料也沒能倖免。
據線下零售檢測機構馬上贏的數據顯示,今年飲品旺季(5-8月),飲料大類的銷售額、折算出貨量與銷售件數三大指標繼續延續2025年同期的全線下滑趨勢,並且進一步加深至-13.67%、-10.97%和-14.38%,三項指標降幅均達到三年來最大值。
聚焦到碳酸飲料品類,作為推新規模最大的品類之一,新品數量也從2025年旺季的1841款大幅降至2026年的843款。
而在今年前三個季度,汽水品類的銷售額按年增速分別為-4.17%、-12.23%和-10.95%。
由此可見,國內碳酸飲料的整體市場在持續收縮。
與此同時,碳酸飲料的市場結構也在加速變化,據《每日經濟新聞》援引歐睿數據,上半年國內碳酸飲料銷量按年增長4.3%,但增量全部來自無糖產品,無糖碳酸已佔碳酸總銷量的四成以上。而在無糖碳酸品類方面,大窯基本上是「缺席」的,它的收入支柱依舊是大窯嘉賓系列。
圖源:中國國際服務貿易交易會
但並非所有碳酸飲料都不行了。今年前三季度,「兩樂」在中國市場的表現都還不錯。
百事在亞太市場除了食品板塊表現亮眼之外,無糖、低糖飲品也在持續帶動飲料板塊銷量增長。
而可口可樂的含氣飲料全球單箱銷量增長5%,其中,旗艦品牌可口可樂全球增長5%,無糖可口可樂全球增長16%,兩者在各市場大區均實現增長。其中,亞太市場單箱銷量按年增長6%,主要得益於中國等市場的增長。
顯然,國內汽水的整體市場規模相對穩定甚至收縮,龍頭企業的業績持續增長,那麼就意味着中小品牌的市場份額被龍頭企業吞噬了。至於排名老三的大窯市場份額是漲是跌,只有大窯自己最清楚。
而外界也能夠從孫亦農出任大窯CEO未滿一年就被「換帥」的消息中窺得一斑。
與此同時,據CBNData報道,KKR收購大窯股份附帶對賭條款,2025至2027年累計純利不低於18億元。
也就是說,在這三年裏,大窯每年都要賺到6個億……這是個什麼水平呢?按今年上半年31家飲料上市企業的成績平均測算,整體純利率大約在14%左右,而撇除農夫山泉這類超高毛利率後,剩下30家企業的整體純利率不足11%。
即便按純利率14%來計算,大窯每年要實現6個億的純利,那麼其營收就要達到42億元以上。很顯然,大窯的純利率達不到這麼高,也就意味着其需要更高的營收才能達到對賭條件。
所以,單就這兩年飲品市場的競爭態勢來看,上述對賭條件,猶如是懸在大窯頭上的「達摩克利斯之劍」。
大窯的「可樂」情結
為什麼說大窯有「可樂」情結呢?
大窯在被收購後,連續兩任CEO都有可口可樂背景。
孫亦農作為快消品行業的資深老兵,除了在雀巢等大型外資企業履職之外,其同樣也在可口可樂工作多年,比如在可口可樂裝瓶投資集團中國區任職三年,離職時的職務是南區總經理。
而接任孫亦農出任大窯CEO一職的劉莉冬,雖然稱得上是內部「培養系」,但其也可口可樂體系精耕多年,曾任中糧可口可樂市場部總經理、銷售部總經理,統籌全國品牌營銷、渠道銷售與新零售合作。
值得一提的是,劉莉冬出任CEO的消息放在了正式官宣之前,並且首秀放在了「2026年大窯飲品全國經銷商大會」上,並宣佈了大窯全新的「2.0戰略全景」。
由此可見,大窯對劉莉冬還是寄予厚望的,並且也賦予了足夠發揮其才幹的權利和空間。
但事實上,除了看到大窯在官方發文中展現的「8個(產品、渠道、市場、品牌、版圖、技術、產能、形象)新維度」之外,很難感知到其2.0戰略的具體變化。唯一比較直觀的是產品架構,大窯過去常說的「1+2+N」(碳酸+果汁、植物蛋白+N)產品架構在2.0時代變成了「1+1+N」。
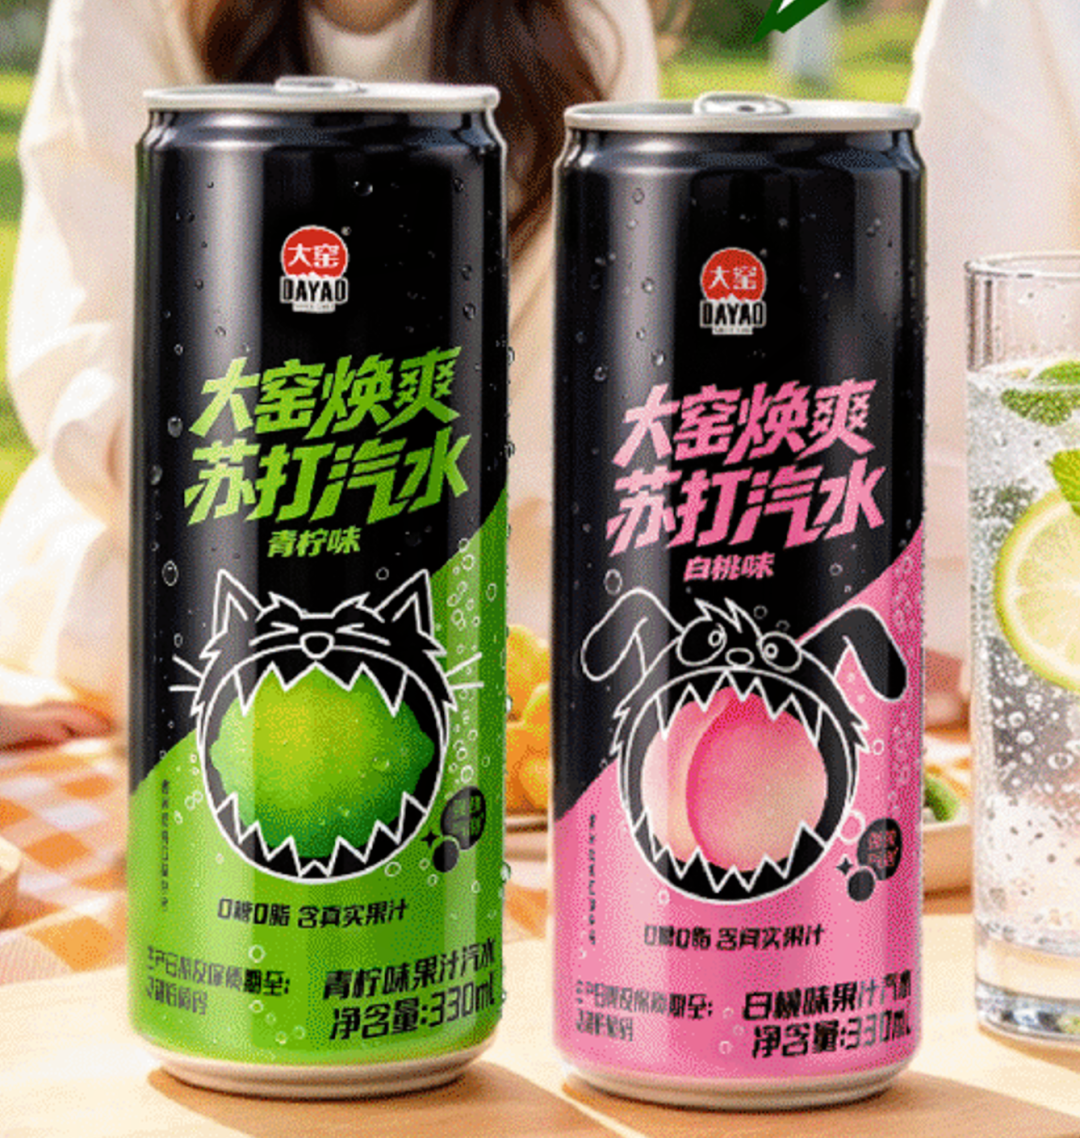
事實上,大窯旗下除了大窯嘉賓之外,也有不少新品類。比如大窯20香、益生元果汁汽水、查元香無糖茶、宜養說植物蛋白飲料,最近還推出了「煥爽」0糖蘇打汽水(白桃味和青檸味)……
圖源:大窯飲品
事實上,在產品層面,大窯長期面臨「騎虎難下」的局面。主要收入來自玻璃瓶裝的大窯嘉賓系列,但其成分又一直被消費者「吐槽」,所以大窯也在試圖「創新謀變」。
更為重要的是,大窯希望加速在餐飲渠道之外的市場滲透。顯然,玻璃瓶裝的大窯嘉賓是無法實現這一願景的,於是大窯也推出了易拉罐和PET瓶包裝,但消費者接受度並不算高。而大窯的其他品類,在離開了餐飲渠道的溢價空間之後,很難在通路渠道「虎口拔牙」。
比如,大窯嘉賓在餐飲市場可以給終端留出2元/瓶甚至更高的利潤空間,但在餐飲市場之外,幾乎沒有這種覆蓋範圍廣、銷量大的終端類型了。即便有,大窯的其他產品也很難再復刻了,因為現在各大飲品品牌都對餐飲渠道虎視眈眈,一有響動,勢必蜂擁而上。
但在餐飲和通路渠道「齊頭並進」這方面,可口可樂堪稱業內「標杆」,從這一點來說,大窯引進可口可樂體系的人來掌舵也在合適不過了。
不過,可口可樂和大窯並不在同一水平上。對於消費者而言,可口可樂可以是可樂、芬達、雪碧、醒目,也可以是果粒橙、純果樂……但大窯目前還只是「大窯嘉賓」。
更為重要的是,大窯要想緩解身上的壓力,就需要把產品擺到各種終端的貨架上去。但就目前滲透率最高、發展最快的量販零食店,能見到大窯的產品,依舊只有「大窯嘉賓」,儘管大窯出了不少新品,但目前終端能見到的機會並不多。
與此同時,雖然大窯先後在內蒙古、寧夏、遼寧、吉林、安徽、陝西、山東等地投資建設了8大智能生產基地,但從飲品行業的產能服務半徑來看,大窯的產業端並不足以支撐它對南方市場的廣泛滲透。
所以,對大窯而言,2.0時代只能算是個新開局,至於新帥、新戰略,能夠給大窯帶來哪些改變?待對賭到期後外界就能真正看到了。