作為泡泡瑪特的第二大股東,段永平的賬面浮虧已接近20億港元。
起因是自10月14日起泡泡瑪特開啓連跌,疊加三季度營收按年下降,盤中最低下探至125.8港元。從去年8月約339港元的高點算起,股價已跌去六成,市值蒸發超過2600億港元。
按市場估算的150港元成本中樞和1.02億股持倉測算,段永平的賬面浮虧最高已接近20億港元。
雪球上,不少網友調侃「大佬高位站崗」「疑似被做局」,質疑聲鋪天蓋地。
面對股價持續下跌,段永平再次表達了加倉意願。「我應該還會再買一些,但不會超過公司的10%,不然公司該有意見了。」
事實上,從上半年段永平大舉建倉泡泡瑪特那一刻起,質疑聲就沒斷過。但爭議的癥結,或許不在泡泡瑪特是不是一家好公司,而在於一個追求確定性的價值投資大佬,為什麼把寶押在了一家股價常年「過山車」的公司上?
提到確定性,就不得不提最近風頭正勁的可口可樂。10月22日,可口可樂盤中觸及 95.37 美元,創出歷史股價、市值雙新高,市值站上4000億美元,年初到現在漲了約35%,不僅跑贏蘋果,也跑贏一大半「七巨頭」。
對於段永平投資泡泡瑪特,外界很容易聯想到巴菲特投資可口可樂。因為這兩家公司都做的都是消費品,同時也都是所在賽道的翹楚。
但如果仔細觀察就會發現,就像字母榜曾經指出過的,泡泡瑪特肯定是家好公司,但它和可口可樂的共性只存在於表面,兩者的不同纔是根本性的。
在某種程度上,對價值投資者來說,可口可樂是互聯網出現前的白月光和田園牧歌。但自從互聯網出現後,價值投資者再從消費品行業裏找到一個可口可樂式的標的已經是刻舟求劍了。下一個可口可樂早就不會是消費品了,泡泡瑪特當然也不例外。
相比之下,段永平在互聯網時代重倉的蘋果和騰訊,才更符合「觸達最廣用戶」、「心智難以替代」等可樂式投資的內核。從這個標準回望,段永平或許沒選錯一家好公司,但泡泡瑪特顯然不是他那罐可口可樂。
那麼,AI時代的可口可樂又會是誰呢?
要判斷泡泡瑪究竟算不算可樂,首先要回看,過去段永平拿這套標尺圈中過哪些公司。
可口可樂身上集合了巴菲特所有投資準則:難以改變的用戶心智,抗通脹的提價權,輕資產小成本大生意,「一個漢堡都能經營」的生意模式,以及全球化擴張。
段永平也從不掩飾自己對可樂式商業模式的推崇,多次拿可口可樂作為參照標尺來衡量持倉標的。他曾公開說過,自己真正重倉的差不多就三隻股票,蘋果、騰訊和茅台。
在段永平心目中,蘋果是比可口可樂還要好的生意。2018年5月25日,段永平應巴菲特之邀去聊蘋果,這也是兩人的第二次見面。席間,巴菲特說道他小時候曾經是喝百事可樂的,因為那時百事的價格只有可口可樂的一半。
段永平說道,「我覺得蘋果的商業模式比可口可樂要好。原因在於,百事可樂價錢只有可口可樂的一半時,你就選擇喝百事可樂,但安卓和iPhone比價錢差了多少,你看真正的蘋果用戶沒有人在乎。」聽完,巴菲特回了一句「I got it」,之後那頓晚餐,兩人再沒聊過蘋果。
正如段永平所言,蘋果稱得上是新時代的可口可樂。論用戶心智,蘋果的iOS 生態形成了極高的遷移成本,用戶轉換成本比可樂還要強;論提價權,iPhone近幾年持續抬升售價,足以說明高端用戶對價格不敏感;論全球化擴張,蘋果更是達標。
但在「小成本大生意」和「傻瓜式經營」這兩項上,蘋果和可口可樂尚有差距。一方面,蘋果研發投入巨大,並非可樂那種極低研發消耗的輕資產模式;另一方面,依賴持續產品創新、優秀管理層與企業文化,容錯率也不如可口可樂。
但「莞莞類卿」已屬難得,畢竟連巴菲特也說過「找不到第二家像可口可樂這樣好的公司」。
段永平2011年開始投資蘋果,倉位最重的時候超過了90%,到現在整整15年。曾一度堅持不投科技公司的巴菲特也從2016年開始建倉蘋果,一度佔比近五成,不過2024年後開始大幅減持。
把這套「可樂標準」套在騰訊上,同樣適配。微信、QQ 憑藉社交關係鏈牢牢綁定用戶,遷移成本極高,一旦沉澱社交關係,用戶很難徹底離開這套產品。
整體來看,騰訊依靠社交關係網絡,在用戶心智、現金流、輕資產變現上無限靠近可口可樂;但受限於全球化短板,以及高度依賴管理層戰略判斷力,它依舊不是完美的「可樂式」標的。
至於茅台,田樸珺在採訪段永平時說,段永平投資茅台,就像巴菲特當年投了可口可樂,但段永平當場糾正,說:不對,更像是投資喜詩。
巴菲特曾說:「情人節送喜詩糖果能得到女孩的吻,送便宜貨可能挨耳光。」這種「社交貨幣」屬性賦予其強大定價權,能夠持續提價而不影響銷量。茅台同樣具備請客送禮的社交屬性,也同樣手握定價權。
但無論是「可口可樂」模式還是「喜詩」模式,都符合價值投資的核心標準:生意模式簡單,能持續產生充沛自由現金流;有強大的品牌心智、高用戶遷移成本、網絡效應和成本優勢,也就是護城河足夠寬;優秀的管理層和定價權等。
段永平則將其簡化成「3R框架」,好的生意模式、好的人和好價格,過去20年,段永平正是用這套尺子丈量標的的。
直到今年,段永平把這套尺子放到了泡泡瑪特身上,質疑聲隨之而來。
面對質疑,他在雪球上用「3R框架」評價泡泡瑪特,「泡泡瑪特的壁壘遠比想象中強大,只要潮玩會有持續性,泡泡瑪特就是非常好的生意了。」
甚至,最近他被這些質疑聲搞煩了。對於外界持續的追問,他在雪球上直言:「現在搞得我像個泡泡瑪特代理人似的,我以後不想再回答這種問題了,反正我的觀點該說的都說了,對錯過幾年就知道了。」
質疑聲之所以大,是因為泡泡瑪特跟傳統的價值投資確實有太大的不同。
先說確定性,看看泡泡瑪特過山車似的股價,就知道情緒生意跟確定性實在是不搭邊。
IP是有生命周期的,爆款平均熱度周期約18到24個月。迪士尼走的是敘事IP路線,通過電影等內容填充,讓不少IP穿越周期成為經典,但泡泡瑪特靠的是視覺IP驅動,IP生命周期受審美潮流、玩家新鮮感和新品迭代節奏等波動影響。
反觀可口可樂、蘋果、茅台、騰訊,沒有一個是靠持續製造新鮮感活着的。
再說用戶寬度,可口可樂、蘋果和騰訊都有強大的用戶基礎,但泡泡瑪特的用戶實在稱不上大衆。拋開用戶基數去談用戶黏性和品牌力,總覺得差點意思。
而且潮玩這類可選性消費非剛需。買盲盒屬於悅己、衝動和社交型消費,高度依賴年輕人的消費信心。經濟環境收縮的時候,這類可選消費往往最先被砍掉。迪士尼可以靠樂園、流媒體、電影、衍生品多業務分攤單一IP的風險,泡泡瑪特收入結構高度綁定潮玩零售,渠道、產品形式都相對單一,對沖空間有限。
但這並不是說泡泡瑪特不是門好生意。泡泡瑪特的獨特之處在於,一手定義並培育了國內潮玩市場,在全球範圍內都沒有能真正對標、同量級的對手。
在行業裏夠久,合作的藝術家夠多,觸達過更多的消費者,摸準年輕人情緒的脈搏的概率也就更大。只要年輕人依然需要為情緒找一個載體,資本市場就不會徹底放棄泡泡瑪特。這也是為什麼它能在爆款退潮、股價大幅回撤之後,仍然能夠一次次觸底回彈。
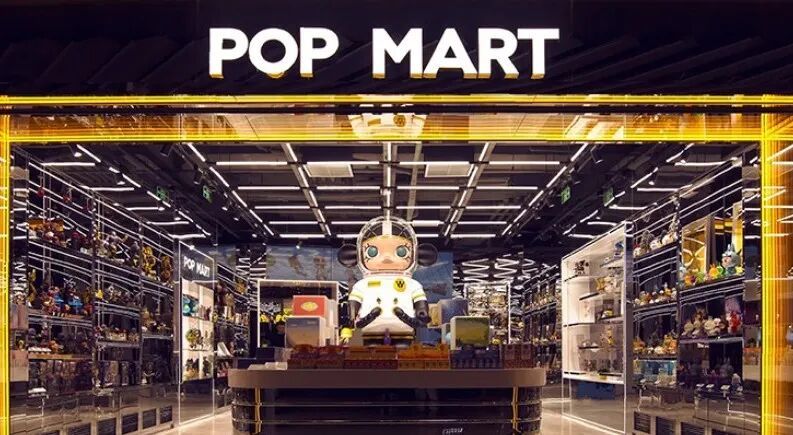
但拿泡泡瑪特和可口可樂比,那顯然就不是「莞莞類卿」的差距了,但段永平卻給泡泡瑪特發了珍貴的「打孔名額」。
「20 個打孔」 是源自巴菲特的經典比喻,假設一輩子你手裏只有 20 個打孔機會,每做一次重大投資決策,就打掉一個孔,打完就不能再做新的重大投資決策。
今年7月有網友問他:泡泡瑪特算不算 20 個孔之一?他回覆:應該算了。
受巴菲特影響,段永平的早期投資也偏愛消費品,認準行業領先,長期持有追求複利,可口可樂、茅台和蘋果皆是如此。
但巴菲特投可口可樂的時候,互聯網還沒出現,標的只在傳統消費品裏找。到了互聯網時代,真正有機會復刻可口可樂範式的標的,早就不侷限在實體消費品裏了。段永平重倉蘋果和騰訊,本質上也是可樂投資範式的遷移。
時代繼續向前,面對被互聯網和AI重構過的世界,再回到貨架上去找可樂罐,多少有點刻舟求劍了。
即便非要在傳統消費品裏找,農夫山泉恐怕都要比泡泡瑪特更像可口可樂,當然農夫山泉差在了全球化這一環上。
說到底,段永平買入泡泡瑪特,未必是把它當成自己的「可口可樂」。更像是一次在新興賽道里,對稀缺龍頭的下注,看好賽道長期存在和它獨一無二的生態位,接受它與生俱來的高波動、強周期。
既然泡泡瑪特不是段永平的可樂,那麼誰更有可能成為下一個可樂罐呢?
可口可樂的投資範式或許沒有過時,但標的的尋找範圍早已無限擴大。
蘋果和騰訊,就是段永平在互聯網時代找到的可樂罐。不過比起微信,抖音的普適性、全球滲透、高頻使用與網絡效應,距離可樂標尺更近,可惜並未上市,段永平沒有買入的機會,但持有騰訊也已經是接近性最大化的選擇了。
到了AI時代,段永平雖姿態激進,但試水態度明顯。2025年四季度,他一把將英偉達加倉11倍,持倉從0.7%飆到7.72%、約13.5億美元,成為僅次於蘋果和伯克希爾的第三大重倉,這在他一貫低換手的風格里相當罕見。
同一季度,他還建倉了三家AI垂直公司:算力租賃商CoreWeave、高速互聯芯片Credo、AI醫療Tempus AI,合計僅0.28%,是典型的觀察倉。台積電也大幅加倉370%。
但今年二季度,段永平大幅減持英偉達、谷歌、微軟等,清倉台積電和CrowdStrike。
不過,今年7月,段永平曾公開表示希望繼續持有足夠多的英偉達,並準備通過「賣put」的方式等待低位增持機會。
英偉達是AI時代的可樂罐嗎? 英偉達有極寬的 CUDA 生態護城河,遷移成本高,擁有很強的定價權和高毛利。段永平也正是看中CUDA生態,和黃仁勳長期穩定的戰略定力,才大手筆加倉的。
但英偉達賣鏟子、面向B端,不符合「觸達儘可能多C端用戶」這條可樂內核。更重要的是,英偉達的需求綁定AI軍備競賽,是一輪一輪的資本擴張周期,屬於典型強周期生意,這是巴菲特最忌諱的類型。
巴菲特則重倉了谷歌。 伯克希爾2025年三季度首次建倉Alphabet約43億美元,此後連續加倉,到2026年二季度已把谷歌買成第三大重倉,市值超過377億美元,壓過了拿了三十多年的可口可樂;今年6月又通過定增一口氣砸進100億美元。
伯克希爾持續重倉谷歌、始終避開英偉達,核心是把谷歌視作AI時代的基礎設施資產:搜索業務源源不斷輸出穩定現金流,谷歌雲、TPU、數據中心承接算力需求,哪怕 AI 泡沫退潮,搜索與廣告的基本盤仍在。
這和當年伯克希爾投資 BNSF 鐵路的邏輯一脈相承,重資產、長周期、具備不可替代的底層供給能力,屬於「不管誰贏,它都能收錢」的生意。
那麼谷歌是AI時代的可樂罐嗎?谷歌的搜索業務最接近數字世界的可口可樂,但整個Alphabet不是。它手裏握着可樂級的現金牛,同時揹着AI基建的重資產包袱,類型更接近伯克希爾願意長期壓艙的資產,卻還不具備可口可樂那種穿越周期、低資本消耗、穩如磐石的終極特質。
但無論分歧如何,兩人的選擇都指向同一個判斷:AI時代真正的「可樂」,或許不在模型公司裏,而在基礎設施和入口層。
兩人都避開了獨立通用模型公司。今年4月,段永平曾在雪球上表示,「現在市場上的大模型很多,10年後能活下來的大概率不會超過10%,所以這是個九死一生的遊戲(這是我猜的)」。巴菲特也沒有投,「如果你不打算持有一隻股票十年,那連十分鐘都不要去考慮持有它。」
真正的候選或許在C端應用。國外的話,谷歌的搜索本身已經很接近數字世界的可口可樂,但搜索本身是互聯網時代的產物,Personal Agent尚處在早期,還沒跑通的下一代形態,這是它最大的變量;國內的話,字節的豆包高頻、低門檻、一旦形成使用習慣遷移成本極高,如果不把國際化當硬標準,也勉強夠格。
換句話說,時代在變,可樂式投資的內涵一直沒變,誰能更可能多介入普通人的日常,誰就更有希望成為那個時代的可口可樂。