TradingKey - CoreWeave(CRWV)手握超千億美元AI算力訂單,但兌現這些訂單所需的鉅額孖展,正成為市場關注的焦點。
與此同時,黃仁勳在10月22日接受CNBC採訪時表示,新雲企業需求極為旺盛,但資本短缺正在制約增長。富國銀行交易員認為,這番表態使市場重新擔憂AI企業的孖展渠道,以及信貸投資者承接新增風險的能力。
隨着投資者重新評估AI基礎設施的資金需求,CoreWeave在10月的跌幅已經超30%。然而技術面顯示,這家公司仍可能面臨下跌16%的風險。
CoreWeave為什麼會下跌:現有訂單仍有約200億美元缺口
根據CoreWeave財報,目前包括已確認的履約義務和最近第三季度新增訂單在內,總額約為1290億美元。
高盛對此測算,在客戶預付款佔相關合同價值20%、GPU使用壽命為4.5至6年的假設下,兌現現有訂單需要新增債務約195億至230億美元;若進一步部署全部已鎖定的4.2吉瓦電力容量,相應情景下的新增債務需求約380億美元。
在此背景下,債權人對其孖展風險保持警惕則是下跌的主要導火索。對於需要持續借款建設數據中心的公司,這種壓力可能推高利息支出、放慢產能部署,進而影響收入兌現和利潤預期。
受此影響,CoreWeave債券收益率及信用違約掉期(CDS)報價仍處高位。截至10月20日,CoreWeave兩隻2031年及2032年到期債券的收益率分別約為15.97%和15.70%,交易價格均跌至面值的八成以下。另據CNBC的數據,公司五年期CDS利差約為1,067個點子,顯示投資者仍要求較高的信用風險補償。
除此以外,客戶預付款和設備使用壽命也是關鍵變量。前者讓資金提前到賬,減少建設期借款;後者讓現有設備承接更多訂單,降低新增投入。
目前約70%的合同包含預付款安排,平均比例為合同價值的15%至25%。高盛認為,若債務孖展的可見度下降,公司可能提高預付款比例,降低借款依賴。
哪些因素可能改變股價走勢預期?
拋開資金壓力,已經部署的產能正為CoreWeave帶來收入增長。美國銀行認為,二季度新增投運的500兆瓦容量可能推動營業利潤率超出預期;該行預計三季度再新增200兆瓦,使運營容量達到1.7吉瓦。
美國銀行預計,三季度收入按年增長逾一倍至36.6億美元,營業利潤率達到6.7%。高盛則維持「買入」評級及106美元目標價,較10月21日61.82美元收盤價隱含約71.5%的上漲空間。
高盛預計,公司收入將從2026年的129.6億美元增至2028年的475.4億美元,計入特殊項後的淨利潤於2028年轉正至約13.8億美元。但同年經營現金流預計為341.6億美元,仍低於499.4億美元資本開支,擴張仍需外部資金支持。
這也解釋了市場當前的分歧:新增產能正在推動業績改善,而持續孖展決定了增長能否按計劃兌現。
CoreWeave技術分析
從技術面看,CoreWeave已跌破7月底60.55美元前低,並運行於全部主要均線下方。當前屬於前低失守後的下跌延續,尚未出現足以確認止跌的結構。
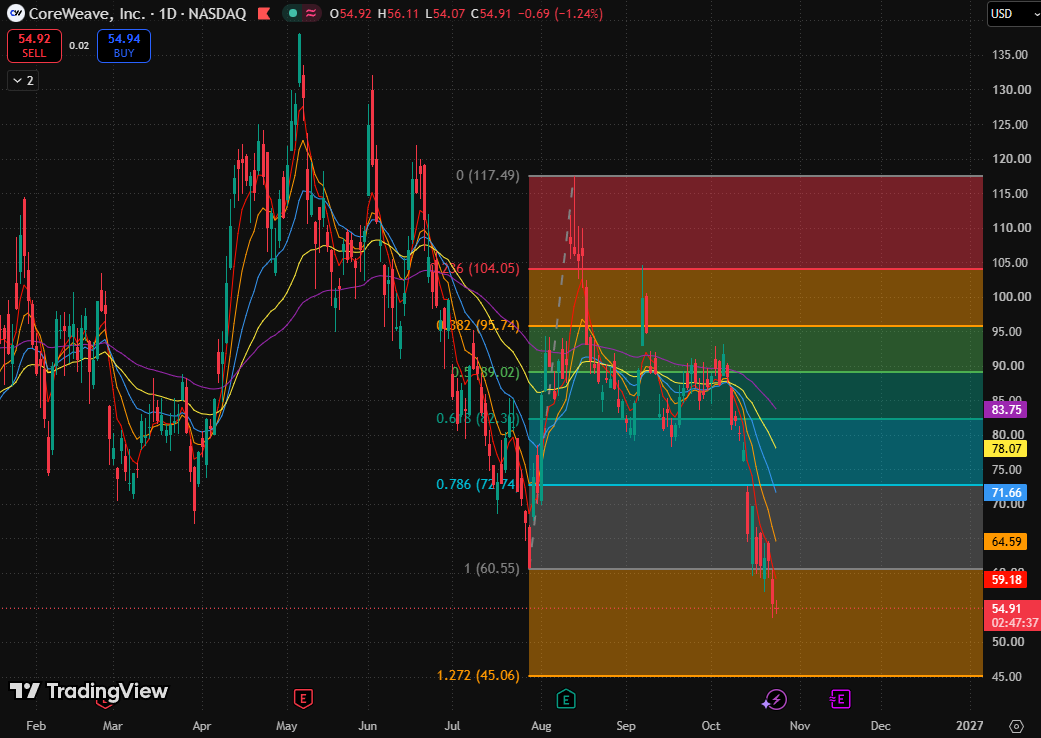
CoreWeave日線圖,來源:TradingView
均線結構方面,5日指數移動平均線(59.18美元)、10日指數移動平均線(64.59美元)、20日指數移動平均線(71.66美元)、80日指數移動平均線(78.07美元)和160日指數移動平均線(83.75美元)依次由低到高排列,並整體向下,構成完整空頭排列。短期均線快速下壓,說明即使出現反彈,也首先面臨隨時間下移的阻力。
當前股價在54.07至56.11美元之間小幅波動——大跌後波幅收窄只能說明跌勢暫緩,不能單獨確認底部。
反彈空間方面,若日線重新站穩60.55美元並在回踩時守住,纔有條件轉入破位修復。若股價進一步向下破位將去到1.272斐波那契拓展位(45.06美元)尋找支撐。
原文鏈接