炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
2026年10月20日,全球PCB及光模塊供應商東山精密正式啓動港股IPO全球招股,擬於10月28日登陸港交所主板,發行價上限93.80港元/股;按發行價上限計算,公司募資規模將至少達到106.7億港元。
從概念上看,東山精密手握「PCB+果鏈+光模塊」三張牌,每一項都是近期市場願意給予估值的熱門賽道;業績方面,2026年上半年,公司營收、歸母淨利潤紛紛錄得亮眼上漲。然而,這一業績爆發的背後,幾乎完全由收購而來的光模塊業務驅動;細拆各業務板塊,東山精密的毛利率普遍低於同行業可比公司,傳統主業仍是「薄利」底色。疊加股價從高點腰斬、AH折扣持續收窄、有息負債與商譽壓頂,公司選擇在疲軟的市場環境中堅持推進發行,其背後的資金壓力與定價抉擇,比招股書呈現的成長故事更值得細看。
紮實的PCB底盤 疊加果鏈與光模塊雙重敘事
東山精密是一家全球性的電子製造企業,核心業務涵蓋電子電路(PCB/FPC)、精密組件、汽車零部件、通信設備組件、觸控面板及液晶顯示模組(LCM),並通過收購索爾思光電拓展至光模塊領域。
從市場地位看,公司的PCB基本盤相當紮實。2025年按收入計,公司位列全球PCB市場第三(份額4.2%)、全球FPC市場第二,並在邊緣AI設備PCB市場以26.9%的份額位居全球第一;光模塊業務則位列全球第七(份額2.9%)。
客戶結構上,公司深度綁定蘋果產業鏈,2026年上半年最大客戶(蘋果)銷售額佔比達30.1%(83.60億元),前五大客戶合計佔比54.1%(150.32億元)。對於一家電子製造企業而言,能夠進入全球消費電子龍頭的核心供應鏈並保持多年合作,是公司最值得信賴的競爭壁壘。
業績爆發的背面:光模塊業務獨挑大樑 各板塊毛利率不及同業
2026年上半年,東山精密的業績表現堪稱亮眼。公司實現營業收入277.98億元,按年增長63.95%;歸母淨利潤29.57億元,按年增長290.09%;扣非後歸母淨利潤24.80億元,按年增長277.52%。綜合毛利率從上年同期的13.1%大幅提升至19.4%(港股招股書披露口徑)。
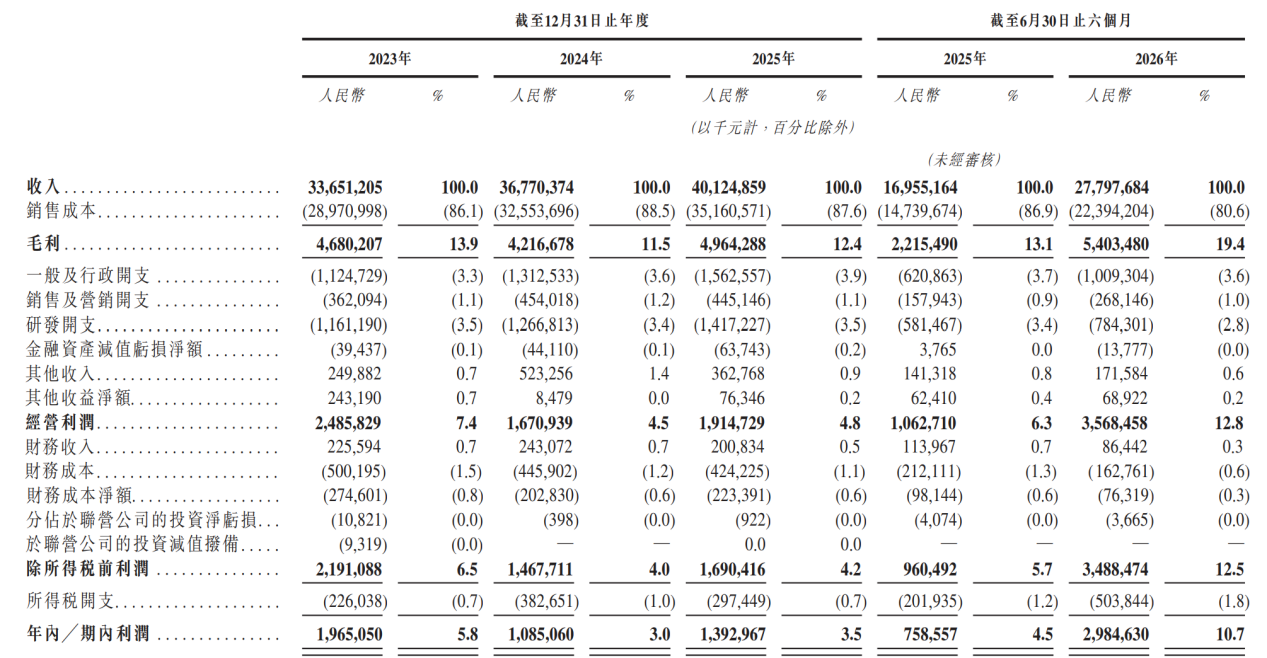
但拆解利潤來源就會發現,本輪業績高增的核心增量來自2025年10月完成收購的索爾思光電。2026年上半年,光模塊業務毛利率達39.2%,貢獻毛利20.97億元,佔公司毛利總額的38.8%,而其收入佔比僅為19.2%——換言之,光模塊業務以不到兩成的收入,貢獻了近四成的毛利。
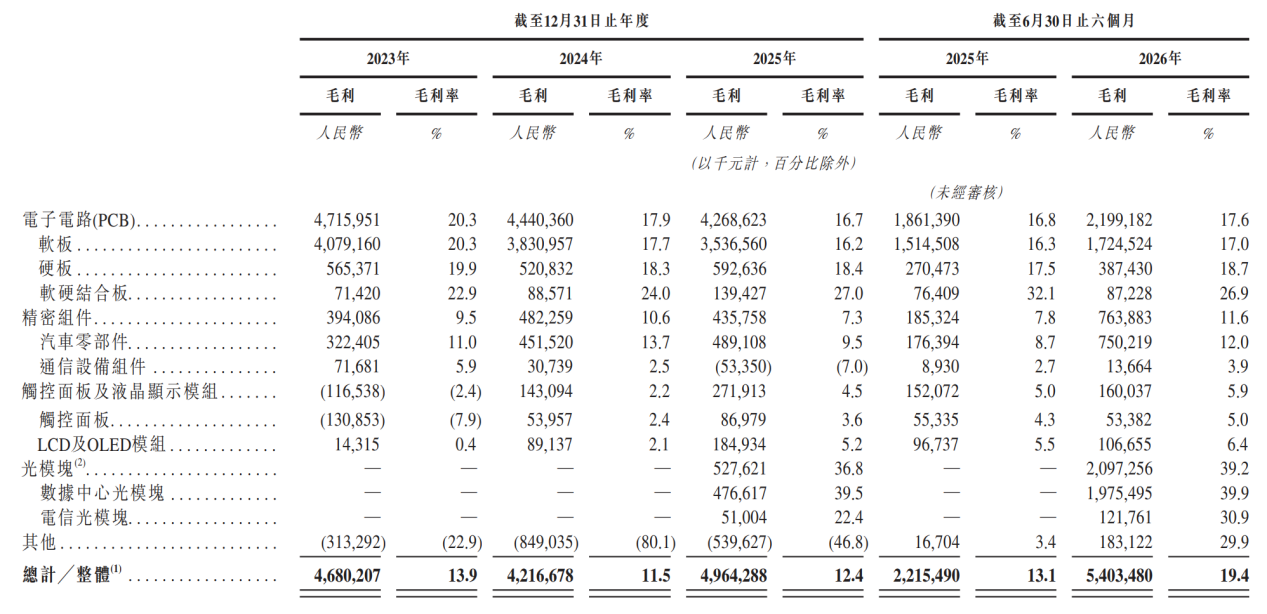
問題在於,其餘業務板塊的毛利率水平並不樂觀。2026年上半年,電子電路(PCB)板塊毛利率為17.6%,精密組件為11.6%,觸控面板及液晶顯示模組僅5.9%。換句話說,如果沒有索爾思光電這塊「高毛利資產」並表,東山精密2026年上半年的整體毛利率將回落到15%左右的水平。
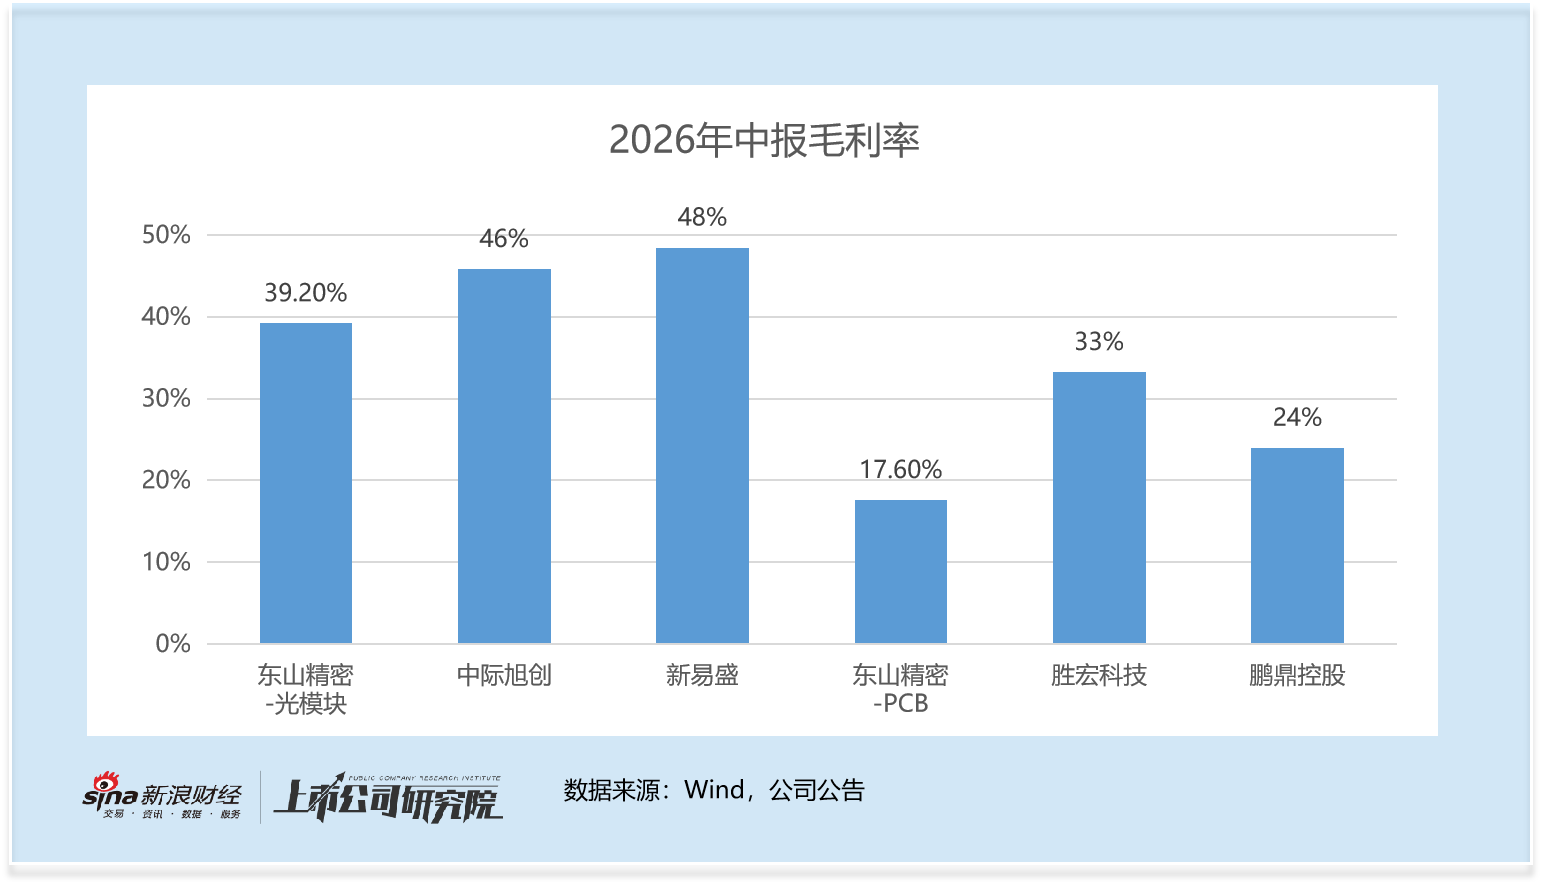
更值得關注的是,即便是這些被寄予厚望的核心業務,其毛利率也明顯低於同行業可比公司。2026年中報數據顯示,公司光模塊毛利率為39.2%,低於行業龍頭中際旭創、新易盛的毛利率水平;公司PCB毛利率為17.6%,低於勝宏科技、鵬鼎控股的毛利率水平——說明公司在產品結構和議價能力上仍處於相對被動的位置;收購帶來的高毛利業務固然改善了報表,但並未改變公司整體盈利能力偏弱的底色。
股價從高點腰斬 AH折扣收窄至不足三成
東山精密的A股股價走勢,是觀察市場情緒最直觀的窗口。從2025年下半年至2026年上半年末,公司股價一度上漲接近6倍,市值隨AI算力與光模塊行情衝高至約5,000億元區間;但2026年7月初短暫上衝後便一路下行,目前市值已回落至約2,100億元附近,較高點蒸發過半。市值的劇烈波動反映出市場對公司估值的分歧之大——一邊是AI算力驅動的高增長預期,一邊是對高負債、高商譽、低毛利基本盤的擔憂。
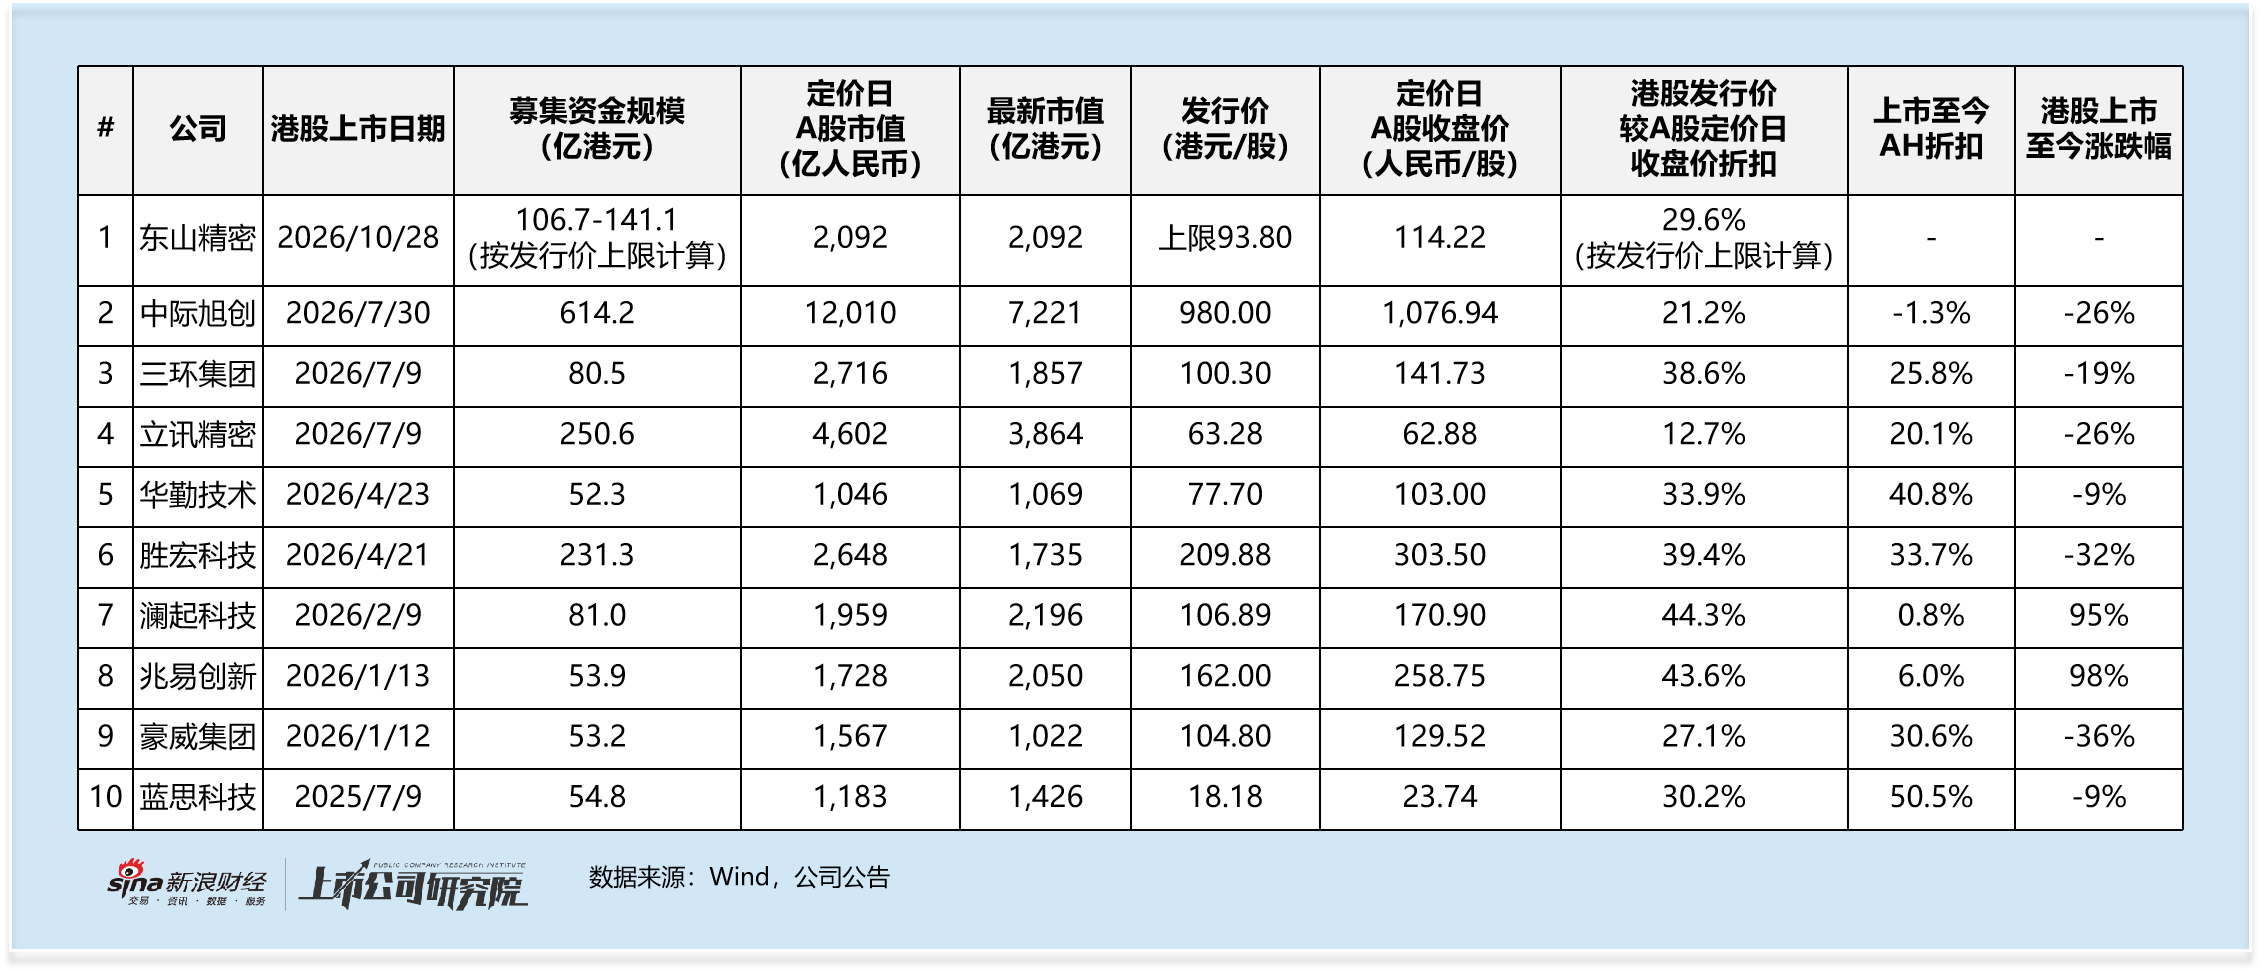
AH折扣的變化同樣值得警惕。招股啓動階段,按招股價上限93.80港元對應A股收盤價122.15元計算,折扣約為34.2%;招股期間整體市場及公司股價持續波動,截至10月23日簿記截止日,AH折扣縮窄至29.6%。
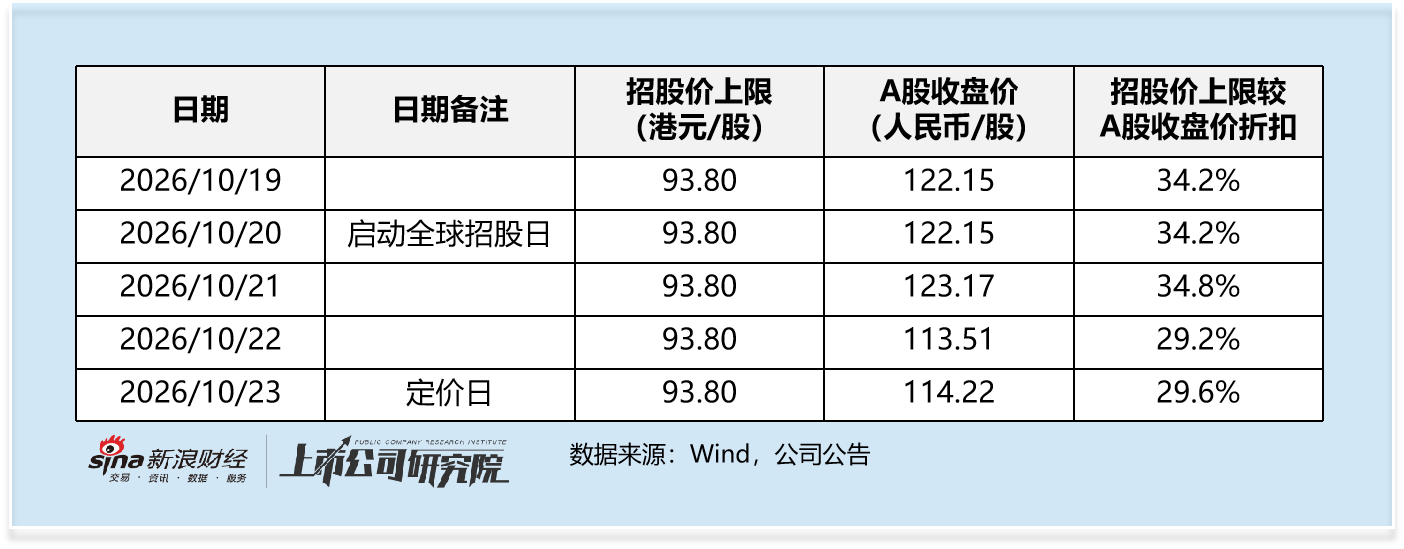
這一變化對投資者的心理影響不容小覷。參照此前上市的大市值信息技術(參考Wind行業分類)AH公司,東山精密當前的 AH 折價絕對值並不算格外突出,但核心差異在於:過往這批AH項目大多是在市場環境相對向好的窗口啓動發行。彼時市場整體情緒更為熱烈,投資者除了能夠享受AH折價帶來的潛在保護,還可以順勢借市場上行行情,博取二級市場順市上漲的收益。
但時過境遷,當前市場整體情緒偏弱、港股IPO項目數量明顯減少,此前在情緒高漲的市場中以30%左右折扣發行的項目,投資者尚能獲得不錯的後市收益,如今在疲軟的市場環境中以不足30%的折扣發行,其風險收益比顯然更加不利。最終,公司是否有魄力主動下調發行價、給出更有吸引力的折扣,將成為本次發行能否獲得足額認購的關鍵。
財報裏的資金焦慮:收購與擴產雙重消耗下的必然選擇
理解東山精密為何在疲軟市場中選擇堅持發行,答案藏在資產負債表裏。
截至 2026 年 6 月末,公司資產總計 691.7 億元,負債合計 446.2 億元,資產負債率高達 64.51%。對比收購索爾思光電之前的 2025 年 6 月末,公司資產負債率為 56.29%。債務結構中,有息負債規模高企:短期借款 96.3 億元、長期借款 94.4 億元、一年內到期的非流動負債 29.8 億元,另有租賃負債 19.2 億元,上述有息債務合計超 220 億元,持續帶來利息支出壓力。
相較於債務壓力,商譽減值的潛在風險同樣不容忽視。截至 2026 年 6 月末,公司商譽賬面價值為 46.8 億元;而在收購索爾思光電之前的 2025 年 6 月末,這一數值僅為 21.2 億元,併購帶來的商譽擴張十分顯著。公司商譽由多筆重大併購共同累積形成,其中最核心增量來自 2025 年 10 月對索爾思光電 97.48% 股權的收購,該筆交易最高對價達 59.35 億元,也讓公司獲得 100G‑200G EML 光芯片自研的關鍵能力。除此之外,早年收購 Multek、後期收購歐洲汽車零部件企業 GMD,也分別形成一部分商譽。若未來索爾思光電等被收購主體經營不及業績預期,賬面大額商譽便將面臨減值測試,一旦計提減值,將會直接侵蝕公司當期利潤,對盈利水平造成重大沖擊。
與此同時,公司資本開支壓力仍在持續加大。2026 年上半年,公司投資活動現金淨流出 54.8億元,其中購建固定資產、無形資產和其他長期資產支付的現金達 52.53 億元;在建工程也由 2025 年末的 23.5 億元增長至 2026 年 6 月末的 45.1 億元。根據公司公告,常州、泰國、鹽城三地光芯片及光模塊擴建項目總投資額,已經從最初的 12 億美元上調至 17 億美元,摺合人民幣超 120 億元,未來還將持續進行大規模資本投入。
綜合來看,高企的有息負債、持續加碼的產能資本開支、併購形成的大額商譽,共同構成了公司實打實的資金需求。這也能夠解釋,即便當前整體市場環境疲軟、IPO 窗口並不友好,公司依舊選擇逆市啓動港股發行。
對東山精密而言,港股上市的意義不止於通過本次募資補充資本金、直接優化資產負債結構,更重要的是搭建起國際化的港股資本平台,為後續開展再孖展、海外產業佈局預留出更大操作空間。港股上市並非企業錦上添花的可選項,而是緩解自身資金壓力的現實必要一步。募資到位之後,能否把資金高效投入產能建設、推動併購資產持續兌現業績、逐步消化債務與商譽風險,纔是決定本次 IPO 價值的核心,也將成為資本市場後續持續觀察的重點。
結語
在 IPO 項目稀缺、市場情緒疲弱的當下,不足30%的AH 折價,在A股股價持續波動的環境中,已經很難直接形成可靠的安全墊,市場也在觀望發行人是否會在定價環節給出更充分的風險補償。
不過定價僅僅是IPO的起點。就算本次發行順利落地,真正的考驗才啱啱開始。資本市場後續重點觀察的,不只是短期業績增速,更是索爾思光電等併購資產能否持續兌現業績、大額商譽風險如何化解,以及公司藉助募資能否有效改善高負債格局。身處AI硬件的高景氣賽道,公司擁有不錯的業務基礎,但如何將併購帶來的一次性紅利,轉化為內生、可持續的增長能力,纔是衡量這家企業長期價值的核心標尺。