10月22日,隨着OpenAI Astra等全球最前沿AI智能體正在同時擴大黑客攻擊能力與基於AI技術強化的網絡防禦需求,網絡安全的投資主線由此走向「舊架構更新+AI智能體身份、權限與運行時安全防禦機制」。10月21日PHP嚴重漏洞披露後,Cloudflare觀察到的利用嘗試在數小時內增至百萬級;此前,OpenAI內部評估中的智能體曾越權訪問澳大利亞政府統計系統,足以說明企業與政府部門在AI時代需要防範的不僅是惡意攻擊,也包括AI智能體這類代理式AI工作流自主執行任務過程中發生的越權與精準攻擊行為。
隨着前沿AI智能體提升漏洞發現與自動化攻擊能力,並推動企業以AI強化實時防禦,截至美東時間10月21日美股市場收盤,全球兩大網絡安全巨頭——CrowdStrike(CRWD.US)、Palo Alto Networks(PANW.US)股價分別上漲5.26%、2.05%,AI時代網絡安全需求繼續受到市場關注。這也令一些機構投資者對於Palo Alto 首席執行官阿羅拉此前不久提出的約1萬億美元「網絡安全技術債」再一次給予積極回應——這裏的萬億美元對應未來十年舊網絡安全基礎設施的現代化需求,是對於多年網安更新機遇的判斷。
Palo Alto Networks首席執行官尼克什·阿羅拉此前在9月1日該公司業績電話會上提出的約1萬億美元「網絡安全債務」,指向舊安全架構亟待現代化的潛在更新需求。他指出全球約有1萬億美元前AI時代的網絡安全技術債亟待現代化改造,重點表示全球約1萬億美元的網絡安全基礎設施尚未做好應對AI威脅的準備,這一缺口將為行業帶來長期增長空間。
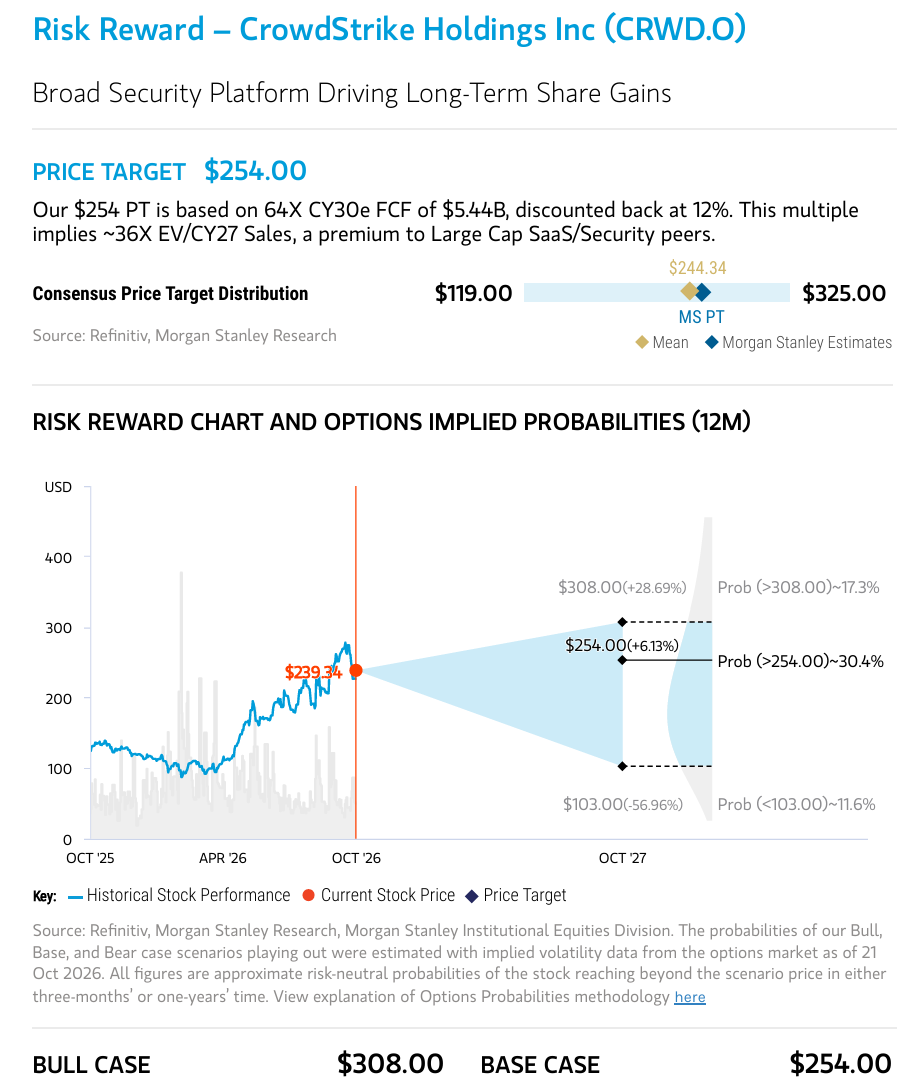
在最前沿網絡安全產品需求激增背景下,摩根士丹利10月22日研報給出兩層積極判斷——長期偏好能夠持續整合企業網絡安全預算的網安平台超級巨頭,短期關注傳統廠商財報超預期與空頭回補,未來網安投資主線將全面覆蓋存量系統升級和新增AI智能體先進防護機制兩類需求。Palo Alto為大摩策略師團隊首選股(Top Pick),與CrowdStrike均繼續獲增持(Overweight)這一最樂觀股票評級,目標價分別為410美元、254美元,較報告採用的10月21日收盤價意味着18.07%、6.13%的潛在上漲空間。
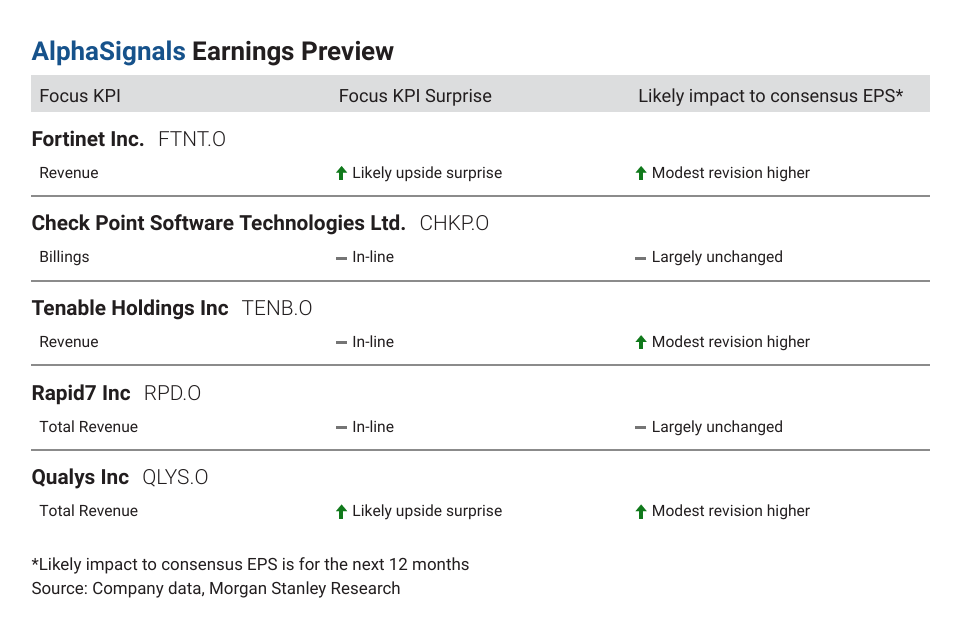
大摩策略師們在這份研報中補充表示,Fortinet、Qualys則主要體現財報前的戰術配置機會,對於Tenable保持中性,Check Point、Rapid7仍需更強經營證據。值得注意的是,在大摩重申樂觀評級之前,CrowdStrike和Palo Alto Networks股價自今年以來可謂狂飆式上漲,年內漲幅分別高達105%以及90%。
網絡安全升級需求升溫:財報超預期或點燃空頭回補行情
大摩首先看到的是需求改善與謹慎倉位之間的錯位。渠道調查顯示,第三季度安全支出意願在第二季度改善基礎上繼續加速;報告覆蓋的本輪財報公司年內上漲約33%,整個網絡安全板塊上漲約42%。投資者擔憂2027年防火牆更新面臨高基數、漏洞管理面臨更激烈競爭,但企業眼前必須完成資產排查、補丁準備和舊系統改造,已有客戶關係與部署基礎的廠商能夠率先獲得追加採購。
因此,Fortinet、Qualys可能通過業績超預期觸發回補。不過,大摩研究報告熱力圖中身份安全、數據安全景氣更強,漏洞管理機制相對而言較弱,足以說明安全總預算擴張與具體廠商獲取預算的能力,需要散戶與機構投資者們分別進行謹慎且全面判斷。
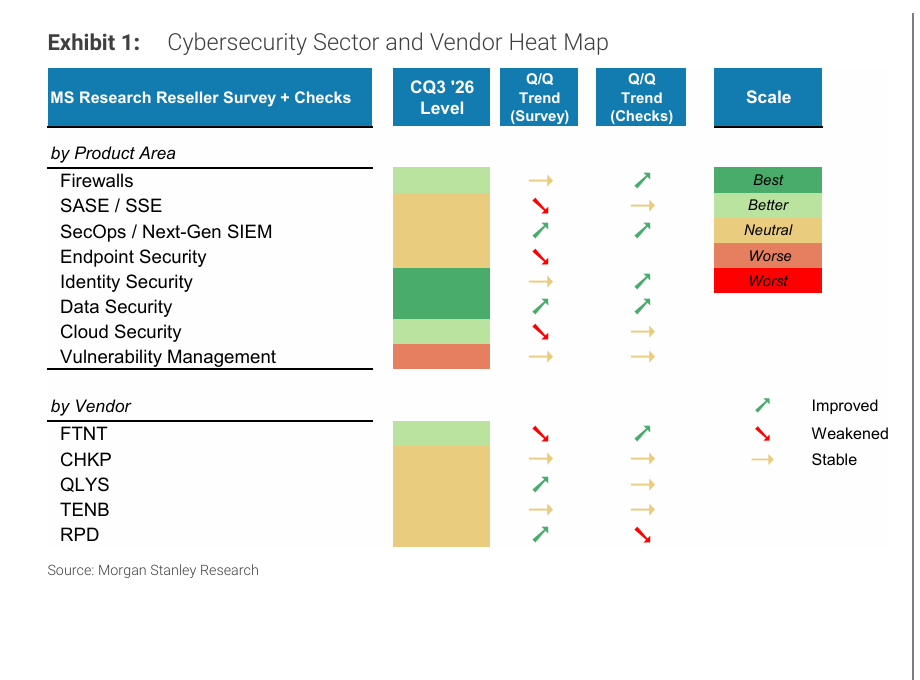
Fortinet的催化來自防火牆更新與FortiSASE銷售改善。FortiOS、專用集成電路(ASIC)防火牆與安全訪問服務邊緣(SASE)的組合,支持企業同步升級網絡性能、網絡分段和訪問控制。SASE佔Fortinet銷售額超過15%的經銷商比例,由第二季度19%升至36%;渠道還反饋兩筆兩年總合同額各1000萬—1200萬美元的大單。大摩認為,第三季度產品收入可能超過市場約31%的增長預期,服務收入也可能略超約14%的預期。但整體業務超計劃的經銷商比例有所下降,軟件改善尚未形成全面訂閱收入拐點;其預測2027年產品收入增速將從2026年的30.7%降至3.8%。因此,大摩對於該公司評級仍為持平(Equal-weight),正式估值頁目標價136美元,較174.05美元低21.86%——凸顯出短期財報彈性與長期估值判斷並不相同。
Qualys最能體現「近期受益、遠期承壓」的雙重邏輯。第三季度按年比較基數改善約612個點子,若延續過去四季平均約1.6個百分點的收入超預期幅度,收入增長可達約11.5%,高於第二季度9.8%;這是情景測算,正式預測仍為約9.8%。持續性的驗證點,是下半年賬單額(Billings)能否超過7%—8%的指引。企業威脅管理(ETM)附加銷售使平均合同額提升7%—9%,但業務仍約九成依賴存量客戶;AI自動修復也可能削弱傳統補丁管理的差異化。大摩預計2027年收入增長7.3%、營業利潤率42.2%,均低於共識,因此維持減持(Underweight)、130美元目標價,隱含下跌33.91%。
隨着企業網絡安全預算向超級平台集中,真正的溢價要靠強勁增長兌現
Palo Alto與CrowdStrike則獲得「增持」這一大摩給予的最樂觀看漲評級,核心在於把多個安全環節轉化為同一客戶的持續訂閱。
Palo Alto通過Prisma、Cortex等產品整合網絡、雲和安全運營預算,大摩基準情景預計其2028自然年收入約175億美元、營業利潤率約31%、自由現金流利潤率約40%。CrowdStrike則從端點防護向身份、雲安全及安全信息與事件管理(SIEM)擴展,大摩預計長期收入增長維持20%以上,未來三年自由現金流複合增長超過25%。兩者的溢價依據是客戶擴張、跨產品銷售與經營槓桿。
情景估值方面,大摩研究報告顯示出,Palo Alto牛市目標價高達497美元——即對應上漲43.12%潛在上行空間,熊市價253美元;CrowdStrike牛市價308美元,即對應的潛在上漲空間高達28.69%,熊市價103美元,均屬於情景假設而非基準目標。
Tenable的關鍵是把暴露管理需求轉化為訂單與續購。其聯邦業務約佔15%,第三季度又是政府採購的重要季節,運營技術(OT)安全需求及高級別政府認證能否帶來實際合同,將決定業績彈性。大摩預計第三季度計算當期賬單額(Calculated Current Billings)為2.871億美元,即增長7.3%,並關注第二季度106%的淨美元擴張率(DBNE)能否繼續改善。Tenable One及新增AI能力獲得客戶興趣,但存量與新增客戶業務佔比仍約85∶15;持續威脅暴露管理(CTEM)的機會尚未充分體現為收入再加速。其2027年收入增長預測5.5%,低於共識7.2%,因此維持持平、35美元目標價,隱含下跌13.94%。
Check Point與Rapid7的約束分別在獲客能力和轉型兌現。Check Point依靠存量客戶滿意度及遷移成本維持業務,Harmony Email、CloudGuard有所改善,但新增客戶、SASE競爭力以及AI產品商業化仍偏弱;大摩預計第三季度收入約6.70億美元、按年下降約1%,維持持平以及133美元目標價,隱含下跌7.27%。Rapid7則尚未證明成本削減能夠帶來增長反轉——裁員12%改善利潤,但遣散支出抵消部分現金收益,全年自由現金流指引仍約1.30億美元;大摩預計第三季度收入下降4.1%、2027年收入仍下降1.7%,維持減持評級以及9美元目標價,隱含下跌33.38%。大摩對於這兩家公司的覆蓋也凸顯出,網絡安全行業需求增長最終要通過產品競爭力、銷售執行和現金回收才能激活更加強勁股東回報軌跡。
AI智能體狂潮之下為何網絡安全需求持續擴張?
從技術機制看,智能體把軟件從「提供答案」推進到「持有權限並執行操作」:它能夠調用應用程序接口(API)、讀取企業數據、運行代碼並修改業務狀態。惡意網頁、郵件或工具返回內容一旦通過提示注入(Prompt Injection)改變其行為,風險便可能從錯誤回答升級為數據外泄或未經授權的操作;模型自身執行失當也可能產生類似後果。因此,企業需要在模型之外實施機器身份管理、最小權限(Least Privilege)、工具調用授權、運行時監控(Runtime Monitoring)及快速隔離,而不能僅依賴模型承諾遵守規則。
與此同時,AI降低了漏洞發現和批量攻擊的成本,壓縮企業修復窗口;企業自身部署的智能體又增加需要保護的身份、工作負載和數據流。Palo Alto披露,旗下SASE智能體流量在此前九個月已擴大至9倍以上,顯示防護規模正在脫離單純依賴人類員工數量的增長模式。從工程與商業化角度推導,擁有端點、身份、網絡和雲端數據,並能直接執行阻斷與修復的網絡安全超級平台,更有條件將新增防護任務轉化為跨模塊訂閱——即大型客戶們購買的價值,是縮短從發現異常到控制損失的時間。
這種在AI時代的愈發強勁網絡安全需求,也意味着即便開源與閉源AI大模型激戰正酣,網絡安全需求仍然具備跨路線韌性。網絡安全需求依賴的是AI進入真實業務的規模與權限深度,而非某一種模型商業模式勝出。
開源及開放權重模型擴大本地部署與定製,需要保護模型文件、軟件依賴、推理環境和企業數據;閉源模型通過API深入企業流程,同樣需要管理憑據、訪問邊界、數據外發和智能體行為。兩條路線都會把更多業務執行權交給軟件,持續擴大安全治理範圍。由此推導,能夠跨模型、跨雲、跨應用實施控制的安全平台,具備長期受益基礎;大摩對平台巨頭與傳統漏洞管理廠商的評級分化也揭示,最終更可能勝出的是掌握企業安全數據、執行控制與客戶信任的平台,而不是所有貼有網絡安全標籤的公司。