智通財經APP獲悉,就在美股半導體板塊周四遭遇重挫之際,亞洲市場資金卻在低位承接熱門AI算力與半導體股票標的。10月22日,費城半導體指數下跌6.72%,納斯達克綜合指數下跌2.60%,英偉達、美光分別下跌4.40%、6.26%。次日,韓國KOSPI指數從盤中下跌逾4%逆轉至收漲0.30%,SK海力士上漲4.42%,三星電子小幅上漲0.47%;中國創業板指則從盤中跌逾3%反彈至收漲4.16%,滬深北三市成交額達到約1.97萬億元。存儲芯片與光通信龍頭的修復,成為這輪中韓科技股反轉的重要推動力。
SK海力士暫停評估Solidigm上市,緩解了投資者對重複上市及估值折價的擔憂;新易盛披露8億—10億元回購計劃,多家光通信公司發布經營進展,強化了市場對訂單和產品升級的信心。超賣後的低位承接與公司層面的積極消息相互強化,推動部分科技龍頭率先修復。有資深分析師表示,中國與韓國市場科技股在過去兩周集中拋售後,部分投資者可能已經獲利了結空頭頭寸,而尋找低點買入的資金開始進場。當新增賣盤減弱,空頭回補與抄底資金同時出現,就可能造成周五中國與韓國股市的這種半導體與廣泛科技股票急劇反彈行情。
LSEG Lipper資金流數據顯示,股票型基金申購數據提供了更廣泛的資金背景。截至10月21日的這一周,全球股票基金淨流入281.6億美元,高於前一周的198.8億美元,連續第五周吸金;尤其是亞洲市場股票類型基金大舉淨流入115.3億美元,創至少2022年12月以來最高水平,歐洲市場股票基金則大舉吸金91.4億美元,美國吸金50.7億美元。
不過,美國股票基金雖然連續第二周獲淨申購,規模卻較前一周的133.7億美元減少約62%。這組數據反映的是周四美股急跌之前的全球資金相對樂觀的配置行為——即全球投資者仍在增加股票敞口,尤其是大舉攻向此前漲勢明顯不如美國且陷入回調的亞洲股票市場,同時降低對近期創下新高的美國股票市場的追買力度。
毋庸置疑的是,支撐股票市場買盤力量輻射的兩項核心變量是10年期美債收益率回落軌跡和AI算力主題相關聯的半導體、雲計算巨頭們盈利兌現。美國10年期國債收益率較10月初5.3645%的二十四年半高點回落近38個點子,並跌破5%;已公布業績的約24%標普500公司中,約82%盈利超過預期,MSCI全球所有國家指數已披露業績的約18%成分股中,約73%超預期。儘管10月22日MSCI世界指數仍下跌1.31%,但是密切關聯AI算力主題的半導體板塊盈利強勁擴張與折現率壓力緩和,已經為資金重新評估科技股提供了基礎。
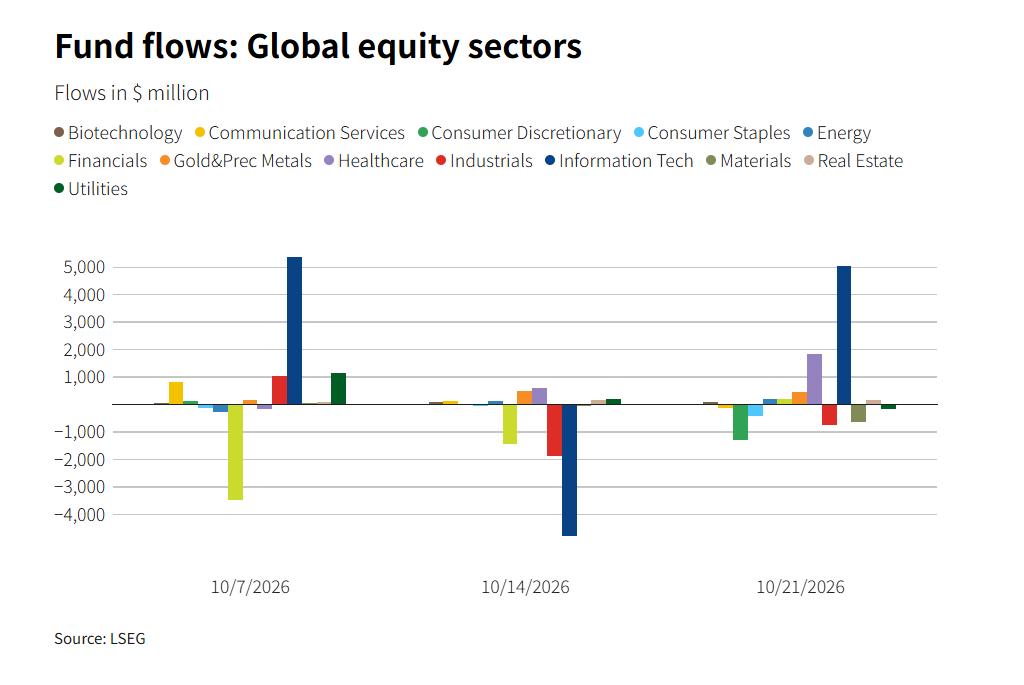
對於AI交易與科技股拋售行情風暴眼——即近期遭遇重創的存儲芯片板塊, LSEG Lipper資金流顯示全球科技行業基金當周淨流入50.5億美元,扭轉前一周大幅流出局面。基本面方面的樂觀情緒則依然濃厚,KeyBanc近期的亞洲調研數據顯示,AI數據中心仍在大範圍吸收存儲等AI算力資源供應,推動漲價延續至2027年。該機構預測2027年一季度HBM混合價格有望大幅提高80%—100%,DRAM內存價格層面,KeyBanc預測2026年四季度在第三季度強勁漲價基數之下按月上漲15%—20%,2027年一季度再漲10%—15%;NAND未來定價方面,預測2026年四季度在第三季度強勁基數之下按月上漲約20%,2027年一季度再漲10%—15%。
科技迴流、信用分流:資金開始挑選「誰能撐過孖展考驗」
LSEG Lipper資金流數據顯示,全球資金正在增加科技敞口,同時提高對企業規模、流動性和孖展能力的要求。全球科技行業基金當周淨流入50.5億美元,扭轉前一周淨流出47.7億美元的局面;醫療保健基金吸金18.3億美元,非必需消費品基金則流出12.9億美元。
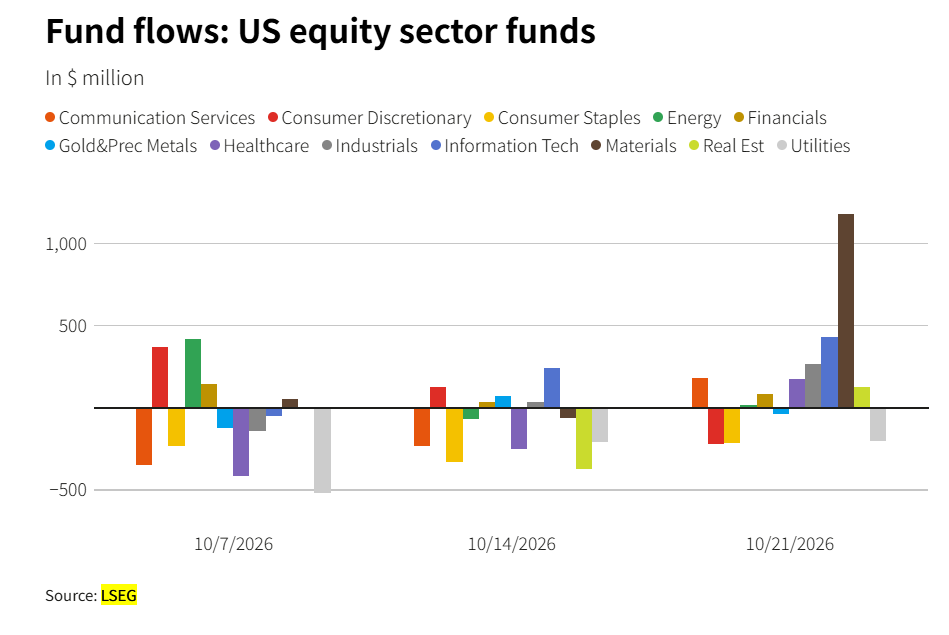
美國市場內部,大盤股和中盤股基金分別吸金86.3億、19.2億美元,小盤股基金卻流出42.4億美元。美國行業基金結束連續兩周贖回,合計流入18億美元,其中金屬礦業、科技和工業分別獲得11.8億、4.29億和2.69億美元淨流入規模。這裏最值得關注的配置傾向,是全球資金更願意承擔擁有強勁盈利支撐的股票市場投資風險,對孖展承受力較弱的企業仍保持距離,這也解釋了為何坐擁全球AI算力產業鏈中絕大多數基本面強勁領軍勢力的亞洲股票市場獲得資金愈發強勁流入。
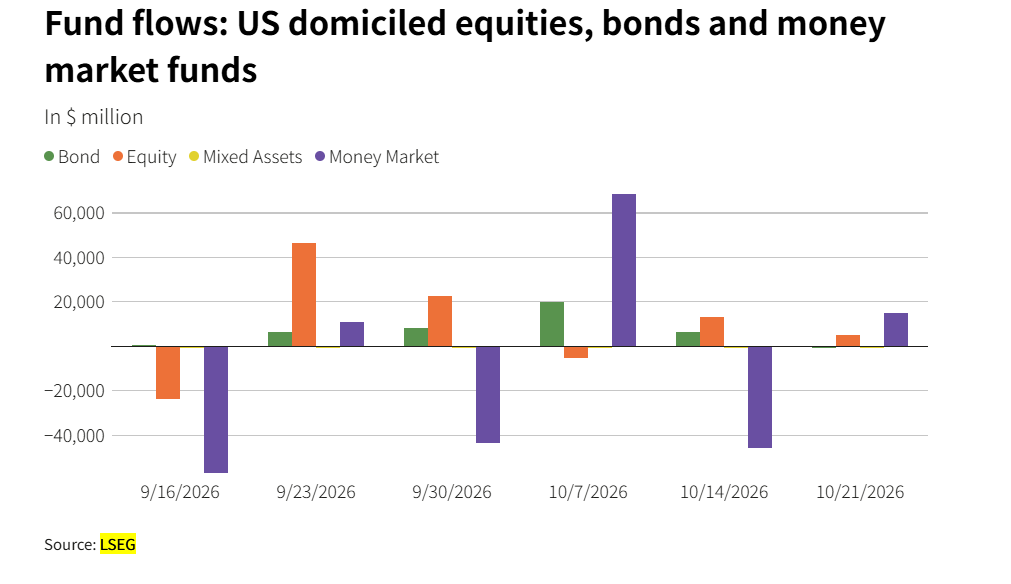
債券市場同樣呈現分化。全球債券基金連續第五周吸金,淨流入94.4億美元,其中瑞郎計價債券基金流入68億美元,創至少2024年11月以來最高,短期債券基金吸金27.8億美元;高收益債和政府債基金分別流出16.8億、5.5億美元。美國債券基金則淨流出9.69億美元,結束連續26周淨申購:長期政府債及國債基金流出33億美元,短中期同類基金和市政債基金分別流入17.6億、15.6億美元。聯儲局加息預期回落之下的基準利率預期,以及10年與30年期美債收益率回落軌跡可謂顯著改善了估值環境,但投資者仍在主動控制信用風險與久期風險。
現金與避險資產也沒有失去投資吸引力。全球貨幣市場基金從前一周流出475.1億美元轉為流入158.6億美元,其中美國由流出459.3億美元轉為流入148.2億美元;黃金及其他貴金屬基金吸金12.9億美元,為近六周第五次淨流入,能源基金獲得4150萬美元。覆蓋29,174只新興市場基金的數據則顯示,股票基金吸金62.8億美元,創8月5日以來最高,債券基金小幅流出4872萬美元。整體配置呈現出「股票擇優加倉、現金保留彈性、信用嚴格篩選」的組合特徵。
LSEG Lipper資金流數據顯示的這些全球資金流向動態與大趨勢,也在一定程度上解釋了摩根大通與瑞銀為何仍看到對於AI算力主題以及更廣泛半導體與科技股的逢低買入與加倉佈局空間。
摩根大通按其科技行業樣本和模型估算,今年現金流約2.2萬億美元、相應投資約1.8萬億美元,形成約4000億美元孖展盈餘;新雲廠商孖展承壓,可能改變項目由誰建設,卻未必終結整個AI資本開支周期。與此同時,該行估計半導體貢獻約21%的全球股票組合風險,卻只佔約13%的市值權重,集中持倉與風險限額調整可以放大短期跌幅。瑞銀則指出,恒生科技和滬深300的相對強弱指標分別降至約27和23.9,美股空頭倉位偏高,增加了超賣修復與空頭回補的可能性。兩家的積極判斷共同指向:拋售壓力正在釋放,具備現金流與訂單支撐的那些基本面強勁的AI算力產業鏈領軍者們更有條件率先獲得重新定價。
AI變現與算力訂單接力背景之下,英偉達仍是華爾街多頭勢力的絕對樂觀定價錨
Facebook與Instagram母公司Meta的財報呈現了當前AI交易最核心的矛盾——即圍繞AI大浪潮的商業化正在加速兌現,基礎設施支出也在更快消耗現金。該公司第三季度收入646.01億美元,按年增長26%,廣告收入達到630.61億美元;剔除98.9億美元法律費用,營業利潤按年增長11%,第四季度收入指引為730億—760億美元。但當季資本開支達到349.1億美元,自由現金流為負21.2億美元,全年資本開支指引下限由1300億美元提高至1350億美元,上限維持1450億美元。約8250億美元的未來支出承諾則進一步延長了市場評估投資回報的時間範圍;但是這屬於跨年度租賃和採購安排,並非單年資本開支。
AI收入的支撐已經能夠從廣告效果中觀察:Meta擴大GEM廣告模型應用後,站外轉化廣告和應用廣告的轉化量分別提高1.7%、9.6%。Muse則在美國、加拿大推出約六周後吸引超過1000萬人開通,約25%的開通用戶每天使用。
Meta正在推進交易服務收費、個人及企業訂閱,並預計未來一年將Muse的算力成本效率提高逾十倍。廣告業務提供當期現金創造能力,Muse提供新的用戶與交易增長空間;Muse尚未單獨披露收入,不能將用戶購物金額直接視為Meta營收。新設無投票權股票最初通過向現有股東配發實施,相當於拆股,本身不等於當期增發孖展,但其未來孖展用途加深了市場對孖展成本以及資本需求的關注。
從基礎設施機制推演,Muse這類智能體擴大使用範圍,會同時增加模型推理、工具執行和狀態管理需求:GPU及定製加速器負責模型計算,CPU承載瀏覽器、數據庫查詢和業務編排,HBM與服務器DRAM容納模型、上下文及併發工作環境,企業級SSD保存索引和持久狀態,HDD承接經過篩選、壓縮和去重的長期留存數據,網絡、光互連、電力和液冷共同支撐持續運行。這對應英偉達、AMD的加速計算,博通的定製芯片與互連,美光、SK海力士的內存,希捷、西部數據的大容量存儲,以及台積電、Amkor的製造封測機會。資本開支擴張加強的是整條產業鏈的需求基礎,具體訂單和盈利仍取決於各公司的產品份額與交付能力。
華爾街金融巨頭美國銀行對存儲產業的積極判斷,也圍繞HBM4導入以及先進GPU、ASIC更新帶來的SOCAMM和企業級SSD需求展開。不同層級的內存與存儲承擔不同任務,單顆GPU的配置變化不能直接等同於整個數據中心需求下降。柏林GTC發布的DSX POD則將計算、網絡、供電與液冷集成前移至製造環節,在電力、冷卻和網絡已經準備就緒的場地,把現場部署時間縮短至最快14天,計劃2027年初交付。其投資含義是改善「設備交付—算力上線—服務收入」的轉化速度,而非消除供電和建設條件的約束。
SpaceX提供了另一組收入兌現的證據——該公司第三季度收入145.75億美元,按年增長161%;包含雲服務、軟件與廣告的超級智能業務收入75.60億美元,按年增長830%,營業利潤轉正至4.31億美元。管理層稱,短期算力合同續簽價格繼續提高,並預計2027年底上線算力至少達到13吉瓦。美銀財報後將目標價由235美元上調至275美元、維持「買入」,看重2027年第一季度330億—370億美元收入指引顯著超過財報前約220億美元的市場預期;相對周四144.75美元收盤價,目標價對應約90%的潛在上漲空間。
SpaceX強勁財報與展望,也為英偉達柏林GTC的算力擴張敘事提供了需求端支撐。馬斯克進一步表示,預計年底上線算力容量達到2.5—3吉瓦,並有信心在2027年再新增10吉瓦,明年的部署將主要採用英偉達Vera Rubin平台。這一擴容計劃與GTC展示的DSX POD加速現場部署、關鍵供應鏈擴大產能形成呼應:客戶需要更快獲得可投入運營的算力,英偉達則着力縮短硬件交付與算力服務收入產生之間的距離。對半導體市場而言,AI業務收入兌現與下一代算力採購計劃相互印證,為包括英偉達AI GPU及HBM、數據中心高速光互連、供電和液冷鏈條在內的整個AI算力產業鏈訂單增長預期提供了更具體的支撐,也為「AI牛市敘事」補充了基本面催化。
市值約5.1萬億美元的英偉達,仍是這輪多空分歧中華爾街重要的多頭定價錨。花旗10月22日維持「買入」、315美元目標價;摩根士丹利維持300美元目標價,並已於10月恢復其「半導體首選」地位;美銀8月給出的目標價為350美元。以10月22日收盤價212.21美元計算,300、315和350美元分別對應約41.4%、48.4%和64.9%的潛在上漲空間。這些目標價押注的核心,是下一代平台交付、客戶算力上線與持續採購能夠推動盈利增長。對半導體板塊以及科技股行情軌跡而言,資金迴流和超賣修復提供了反攻條件,訂單轉化與現金回報則決定行情能走多遠。