當碳酸鋰價格從20萬元/噸跌向10萬元/噸,鋰電行業利潤紛紛回落,但作為鋰電下游龍頭,寧德時代(03750)收入利潤卻雙雙大增。
智通財經APP了解到,10月20日,寧德時代發布2026年第三季度報告,三季度收入及扣非股東利潤分別增長58.58%及14.86%,而前三季度收入4421.37億元,按年增長56.19%,股東淨利潤645.3億元,按年增長31.6%。此外,前三季度,該公司經營活動現金流淨額達616.25億元。
日賺2.39億元,寧德時代在這波碳酸鋰驅動的周期中賺的盆滿鉢滿,而且該公司產業鏈全面佈局,即便三季度碳酸鋰價格大幅回落,公司依舊實現了業績雙增,凸顯作為龍頭的韌性。數據顯示,2026年1-8月國內動力電池累計裝車量489.1GWh,該公司以超40%的市佔率穩居榜首,較第二名高出約一倍的份額。
不過受碳酸鋰價格下跌影響,疊加近期全球指數大跌引發恐慌性拋售,寧德時代市值持續回撤,目前PE(TTM)值為15.7倍,那麼,該公司是否值得撿漏呢?
「雙輪驅動」,季度業績持續雙增
智通財經APP了解到,按季度看,2026年一季度至三季度,寧德時代收入增速則為52.46%、56.90%及58.58%,而股東淨利潤分別為207.38億元、225.46億元及212.46億元,按年增速分別為48.55%、36.40%、14.54%。該公司季度利潤率表現相對平穩,前三季度股東淨利率為14.6%。
該公司有兩大核心業務,分別為動力電池系統及儲能電池系統,季度銷量增長強勁,在第三季度,該公司動力電池與儲能電池合計銷量超過260GWh,按年增長約58%,其中儲能電池約65GWh,佔比四分之一。在銷量驅動下兩大業務均保持高增長水平,上半年兩大業務收入份額分別為72.72%及20.16%。
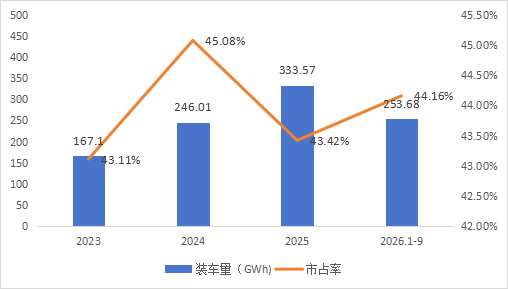
數據來源:公開披露的數據
不過兩大業務成長均有預期,1-9月,我國動力和儲能電池累計銷量為1681.7GWh,累計按年增長57.6%,其中,動力電池累計銷量按年增長38.2%,儲能電池增長達111.8%,佔比總銷量分別為64.6%及35.4%。寧德時代穩坐行業第一,前三季度動力電池裝車量為253.68GWh,市佔率為44.16%,按年提升1.41個百分點。
值得注意的是,儲能電池業務成為該公司出海市場的看點。該公司為澳大利亞國家電力市場(NEM)當前規模最大的在運電池儲能項目獨家供應儲能系統,項目儲能規模突破3GWh;與東歐可再生能源領域領先企業Solarpro簽署2GWh天恒鈉電儲能合作協議;與歐洲領先的新能源集成商Alfen N.V.簽署諒解備忘錄,計劃自2027年起,在荷蘭等西歐國家部署5GWh的天恒鈉電儲能系統。
寧德時代盈利能力穩定,2026年前三季度毛利率為22.7%,費用率有所波動,不過核心的行政費用率下降,期間為2.1%,按年下降0.8個百分點,該公司繼續加大研發投入,研發費用增長22.89%,研發費用率為4.19%。前三季度,該公司ROE為16.68%,年化達22.24%。截止2026年9月,該公司現金及等價物高達3698.14億元。
研發及產能支撐,三大產品系增長看點
寧德時代寧德時代處於鋰電產業鏈下游,電池訂單多為長協,且也佈局了上游鋰礦,因此對上游碳酸鋰價格敏感度較低,業績韌性較高,從數據上看,銷量和收入同步增長,平均價格未有明顯變化。該公司雙輪驅動戰略,以動力電池為基本盤,主要有三大產品系增長看點,分別是固態電池、鈉離子電池以及儲能系統。
在固態電池方面,該公司披露的硫化物固態電池能量密度達到500Wh/kg,凝聚態電池(半固態路線的一種)已率先發布,全固態電池按規劃將於2027年進入小批量生產。2026年9月,工信部等七部門印發《新型電池產業發展「十五五」規劃》,明確到2030年實現全固態電池初步規模化應用,此外由中國牽頭的固態電池IEC國際標準也已正式立項。對寧德時代而言,標準與政策的雙重落地,意味着其在硫化物材料體系上的積累,有望從「實驗室領先」轉化為「產業化領先」。
在鈉離子電池方面,2026年以來,該公司披露的儲能訂單達18起、總規模96.96GWh,其中鈉電儲能訂單約70GWh,佔比超過七成。2026年4月,該公司發布「鈉新」乘用車動力電池,能量密度175Wh/kg,零下40℃容量保持率超過90%,循環壽命突破一萬次,並計劃於第四季度實現規模化量產;首搭車型長安啓源A06以45度電池包實現400公里以上續航,直接進入10萬至13萬元的主流價格帶。
而儲能系統正在從「賣電芯」走向「賣系統」。該公司314Ah電芯已向587Ah大電芯迭代,交流側出貨佔比快速提升,換電生態方面,巧克力換電站累計建成超過2500座,全年預計超過3000座。海外則是利潤的「壓艙石」,德國14GWh工廠已投產,匈牙利德布勒森工廠(規劃總產能100GWh)一期39GWh於9月22日啓動試生產,西班牙50GWh工廠穩步推進。
支撐這一切的,是寧德時代持續高強度的研發與產能投入。前三季度,該公司研發費用185.17億元,按年增長22.89%。截至上半年末,已建成產能約1050GWh,在建產能764GWh,總規劃產能超過1.8TWh。不過產能爬坡帶來的折舊、海外項目的前期費用,以及新技術商業化初期的成本攤薄,都意味着第二曲線在接棒之前,仍要經歷一段「投入在前、回報在後」的爬坡期。
跌入「黃金坑」,重視股東回報值博率高
在資本市場,今年下半年以來,寧德時代受碳酸鋰價格影響,市值大幅回落,但基於業績韌性以及三大增長點,該公司具備估值吸引。
截止目前,該公司PE(TTM)為15.7倍,而鋰電池板塊為18.76倍,但需要注意的是,鋰電板塊尤其是上游企業,對碳酸鋰價格敏感度高,碳酸鋰價格持續下跌,預計第四季度利潤進一步下滑,板塊動態PE遠高於寧德。當然,寧德市值仍會受到板塊壓制,需要業績增長以及派息回購等信息重新修復。
該公司重視股東回報,在回購方面,200億至400億元的A股註銷式回購計劃正在推進,截至9月30日已執行33.03億元,9月以來累計回購超過37億元;在派息方面,每年都實行高比例派息,目前股息率為2.8%。截至三季度末,該公司貨幣資金與交易性金孖展產合計超過4300億元,現金儲備充裕。
從投行觀點看,有一定分歧,但看好的比重較高。中金公司維持「跑贏行業」評級,H股目標價580港元至650港元;里昂看好其長線發展路線,相信可走出短期挑戰並維持主導地位,維持對寧德時代的"高度確信跑贏大市"評級,目標價770港元。上述兩家投行給予目標價較現價分別高出92.1%及127.5%。
綜合來看,寧德時代三個季度收入利潤均雙增,雙輪驅動+產業鏈佈局+行業巨無霸使得業績更具韌性,三大產品系增長看點驅動業績增長預期。但碳酸鋰價格回落影響整個鋰電板塊,使得公司估值持續回落,已跌入「黃金坑」。在業績增長預期下,低估+回購+派息,疊加多數投行看好,寧德時代值博率較高。