出品 | 創業最前線 王晴
「在健身房拍照好適配。」消費者墨墨在百事新品益生元可樂評論區留下這句話,並不是一句空泛的誇獎,而是根據自身需求的聯想。
墨墨是可樂的資深愛好者,癡迷氣泡在口腔充盈的爽感,尤其喜歡「快樂水配炸雞」這個組合,但現在,可樂搖身變為她減肥中的一環。
「我減肥太餓的時候會喝飲品充飢,無糖可樂的熱量要比牛奶或奶茶低很多,所以我就選可樂。」墨墨表示,她注意到了百事可樂推出了一款添加益生元的新品,包裝上標註為低糖,這再次引起了她的興趣。
像墨墨這樣的消費者並非個例,他們要喝快樂水,但同時對飲品是否健康也有較高的需求,這就導致養生的風也吹向了可樂界。
目前,繼減糖、無糖版本之後,可口可樂、百事可樂先後在中國市場推出益生元可樂,這款新品將引發怎樣的市場反饋?兩大巨頭,誰會在這場推新中更勝一籌?
1、添加益生元,快樂水不再「肥宅」?
9月21日,百事可樂通過社媒官宣自家新品益生元可樂與益生菌品牌萬益藍合作,突出其在產品中添加益生元、低糖自然甜等特點。
該款益生元可樂由百事在今年7月中旬正式在中國市場官宣,百事集團高層曾稱其為「20年來傳統可樂類別的首次重大創新」。具體來看,該款產品添加的益生元為聚葡萄糖,罐裝每罐添加量不少於4g,瓶裝每瓶添加量不少於6g,回應消費者對輕健康飲品的關注。
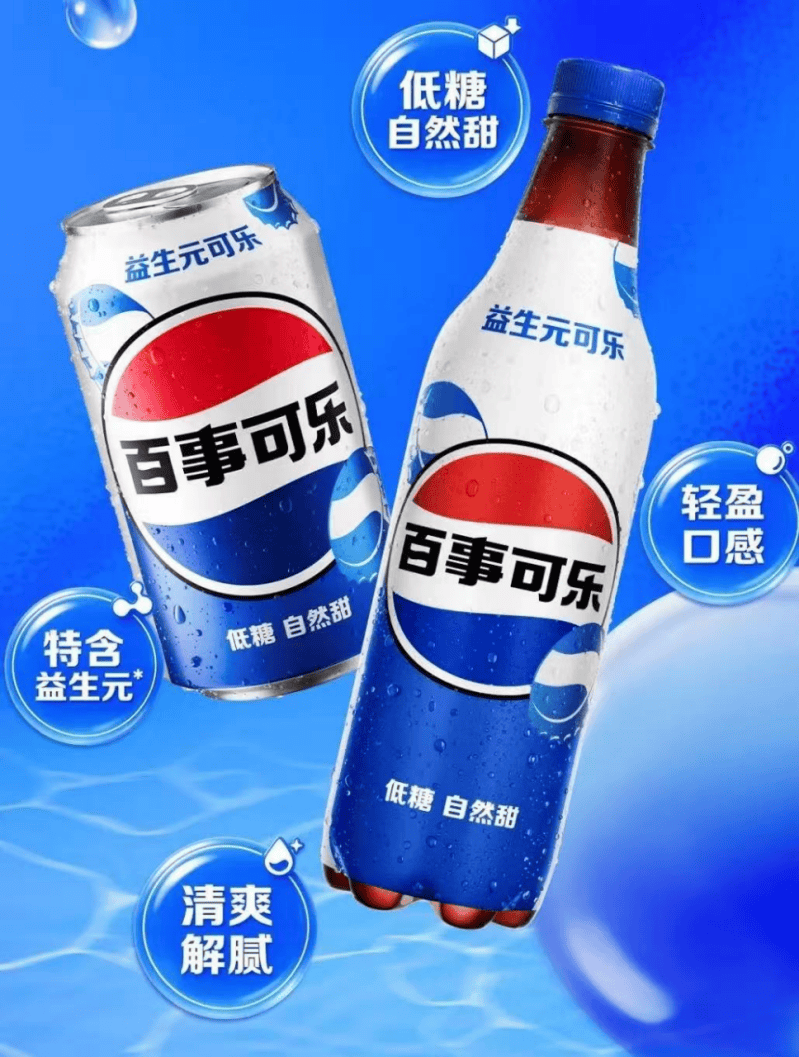
(圖 / 百事推出的益生元可樂(圖源:百事中國官微))
「創業最前線」對比配料表發現,相較於常規版可樂,益生元可樂每100毫升的含糖量明顯下降,為4.5g/100ml,常規版為7g/100ml。
價格方面,12罐330ml益生元可樂在抖音平台的售價為47.9元,而20罐常規版330ml可樂的售價為40.9元,單瓶價格僅為益生元可樂的一半。也有消費者向「創業最前線」表示,新品剛上市時,價格較為優惠還有許多贈品,後續就慢慢漲價了。
一飲品代工人員李芳向「創業最前線」表示,通常添加益生元的成本受品類、採買數量及採買時間點不同的影響,按照百事可樂的添加劑量,每罐成本增加的區間在一毛六到兩毛四左右,成本漲的不算很多。
「但添加益生元后產品具備健康標籤,可以獲得不錯的溢價區間,至於終端定價能到多少,要看產品所屬的渠道和品牌營銷的能力。」李芳補充道。
另一河北飲品代工人員表示,添加不同品類的益生元對口感影響不大,如果使用最便宜的那種,一瓶成本只增加兩分錢。
而從添加作用來看,多位消費者向「創業最前線」表示,他們認為所謂的益生元就是益生菌。但公共營養師李世友向「創業最前線」表示,二者並非同一種物質。
「益生菌是對人體有益的活的微生物,喫進人體可以直接調節腸道里的菌群狀態。益生元屬於膳食纖維,是沒辦法被人體消化吸收的成分,它的作用是給腸道里已有的有益菌提供養分,促進有益菌生長繁殖。簡單來說,益生元是益生菌的‘食物’,二者最終都能起到調節腸道的作用。」李世友表示。
但邊喝可樂邊補充益生元是一個好的攝入方式嗎?李世友表示,益生元平時也可以從富含膳食纖維的食物中獲取,合理飲食的情況下不需要額外補充。此外添加益生元並沒有改變可樂是一款飲料的本質,如果為了補充益生元喝可樂,身體會額外攝入糖分,長期飲用會增加身體代謝負擔。
而在消費者層面,對這一添加物的看法也較為理性。消費者畢雯表示,她覺得可樂添加益生元的概念就是一個「智商稅」,「我不指望幾塊錢的東西能當保健品。」她說。
消費者墨墨也認為,可樂添加益生元是一個噱頭,健康程度可能比常規版的可樂好些,但也好得有限。
「創業最前線」也算了一筆賬,根據《中國居民膳食指南》,健康成年人每日添加糖攝入建議不超過25克,而一罐益生元可樂含糖量約為15克,已經超過每日攝入量的一半。
這意味着,討論這款可樂能補充多少益生元之前,更應該考慮下身體能否承擔這份「甜蜜的負擔」。而減糖,正是可樂領域上一輪進行的健康革命。
2、百事可口,再戰冰櫃
早在上世紀,可口可樂、百事可樂就率先在美國市場通過使用人工甜味劑代替蔗糖的方案,達到無糖無熱量效果的同時,保證消費者飲用仍然可以感受到甜味。
目前,這類使用安賽蜜、阿斯巴甜等人工甜味劑的產品構成了兩個品牌的無糖可樂矩陣,是否含糖、添加的是何種甜味劑也成為了消費者選擇產品時會反覆對比的選項。
而如今,益生元,成為了在「快樂水」身上疊加健康標籤的下一個成分。事實上,去年3月,百事已斥資近20億美元收購了益生元蘇打水品牌Poppi,大舉進軍健康飲料市場。此次益生元可樂的推出,可被視作百事整合Poppi資源後的又一重要舉措。
有趣的是,無論是在減糖還是益生元的戰場上,百事與可口可樂的對標競爭從未停止。
約兩個月前,百事可樂小紅書賬號官宣推出益生元可樂時,底下的第一條熱評不是討論口味或功效,而是一句「抄襲可口可樂,真沒意思。」
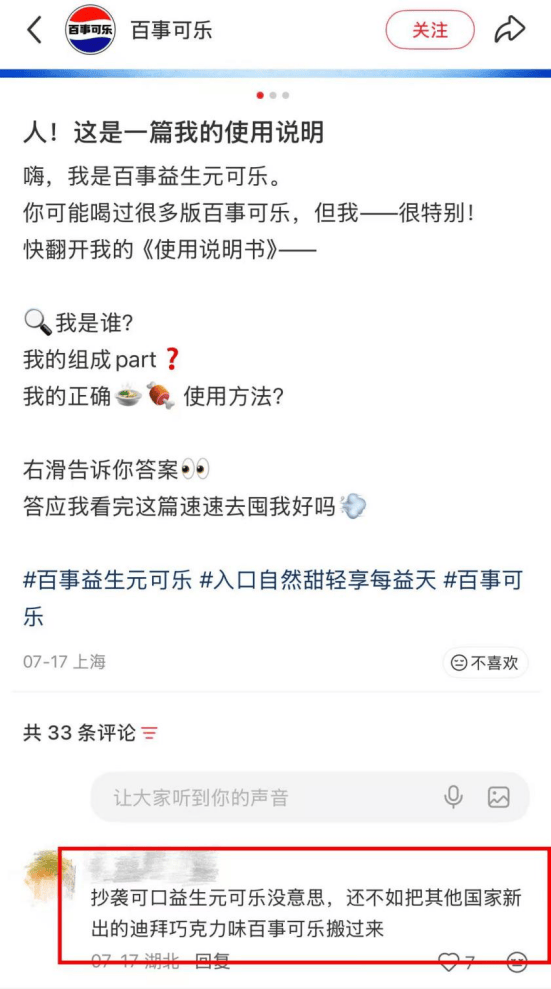
(圖 / 小紅書)
從國內銷售情況來看,可口可樂推出益生元產品的時間確實更早。
今年2月,可口可樂在國內市場上線益生元可樂,該款飲品添加的益生元為抗性糊精,雖然與百事添加的聚葡萄糖不同,但李世友表示二者沒有優劣之分,都屬於常見的益生元成分。而在價格方面,12罐(每罐200ml)益生元可口可樂在抖音平台的價格為22.9元,也與百事價格十分接近。
但是可口可樂率先將益生元可樂擺上中國市場的貨架,並不意味着百事可樂失去了「後來者居上」的機會。
上海嚴究營銷諮詢總經理嚴究對「創業最前線」表示,相較於剔除糖分和熱量這種直觀的感受,益生元的概念及作用還需要品牌耐心普及教育,可口可樂提前入場,替百事分擔了部分教育工作。
「不過,可口可樂憑藉先發已圈定部分消費者,百事需要通過差異化賣點(如聚葡萄糖的具體添加量表達、大餐解膩/健身等場景化定位)去爭取市場中隨機選擇型消費者,否則容易被歸為‘跟風者’而難以爭奪既有用戶。」嚴究說。
此外,渠道終端也是拉開新品差距的關鍵之一,具體到可樂這個品類,可能就是冰櫃投放的數量。
十五年食品飲料行業從業者、「飲品增長外腦」主理人石聰表示,可樂屬於高度依賴冰鎮體驗的品類。消費者進入便利店,有時候第一個決定甚至不是「我要買哪個品牌」,而是「我要拿一瓶冰的」,溫度本身就是可樂產品體驗的一部分。江西便利店店主李傑也表示,冰鎮可樂的動銷要比常溫的更快,很多消費者都有專門從冰櫃購買的習慣。
截至2026年上半年,可口可樂(太古可樂+中糧可樂)在國內投放的冰櫃已經超過了130萬台,而百事品牌冰櫃僅為23萬台,數據遠低於可口可樂的終端數量。這一數值差距,對功能型新品推廣的阻礙是結構性的。
嚴究表示,像益生元可樂這類新品的動銷高度依賴低溫陳列和即時購買轉化,冰櫃數量與售點滲透決定了消費者能否「見得到、買得到、試得到」這三個關鍵環節。
「100萬台級的差距,意味着百事新品的觸達機會、首購轉化和渠道推力相對受限,新品啓動會更依賴線上、內容營銷、促銷等非渠道路徑,推廣節奏和滲透深度都可能比可口可樂更慢。」嚴究說。
「創業最前線」走訪多家線下商超也發現,可口可樂的益生元產品已擺進冰櫃C位,而百事的益生元可樂暫未出現。另有多位便利店店主表示,他們並不知道百事上了這款產品,業務員未向他們介紹。
除新品之外,針對整體產品銷售,兩大品牌在冰櫃終端維護上也存在差異。李傑向「創業最前線」表示,他的店中百事與可口的冰櫃都有投放,可口可樂的冰櫃投放負責人會每隔兩到三天主動到店檢查冰櫃,調整產品擺放並補貨,而百事業務員大約是一周到訪一次,如果斷貨了需要店主主動聯繫經銷商。
這一例子,是百事可樂與可口可樂兩大巨頭在國內供應鏈上一個小環節的差別體現,這也從側面反映了一瓶可樂從廠家出貨到消費者拿到手中,供應鏈中任何一個環節或者細節出錯,都可能影響新品鋪貨的效率,甚至在日積月累中拉開市場差距。
3、「不專一」或成突破口
根據馬上贏品牌監測數據,2026年一至三季度,可口可樂在中國傳統線下零售飲料市場的碳酸飲料類目中零售份額為60.94%,百事可樂則佔28.75%,僅為可口可樂的一半左右。
但如果從集團整體營收來看,百事集團的盤子並不比可口可樂小。
百事發布的2026年Q2業績顯示,上半年集團淨營收436.24億美元,按年增長7.3%;營業利潤72.36億美元,按年大增65%。而可口可樂上半年營業收入258.52億美元,按年增長9.25%;歸母淨利潤83.49億美元,按年增長16.93%。
這是因為,可口可樂是一家垂直生產飲品的公司,而百事集團內部包含零食+飲品兩大板塊,其中零食板塊內含樂事、多力多滋、奇多等知名品牌,組成了百事集團約六成的收入。
儘管二者的業務側重分工有所不同,但只要百事還在做可樂,它與老對手可口可樂的交鋒就不會停止。兩大巨頭爭奪着同一批可樂消費群體、面對着同樣的碳酸飲料市場變化趨勢,也在創新方面,答着同一道題,寫出相似的答案。
目前,兩大品牌的口味創新主要集中在兩個路徑,一條是響應消費者對飲品健康化的需求,對配料表進行減糖、「去糖化」或添加益生元等對健康有益的成分;另一條路徑是推出新奇口味,如百事可樂推出過草莓奶昔、開心果巧克力等口味,可口可樂推出過與奧利奧聯名的口味。
而可樂品類創新最大的約束,在於可樂自己。
石聰表示,作為推出超過百年的成熟品類,消費者對可樂已經形成很強的固定認知。碳酸刺激、甜酸結構、冰鎮爽感,這些標籤與可樂形成強綁定關係。因此很多創新都是在不改變「可樂」這個「根」的前提下,對配方和賣點進行局部調整。
「我認為真正大的品類創新,不只是繼續在‘可樂’前面增加一個前綴,而是產品最終形成新的消費者認知,讓消費者願意用一個新的品類詞來認識它。」石聰說。
而在兩大巨頭超百年推陳出新的競爭中,甚至形成了一種「用後發優勢對沖先發風險」的「默契」,即先發者賭品類能被做起來,跟進者賭做起來之後自己能分到最大的蛋糕。
嚴究表示,百事可樂與可口可樂競爭的本質是雙寡頭格局下的理性分工。先推者開闢市場的同時,也要承擔教育消費者的風險與成本;跟進者則以自身規模、品牌資產和渠道優勢在後端收割,但要在已經被佔好位的市場中儘可能分到更大的蛋糕。與其說相似的創新路徑是互相抄襲,不如說是一種「棋逢對手」的競爭默契。
但現在,比起怎麼把份額從對方手裏搶過來,更應該關心的問題是,可樂這一品類,正處於怎樣的生命周期?
從數據來看,碳酸飲料尤其是含糖品類,增速放緩已是不爭的事實。歐睿數據顯示,2025年中國碳酸飲料市場規模為1170.6億元,按年下滑2.6%。而2026年上半年,國內碳酸飲料的全部增量由無糖產品貢獻。另據馬上贏數據,今年一至三季度,百事可樂與可口可樂的線下銷售額均出現按年下降,其中百事可樂下降10.95%,可口可樂下降6.44%。
可樂不再是具備高增長潛力的現金奶牛,對於兩大巨頭而言,都需要挖掘市場空間更大的新需求,而百事區別於可口可樂的零食業務或能成為一個抓手。
嚴究表示,百事雙業務板塊並行的模式可能稀釋了部分對可樂的專注投入,但也可以帶來其他品牌不具備的場景組合能力,這其中或能挖掘出新的潛力。
「零食與飲料的搭配可以服務於‘大餐解膩、歡聚分享’等場景,為百事的功能型可樂提供場景協同,前提是整合執行到位。」嚴究表示。
如今,百事和可口這對已纏鬥百年的對手再次走向牌桌,正式開啓新一輪的賭注。