本文來自微信公衆號: 湧流商業 ,作者:李偉,題圖來自:AI生成
2026年10月8日,百事公司第三季度業績會上,CEO龍嘉德(Ramon Laguarta)承認,他們在美國軟飲市場的競爭表現不理想。
分析師問管理層,公司反覆強調改善北美飲料業務的緊迫性,所謂緊迫究竟意味着什麼?
龍嘉德解釋,公司將嚴格審視每一項成本,剔除與增長無關的開支,把資金投入能夠帶來增長的品牌。同時,百事必須提高業務執行標準,每一次客戶談判(in every customer negotiation)、每一個銷售網點的執行,都需要達到更高標準。
龍嘉德還拋出一個問題:Should we look at partnerships in other ways?公司是否應該重新審視現有的合作方式?他表示,百事正重新檢查美國業務戰略的每一個執行環節,不把任何現有安排視為理所當然。
一周後,百事失去了一個重要客戶。
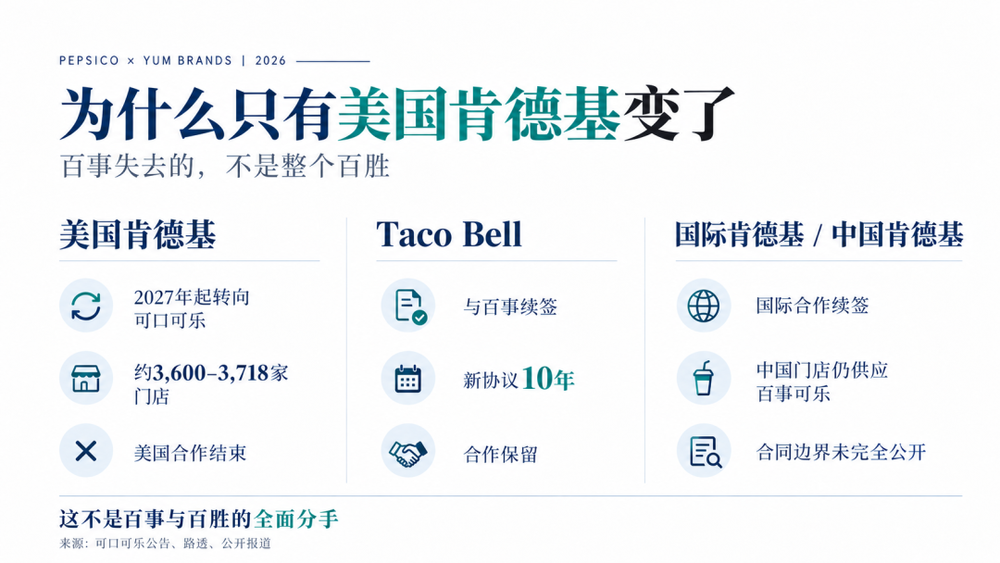
10月15日,美國肯德基宣佈,從2027年1月起,飲料供應商更換為可口可樂,預計春季完成轉換。這涉及3718家美國肯德基餐廳,雙方近40年的合作結束。
百事與肯德基的關係,比一般的供應關係更特殊。1986年,百事花費約8.5億美元,從RJR Nabisco手中買下肯德基。1997年,它又把肯德基等餐飲業務分拆出去,供應關係保留。
此時回顧一周前、龍嘉德關於談判與執行的論調,讓人有了更深刻的認知。
百事一直在強調餐飲渠道的重要性,龍嘉德多次向投資者表示,餐廳、酒店等外出消費場景,是百事未來增長的重要機會;公司正在加大投入,爭取更多銷售網點。
在百事努力恢復美國飲料業務的時候,為什麼反而沒能留住大客戶肯德基?
近40年的合作
根據美國銀行分析師估算,這份訂單涉及約每年5億美元的銷售額,影響北美濃縮液銷售的約3%。
相對於2025年收入939億美元的百事來說,這筆訂單並不算太大,之所以關注度高,在於雙方身份特殊。
1986年7月,百事宣佈收購肯德基時,後者在美國有6500多家直營和加盟餐廳,海外約1800家。再加上必勝客和Taco Bell,百事旗下餐飲業務的全球門店數超過了1.4萬家。
原本,肯德基是可口可樂的大客戶;百事收購後,有了炸雞生意,又把旗艦產品帶入更多消費場景。
當時收購也帶來了一些麻煩。1986年10月,漢堡連鎖Wendy's宣佈,結束與百事17年的合作,轉向可口可樂;因為在餐飲業,有了競爭關係。
百事當時的發言人抱怨,可口可樂為了獲得合同提供了大筆資金支持,百事飲料過去三年在Wendy's的銷售增長超過80%。
矛盾引發了連環訴訟:Wendy's起訴百事索賠3億美元,指責它阻撓切換;百事起訴可口可樂(後來也牽涉了Wendy's),指責它誘導違約、挖角掌握合同細節的百事高管,也索賠3億美元。
可樂戰爭從廣告打到了法庭上,也讓百事第一次嚐到,餐飲業合同競爭的激烈。
1997年,百事決定退出餐飲業務,肯德基、必勝客、Taco Bell分拆上市,也就是後來的百勝餐飲集團。直到2026年10月15日之前,雙方保持着合作。
現在雙方不是徹底分手,百事與百勝續簽了Taco Bell、國際肯德基的飲料供應協議。其中,Taco Bell的新合作期限長達10年。
中國肯德基目前也還在賣百事可樂。百勝中國是獨立上市的,有超過1.3萬家肯德基。不過,中國的採購合同期限和排他情況未公開,合作未來的獨家性暫不清晰。
美國肯德基為什麼轉向可口可樂?雙方沒有披露新合同條款,或舊協議的到期時間、談判過程。也許是肯德基希望獲得更低價格,或者更多營銷、設備、產品創新支持,百事沒能勝出。
餐飲行業,供應合同不只是糖漿採購,供應商可能還要承擔飲料設備、維護、營銷活動等成本。百事與Red Robin等餐飲企業簽訂的公開協議中,就包含了多項支持客戶的資金安排。拿到合同的供應商,未必能拿到高利潤。
肯德基認為,可口可樂的產品組合和運營支持更適合自己。美國肯德基總裁Catherine Tan-Gillespie正推動品牌復興,除了改進炸雞和顧客體驗,也在嘗試新飲料和門店模式。
美國肯德基也在尋找新的增長機會。從門店數量看,1986年它在美國擁有6500多家餐廳,如今約3700家。過去40年間,肯德基經營結構、快餐市場都發生了巨大變化。近年來,Chick-fil-A、Raising Cane's等對手不斷擴張,肯德基想通過新產品吸引消費者。
對百事來說,是主動放棄了回報不理想的合同?還是在競爭中失去了大客戶,性質截然不同。從百事數據來看,現在不是一個可以輕易放棄大客戶的時刻。
百事需要更多餐飲客戶
10月8日的業績會上,龍嘉德談到美國飲料業務時評價,百事在補水飲料和能量飲料領域表現不錯,但傳統軟飲競爭力不夠。
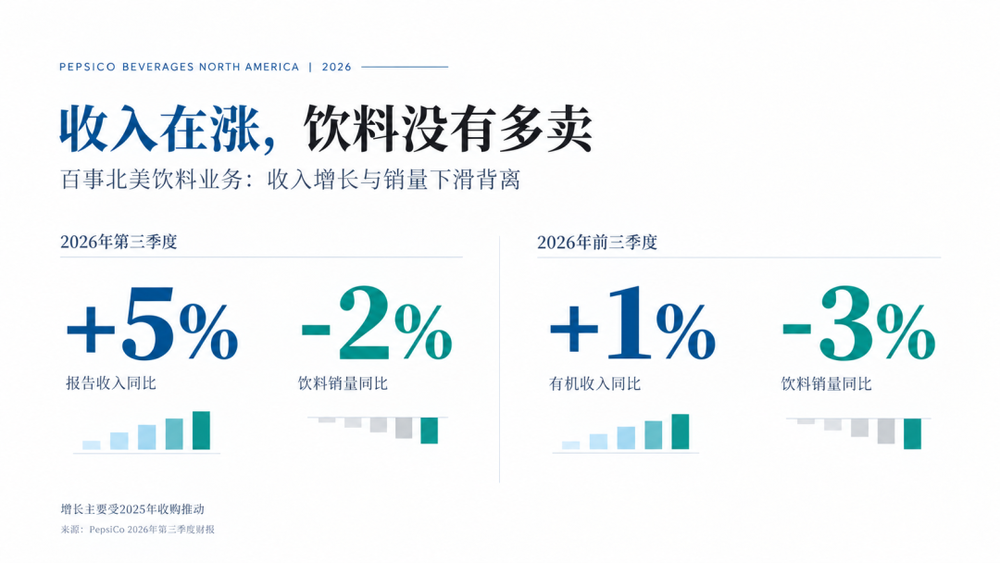
今年第三季度,百事北美飲料業務報告收入增長約5%,數據不差,但增長主要來自2025年的收購。同期,北美飲料銷量下降2%。
把時間拉長至前三季度,有機收入僅增長約1%,飲料銷量下降約3%。收入增長與銷量表現之間,存在明顯落差。
可口可樂在美國傳統的汽水市場仍佔優勢,Dr Pepper近年來也不斷爭奪百事可樂原有份額。
今年2月的第四季度業績會上,龍嘉德談到增長計劃時,專門提到要增加餐廳及其他外出就餐場景的覆蓋。這能推動銷量,也能提高品牌認知度,讓更多消費者嘗試百事可樂。
消費者在超市買飲料時,可能會仔細比較多個品牌,餐廳不一樣,供應什麼顧客就喝什麼。消費者在餐廳裏反覆消費一個品牌,可能影響他的習慣性選擇。這也是為什麼餐飲渠道是百事與可口可樂爭奪的重要戰場。
今年2月,CAGNY消費品行業大會上,龍嘉德進一步談到了在外出消費市場的機會。他認為,百事在家庭消費和零售渠道已經相當成熟,餐飲等外出消費場景仍存在提高滲透率的空間。
公司正在開發新商業模式,通過產品創新、增加銷售人員和技術支持,進入更多場所。百事推出了DRIPS by Pepsi,為餐飲客戶提供定製。
7月,龍嘉德再次向分析師確認,外出消費業務仍然是美國和國際市場的戰略重點。他同時也承認,第二季度這項業務有所放緩,管理層預期下半年會有所改善。
到了10月,龍嘉德仍然把拓展外出消費網點列為美國業務恢復增長的重要舉措。所以,此時失去肯德基顯得格外矛盾。
肯德基也不是唯一轉投可口可樂的大客戶。2025年,美國Costco餐飲區改用可口可樂;萬豪酒店集團也結束了與百事的多年關係。這些客戶的流失,讓市場開始擔心百事競爭力變弱。
賽百味的合作也許能安慰一下投資者,2024年3月,雙方簽訂了十年期美國飲料供應協議,雙方還延長了菲多利零食的合作。
一份訂單值多少錢
在努力挽救美國飲料業務的同時,百事還有另一項任務:提高利潤率。
2025年9月,激進投資機構Elliott Investment Management披露了規模約40億美元的百事投資,並提出改革要求。Elliott認為,百事北美業務表現不佳,問題包括市場份額流失、產品組合過於複雜,經營效率落後於競爭對手。
北美飲料業務就是焦點。
百事與可口可樂都賣飲料,但經營結構有區別。可口可樂相對輕資產,售賣濃縮液,有授權的裝瓶廠體系;百事北美保留了自有的裝瓶、生產和配送業務,這能夠帶來更多收入,也意味着更多工廠、物流、人工、運營成本。
同一份餐飲供應合同,兩家公司的成本、利潤不一定相同。
Elliott要求百事重新審視裝瓶和分銷業務,改善資本效率。2025年12月,百事宣佈了一系列改革措施,包括優化北美供應鏈、削減產品線,通過成本節約增加營銷和消費者價值方面的投入。其中,北美食品業務計劃將SKU削減近20%。
百事需要增加銷量,恢復市場份額;但為了銷量,可能需要向客戶提供更優惠的採購條件,承擔更多設備和營銷費用。合同規模大,未必意味着回報越高。百事未必應該不計代價地留住肯德基。
從另一面看,如果百事積極參與了談判,卻無法滿足對方的條件,那這次丟單就更接近一場渠道競爭失利。
龍嘉德在10月8日業績會上強調,公司正在削減管理和其他運營成本,把資金重新投向北美飲料和食品業務。他還要求提高每一次客戶談判和銷售終端的執行標準,重新審視現有合作方式。
管理層希望節省開支,目的並不是停止投資,是要把資金投入能夠帶來增長的地方。
百事第三季度在美國的廣告和營銷投入雙位數增長,這也說明,不能簡單認為百事正在通過放棄餐飲訂單來改善利潤率。
肯德基這件事,不只是一份訂單的得失,是檢驗百事的「削減成本卻加大增長投入、同時守住關鍵渠道」這套平衡術,能否成立的第一個公開案例。
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!