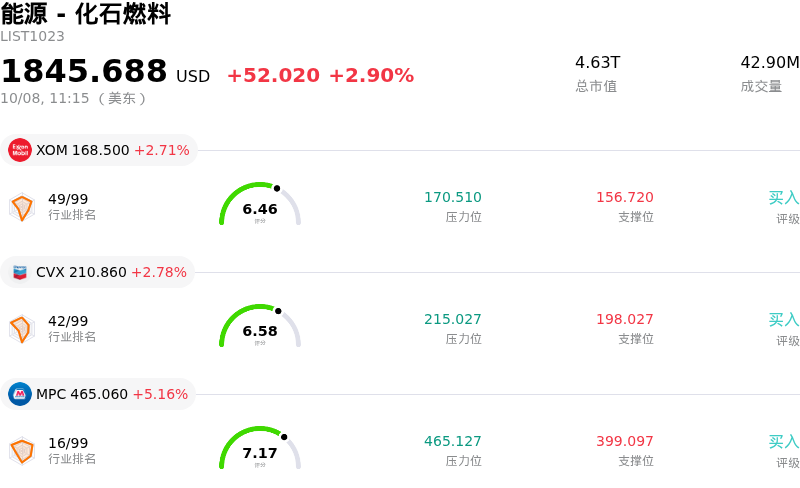
ConocoPhillips (COP) 盤中上漲3.07%, 所屬行業能源 - 化石燃料上漲2.90% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 上漲 2.71%;雪佛龍 (CVX) 上漲 2.78%;馬拉松原油 (MPC) 上漲 5.17%。
今日是什麼導致了ConocoPhillips(COP)股價上漲?
在戰略公告、宏觀利好以及華爾街積極點評的共同推動下,能源板塊投資者情緒得到提振,康菲石油展現出強勁的上行勢頭。推動買盤興趣的主要催化劑在於管理層重申了對全球能源市場的基準展望,高管言論明確確立了堅實的長期油價底部。這一前瞻性視角,加上石油輸出國組織(OPEC)+決定將紀律性生產水平保持至深秋,讓機構投資者對上游現金流的持久性和市場供應緊缺狀況倍感放心。
運營與投資組合的最新動態進一步豐富了公司的投資敘事。市場對有報道稱康菲石油正在評估戰略替代方案(包括可能出售其北海和挪威業務的資產)做出了積極反應。將資金從成熟、成本較高的國際油氣盆地重新配置到盈虧平衡點較低的本土資產及重大增長項目,支撐了長期利潤率的擴張。同時,公司近期達成的為期數十年的液化天然氣供應協議強化了其在全球天然氣基礎設施中的地位,在傳統原油價格波動之外提供了結構性增長的確定性。
在即將發布財報之際,華爾街的情緒依然保持建設性。股票分析師近期紛紛上調目標價,重點強調了公司的運營效率、資本紀律以及強勁的自由現金流生成能力。加上穩健的資產負債表指標以及機構的持續加倉,市場正對新領導層帶領下的韌性業績做出合理定價。因此,宏觀供應趨穩、主動優化投資組合以及分析師的積極預期形成合力,在今天的交易中為該股提供了強勁的推動力。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值0.400,處於中性狀態,RSI數值59.530處於中性狀態,Williams%R數值4.059處於超買狀態,注意關注。
ConocoPhillips(COP)基本面分析
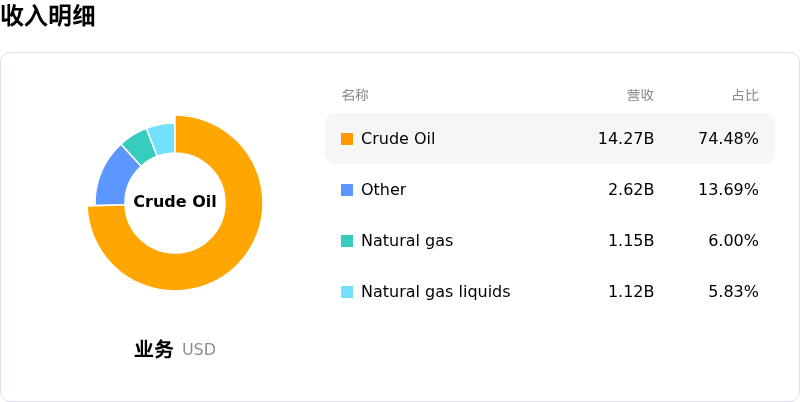
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度收入$58.94B,處於行業13,純利$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$146.53,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特定風險:
- 運營樂觀預期已被消化與估值阻力: 隨着近期股價上漲動能及分析師目標價上調已基本體現在股價中,投資者猶豫情緒不斷加劇,每當整體能源周期情緒發生轉變,就會引發盤中獲利回吐。
- 重大項目執行與資本支出超支風險: 包括阿拉斯加 Willow 開發項目和亞瑟港液化天然氣(Port Arthur LNG)在內的多年期超大型項目,持續面臨執行延誤、資本支出超支和前期資金需求過高的風險,可能擠壓自由現金流增長。
- 長期 LNG 包銷協議義務: 商業承諾的不斷擴大(如最近達成的每年從 Venture Global 採購 100 萬噸 LNG 的協議),如果全球天然氣市場出現供過於求或價格疲軟,將增加結構性風險和財務債務。
- 大宗商品價格敏感性與利潤率壓縮: 較低的盈利峯值和較高的現金保本點,使得全球原油或天然氣價格一旦走弱,經營性現金流極易面臨下行壓力。
原文鏈接