百度發布2026年第三季度財報,整體營收308億元人民幣,與市場預期基本吻合。
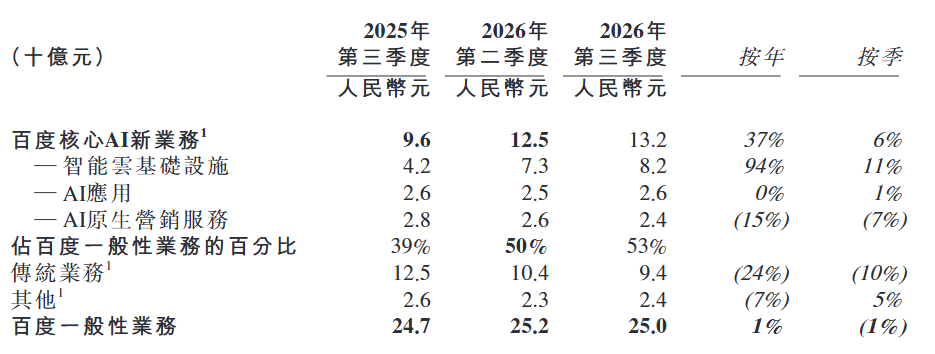
儘管在線營銷業務持續承壓,AI戰略的落地正在重塑百度的收入結構——本季度百度核心AI新業務收入達132億元,佔百度一般性業務收入比例升至53%,首度超過半數,標誌着這家公司從搜索引擎向AI公司的轉型邁過了一個重要里程碑。
盈利層面超出預期是本季亮點之一。經調整每ADS利潤達6.78元,顯著高於市場預估的6.02元;經調整EBITDA為44.9億元,同樣大幅超出預期的39.6億元。儘管GAAP口徑下經營利潤率僅為2%,但剔除非現金及非經營項目後,非公認會計准則經營利潤率為6%,非公認會計准則純利率為8%,顯示核心業務的盈利能力仍在維持。
CEO李彥宏在財報中表示,全棧AI的長期投入正在轉化為可規模化的實質性增長,AI在塑造百度未來中的角色日益重要。CFO何海健則強調,公司將堅持審慎的資本分配策略,明確聚焦投資回報。經營現金流錄得28億元,現金及投資總額高達2766億元,為持續的AI投入提供了充足彈藥。
智能雲基礎設施:新增長引擎全速啓動
本季度最耀眼的數字來自智能雲基礎設施板塊——收入達82億元,按年暴漲94%,按月增長11%。其中GPU雲收入按年增長191%,按月增長43%,折射出市場對公有云AI算力的強勁需求。
更能說明問題的是來自百度千帆MaaS平台的Token調用收入,本季度按年增長高達1159%,這一數字直觀體現了大模型商業化落地的加速。客戶側,本季度出現客戶預付款增加、合同向更長期限轉移的積極信號,意味着企業客戶對百度AI基礎設施的黏性和信心正在增強。
硬件層面,百度旗下崑崙芯M100芯片於世界人工智能大會首次亮相,定位大規模AI推理優化,預計2026年底前量產。這是百度完善自研芯片生態、降低對外部算力依賴的重要佈局。
在線營銷:結構性壓力難以迴避
傳統在線營銷服務收入119億元,按年下降22%,按月下降9%,佔百度一般性業務收入的比例已從一年前的62%降至48%,首次跌破半數。
百度管理層將這一下滑歸因於三重壓力:宏觀經濟環境偏弱、競爭格局持續演變,以及公司在AI搜索轉型過程中主動選擇優先提升用戶體驗而非短期變現。這一表述意味着,部分營銷收入的損失是有意為之的戰略代價,而非純粹的市場份額流失。百度APP月活躍用戶9月達6.04億,整體用戶基本盤尚存,但如何將用戶流量高效轉化為AI時代的營銷價值,仍是擺在公司面前的核心課題。
AI應用與AI原生營銷:增長分化明顯
AI應用板塊收入26億元,按年基本持平,按月小幅增長1%。本季度,百度將內部辦公AI智能體dodo、AI編程助手文心快碼Comate及無代碼編程平台整合進統一的工作智能體"百度搭子DuMate",試圖通過單一入口覆蓋更廣泛的企業場景。百度文庫與百度網盤的AI日活躍用戶滲透率按年增長60.7%,顯示AI功能在To C端的接受度正在提升,但變現仍需時間。
AI原生營銷服務收入24億元,按年下降15%,按月下降7%,是AI新業務中唯一按年下滑的板塊,直接受累於整體營銷市場的疲軟。11月百度推出"詞元所"——一個連接AI模型服務提供商與客戶的交易平台,或是公司在AI營銷生態構建上的新嘗試。
蘿蔔快跑:從中國走向全球的自動駕駛版圖
Robotaxi業務蘿蔔快跑本季度持續擴張。截至2026年10月,全球運營城市已擴展至30個,第三季度自動駕駛行駛里程約3400萬公里,累計里程突破3.9億公里。
地域擴展是本季亮點:在深圳,全無人駕駛訂單量按月增長約170%;在迪拜,蘿蔔快跑擴大全無人駕駛商業化運營並將車隊規模擴大一倍;在倫敦,繼續與Uber及Lyft合作進行開放道路測試;在香港,於機場島推進全無人駕駛測試。蘿蔔快跑的國際化路徑正在逐步清晰,並榮獲英國自動駕駛行業大獎消費者服務獎,為其全球聲譽背書。
成本壓力與資本開支:重投入周期的代價
營收承壓的同時,成本端出現明顯擴張。銷售成本199億元,按年增長9%,主要由雲業務相關成本及流量獲取成本上升驅動。資本開支方面,本季度達73億元,較上季度的114億元有所回落,但自由現金流仍為負值(-45.71億元),顯示公司仍處於重投入階段。
研發費用48億元,按年下降7%,按月小幅增加,顯示公司在保持AI研發投入的同時也在進行一定程度的效率優化。銷售及管理費用55億元,按年大幅下降17%,主要得益於預期信用損失費用和渠道支出的減少,這在一定程度上支撐了利潤端的超預期表現。
股東回報與愛奇藝:兩條並行線
資本回報方面,自2026年第一季度初,百度已通過股份回購向股東返還3.73億美元,並預期在2026年底前首次宣派股息,具體視市場情況及董事會批准而定。這一信號表明,在維持AI高強度投入的同時,百度也在逐步加大對股東的直接回報力度。
愛奇藝表現繼續拖累整體業績——本季度收入60億元,按年下降10%,低於市場預估的62.9億元,經營依然虧損。內容成本的減少部分對沖了收入下滑的壓力,但愛奇藝作為百度旗下流媒體資產的戰略價值與財務貢獻之間的落差,仍是投資者長期關注的焦點。
百度美股盤前跌1.37%。